มันนี่ ฟิต รีไทร์ G 85/5 สำหรับผู้ประกันตนที่กลัวเงินชราภาพไม่พอ เทียบทางเลือกสร้างรายได้เสริม
เทียบทางเลือกสร้างรายได้หลังเกษียณสำหรับผู้ประกันตน ระหว่างเงินฝาก การลงทุน และ มันนี่ ฟิต รีไทร์ G 85/5 พร้อมเบี้ยตัวอย่าง บำนาญรายช่วงอายุ เงินค่าเวนคืน และสิทธิภาษี
เทียบทางเลือกสร้างรายได้หลังเกษียณสำหรับผู้ประกันตน ระหว่างเงินฝาก การลงทุน และ มันนี่ ฟิต รีไทร์ G 85/5 พร้อมเบี้ยตัวอย่าง บำนาญรายช่วงอายุ เงินค่าเวนคืน และสิทธิภาษี บทความนี้ตอบเรื่องประกันบำนาญ ผู้ประกันตน, เงินชราภาพไม่พอ, ประกันบำนาญ เทียบ เงินฝาก และมันนี่ ฟิต รีไทร์ G 85/5 รายได้เสริม
ผู้ประกันตนในระบบประกันสังคมจำนวนมากรู้ว่าตัวเองจะได้เงินชราภาพหลังเกษียณ แต่เมื่อลองนึกถึงค่าใช้จ่ายจริงในวัยนั้น ทั้งค่าอาหาร ค่าเดินทาง ค่ายา และการพักผ่อน หลายคนเริ่มไม่แน่ใจว่าเงินส่วนนี้จะพอให้ใช้ชีวิตแบบที่ตั้งใจไว้หรือไม่
คำถามต่อมาคือ ถ้าจะสร้างรายได้หลังเกษียณเพิ่มอีกชั้น ควรใช้เครื่องมืออะไร บทความนี้เทียบทางเลือกที่คนทำงานประจำมักนึกถึง แล้วดูว่า มันนี่ ฟิต รีไทร์ G 85/5 เหมาะเป็นชั้นเสริมแบบไหน ข้อดีและข้อแลกคืออะไร พร้อมตัวเลขจากกรณีตัวอย่าง
ตัวเลขทั้งหมดในบทความมาจากกรณีหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 400,000 บาท ไม่ใช่เบี้ยหรือผลประโยชน์ของทุกคน และบทความนี้ไม่ได้คำนวณสิทธิประกันสังคมของคุณ ให้ตรวจสิทธิของตัวเองกับสำนักงานประกันสังคมโดยตรง
ชั้นรายได้หลังเกษียณ: ประกันสังคมคือฐาน ไม่ใช่ทั้งหมด
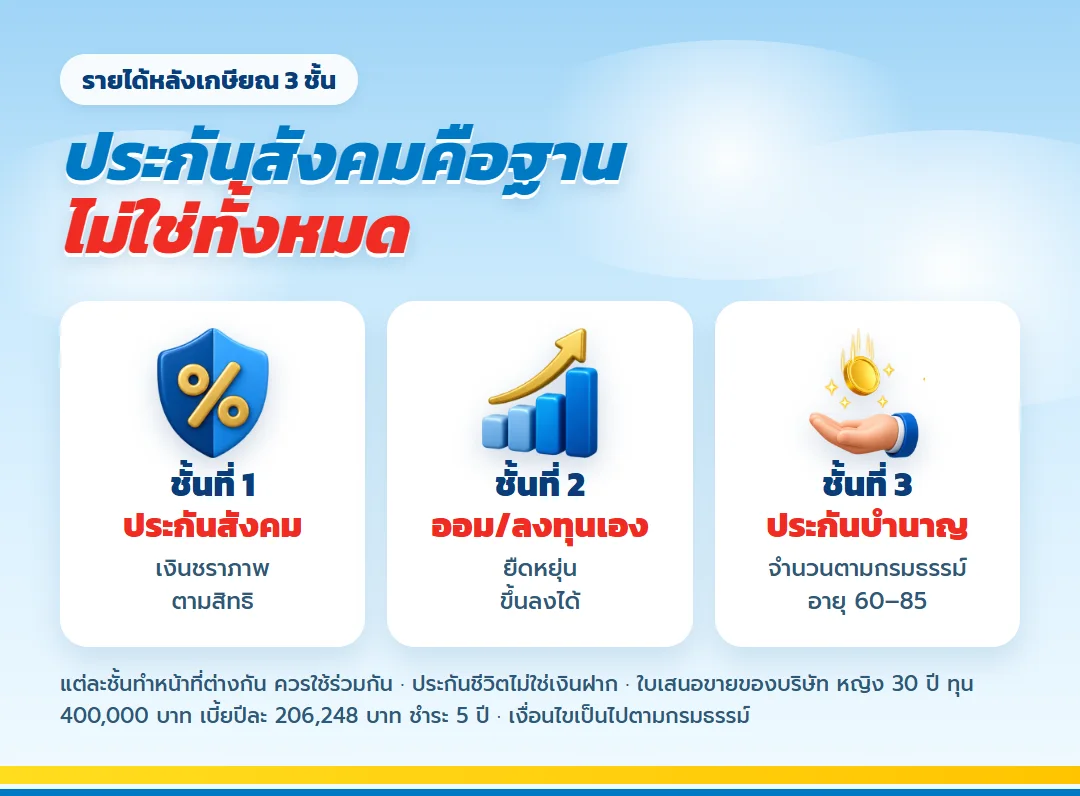
ลองมองรายได้หลังเกษียณเป็นชั้น ๆ ชั้นแรกคือสวัสดิการจากรัฐที่ได้ตามสิทธิ ชั้นที่สองคือเงินจากที่ทำงาน เช่น กองทุนสำรองเลี้ยงชีพ ถ้ามี และชั้นที่สามคือสิ่งที่คุณสร้างเองโดยตรง ชั้นที่สามนี้เป็นชั้นเดียวที่คุณเลือกขนาด จังหวะ และรูปแบบได้เอง
ปัญหาของหลายคนคือมีชั้นแรกแน่นอน ชั้นที่สองบางหรือไม่มี และชั้นที่สามยังเป็นเพียงความตั้งใจ บทความนี้จึงโฟกัสที่การเลือกเครื่องมือสำหรับชั้นที่สาม
ทางเลือกที่ 1: ฝากออมเองทุกเดือน
ข้อดีคือยืดหยุ่นที่สุด ถอนได้เมื่อจำเป็น และเข้าใจง่าย ข้อแลกคือความยืดหยุ่นนั้นเองทำให้เงินถูกดึงไปใช้ได้ง่าย ไม่ว่าจะเป็นค่าซ่อมรถ ค่าเที่ยว หรือของที่อยากได้ และเมื่อถึงวัยเกษียณ คุณต้องบริหารเองว่าจะถอนปีละเท่าไรให้เงินอยู่ได้นานพอ ซึ่งยากเมื่อไม่รู้ว่าจะอายุยืนแค่ไหน
ทางเลือกที่ 2: ลงทุนเองในกองทุนหรือหุ้น
ข้อดีคือมีโอกาสได้ผลตอบแทนสูงกว่าในระยะยาว ข้อแลกคือมูลค่าขึ้นลงตามตลาด และในปีที่ตลาดตกหนักพอดีกับปีที่ต้องใช้เงิน อาจต้องขายในราคาที่ไม่อยากขาย การลงทุนเองยังต้องใช้เวลาและวินัยติดตามพอร์ตต่อเนื่องหลายสิบปี
ทางเลือกที่ 3: ประกันบำนาญอย่าง มันนี่ ฟิต รีไทร์ G 85/5
ข้อดีคือได้บำนาญเป็นจำนวนตามสัญญาเมื่อมีชีวิตอยู่ เริ่มที่อายุ 60 และรับต่อไปถึงอายุ 85 ไม่ขึ้นกับภาวะตลาด แถมใช้สิทธิลดหย่อนภาษีบำนาญได้ตามเกณฑ์ระหว่างจ่ายเบี้ย ข้อแลกคือเงินถูกล็อกไว้ยาว ถ้าเวนคืนช่วงต้นจะได้น้อยกว่าเบี้ยที่จ่าย และผลตอบแทนเฉลี่ยไม่สูงเท่าการลงทุนที่มีความเสี่ยง
| ด้านที่ใช้เทียบ | ทางเลือกที่ 3: ประกันบำนาญ |
| ระยะใส่เงิน | 5 ปี ปีละ 206,248 บาท (เคสตัวอย่าง) |
| รายได้หลังเกษียณ | บำนาญอายุ 60–85 รวม 2,440,000 บาท |
| ความแน่นอน | จำนวนตามกรมธรรม์ ไม่ขึ้นกับตลาด |
| ถอนก่อนกำหนด | ค่าเวนคืนสิ้นปีที่ 5 874,800 บาท ต่ำกว่าเบี้ย |
| เงื่อนไขสมัคร | อายุ 20–55 ปี ทุนขั้นต่ำ 50,000 บาท ไม่ตรวจสุขภาพ |
| สิทธิภาษี | หมวดบำนาญสูงสุดปีละ 200,000 บาท |
สรุปการเทียบแบบสั้น
- ถ้าให้น้ำหนักกับความแน่นอนของเงินเข้าหลังเกษียณ ประกันบำนาญตอบโจทย์ตรงกว่า
- ถ้าให้น้ำหนักกับการเข้าถึงเงินได้ทุกเมื่อ เงินฝากตอบโจทย์กว่า
- ถ้าให้น้ำหนักกับโอกาสเติบโตและรับความผันผวนได้ การลงทุนตอบโจทย์กว่า
- คนส่วนใหญ่ไม่จำเป็นต้องเลือกทางเดียว การผสมสามทางตามสัดส่วนที่รับได้มักสมดุลกว่า
สำหรับผู้ประกันตนที่ต้องการชั้นรายได้ที่ "รู้ตัวเลขล่วงหน้า" เพิ่มจากสิทธิประกันสังคม ประกันบำนาญจึงเหมาะเป็นแกนของชั้นที่สาม แล้วใช้เงินฝากเป็นสภาพคล่อง และการลงทุนเป็นส่วนเติบโต
เบี้ยที่ต้องจ่าย: 5 งวดแล้วจบ
กรณีตัวอย่างจ่ายเบี้ยปีละ 206,248 บาท 5 ปี รวม 1,031,240 บาท ถ้ากันเงินเป็นรายเดือนเพื่อเตรียมเบี้ยรายปีจะอยู่ราว 17,187 บาทต่อเดือน สำหรับมนุษย์เงินเดือนทั่วไปนี่คือก้อนใหญ่ จึงควรใช้เป็นจุดอ้างอิง แล้วขอตารางทุนที่เล็กลงให้เข้ากับรายได้จริง เบี้ยและบำนาญจะปรับลดตามสัดส่วนทุน
ข้อดีของการจ่ายสั้นสำหรับคนทำงานประจำคือ ภาระจบในช่วงที่ยังมีเงินเดือนแน่นอน ไม่ต้องลากยาวไปถึงช่วงอายุ 50 กว่าที่อาจมีค่าใช้จ่ายครอบครัวหรือค่ารักษาพ่อแม่มากขึ้น
เงินที่ได้กลับมาเป็นชั้นเสริมหลังอายุ 60
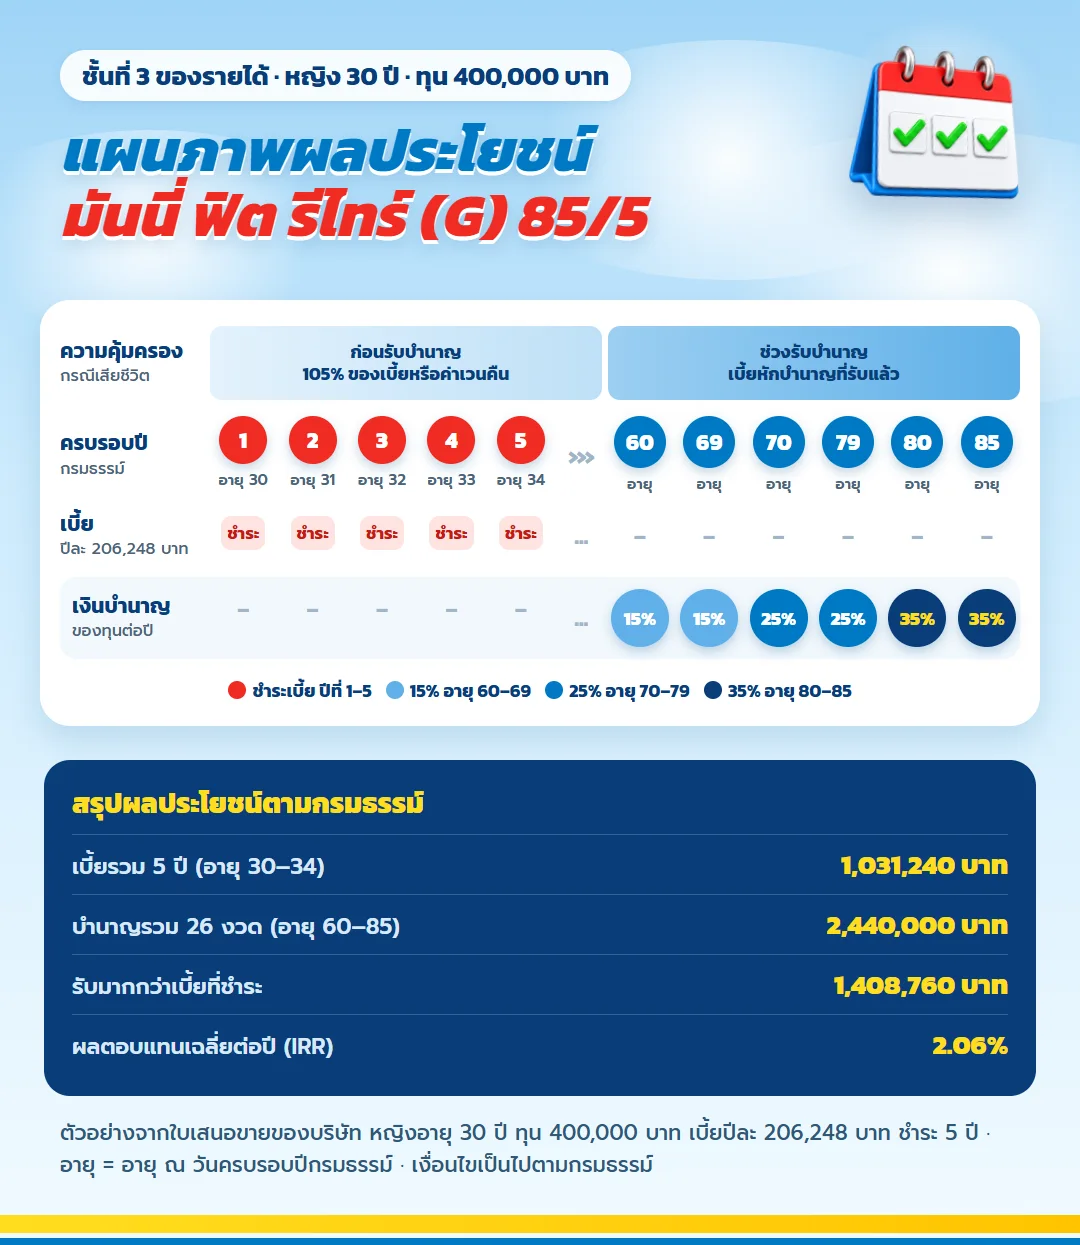
บำนาญแบ่งเป็น 3 ขั้นตามช่วงอายุ อายุ 60–69 รับรายปี 15% ของทุน อายุ 70–79 รับ 25% และอายุ 80–85 รับ 35% เมื่อมีชีวิตอยู่ เลือกรับเป็นรายปีหรือรายเดือนได้ทางเดียวตามเงื่อนไข
| ช่วง | บำนาญต่อปี | บำนาญสะสมเมื่อจบช่วง |
| 60–69 | 60,000 | 600,000 |
| 70–79 | 100,000 | 1,600,000 |
| 80–85 | 140,000 | 2,440,000 |
สำหรับคนที่วางแผนใช้บำนาญเป็นรายได้เสริมจากสิทธิประกันสังคม ทางเลือกรายเดือน 5,040 / 8,360 / 11,720 บาทตามช่วงอายุ ช่วยให้เห็นภาพรายรับต่อเดือนรวมได้ง่าย ถ้ารับครบถึงอายุ 85 รายเดือนรวม 2,451,840 บาท ส่วนรายปีรวม 2,440,000 บาท หรือ 610% ของทุน ให้ยึดยอดรายเดือนที่บริษัทระบุ ไม่นำรายปีมาหาร 12 เอง
จุดที่ควรสังเกตคือ บำนาญเพิ่มเมื่อเข้าช่วงอายุใหม่ ไม่ได้ปรับตามเงินเฟ้อทุกปี การวางชั้นที่สามจึงควรมีส่วนที่เติบโตได้ประกอบด้วย
ปีที่บำนาญรวมแซงเบี้ย และผลตอบแทนเฉลี่ยของกรณีตัวอย่าง
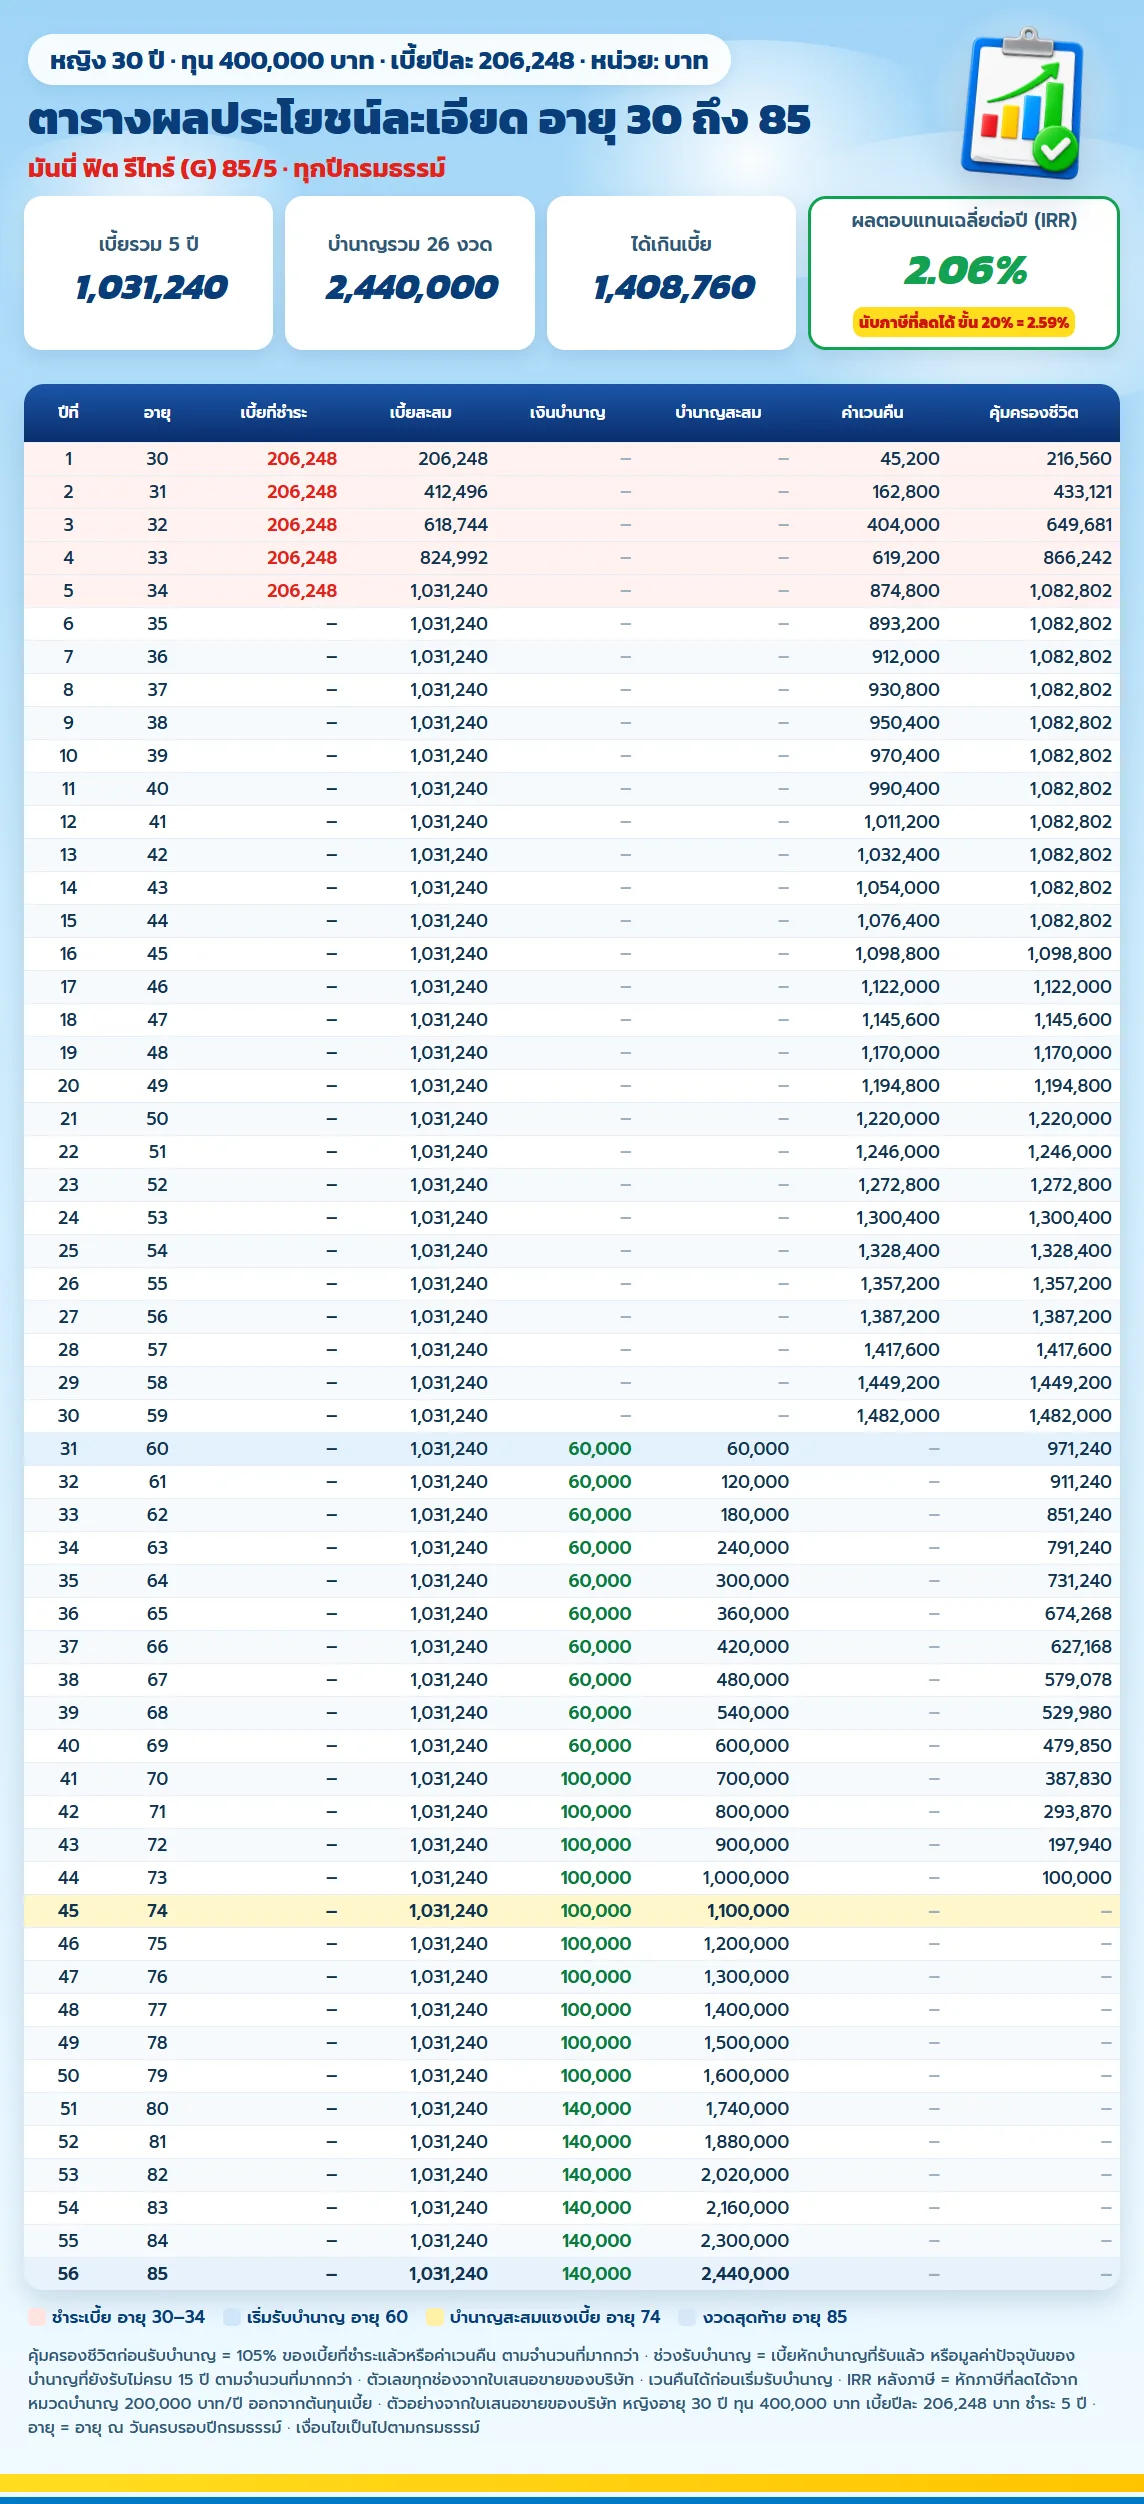
บำนาญสะสมหลังรับงวดอายุ 74 อยู่ที่ 1,100,000 บาท แซงเบี้ยรวม 1,031,240 บาท ถ้ามีชีวิตอยู่รับครบถึงอายุ 85 ส่วนต่างของทางเลือกรายปีคือ 1,408,760 บาท และรายเดือนคือ 1,420,600 บาท
ผลตอบแทนเฉลี่ยของกระแสเงินสดกรณีรายปีประมาณ 2.06% ต่อปี เมื่อเทียบกับทางเลือกอื่น นี่ไม่ใช่ตัวเลขที่หวือหวา แต่เป็นตัวเลขที่มาพร้อมความแน่นอนตามสัญญา ตัวเลขนี้คำนวณจากกรณีตัวอย่าง ไม่รวมผลประหยัดภาษี และไม่ใช่อัตราดอกเบี้ยที่บริษัทประกาศ
เทียบบำนาญสะสมกับเงินที่ใส่ไป
| อายุ | ได้ปีนี้ | ได้สะสม | คุ้มครองชีวิต |
| 60 | 60,000 | 60,000 | 971,240 |
| 65 | 60,000 | 360,000 | 674,268 |
| 70 | 100,000 | 700,000 | 387,830 |
| 73 | 100,000 | 1,000,000 | 100,000 |
| 74 | 100,000 | 1,100,000 | ไม่มี |
| 78 | 100,000 | 1,500,000 | ไม่มี |
| 84 | 140,000 | 2,300,000 | ไม่มี |
| 85 | 140,000 | 2,440,000 | ไม่มี |
ข้อแลกเรื่องสภาพคล่อง: ดูตารางเวนคืนก่อนตัดสินใจ
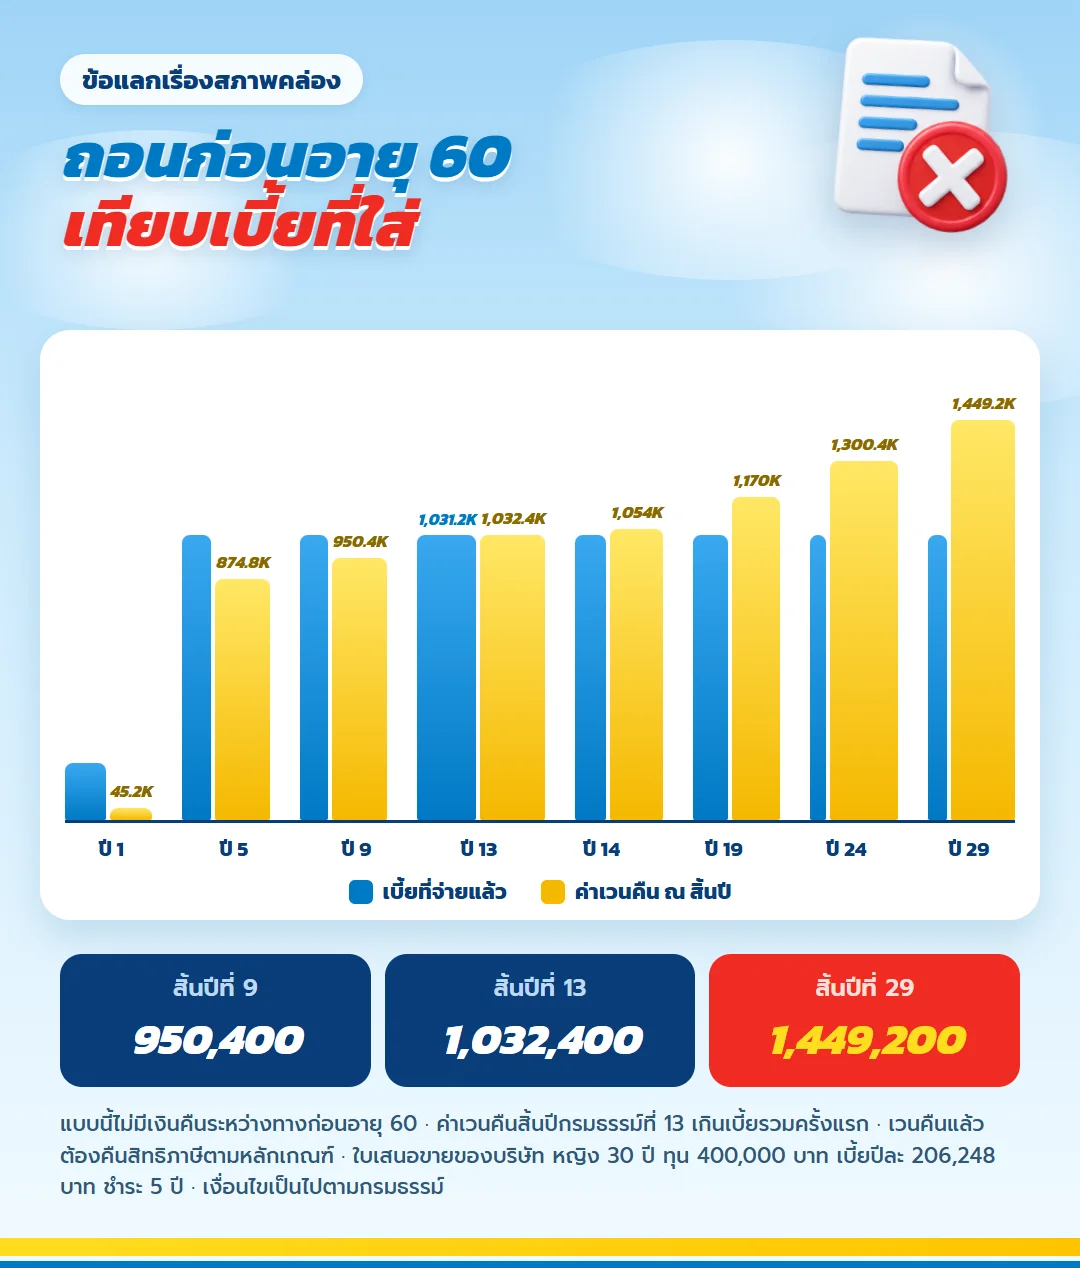
ข้อนี้คือจุดที่ประกันบำนาญแพ้เงินฝากชัดที่สุด ถ้าต้องเลิกสัญญาก่อนกำหนด เงินค่าเวนคืนช่วงต้นต่ำกว่าเบี้ยที่จ่าย สิ้นปีที่ 5 จ่ายไป 1,031,240 บาท แต่เวนคืนได้ 874,800 บาท และเกินเบี้ยรวมครั้งแรกในปีที่ 13 ที่ 1,032,400 บาท
สภาพคล่องก่อนอายุ 60
| สิ้นปี | อายุ | ใส่ไปแล้ว | ถ้าเวนคืน |
| 1 | 30 | 206,248 | 45,200 |
| 5 | 34 | 1,031,240 | 874,800 |
| 9 | 38 | 1,031,240 | 950,400 |
| 14 | 43 | 1,031,240 | 1,054,000 |
| 19 | 48 | 1,031,240 | 1,170,000 |
| 24 | 53 | 1,031,240 | 1,300,400 |
| 29 | 58 | 1,031,240 | 1,449,200 |
การเวนคืนยังอาจทำให้ต้องคืนสิทธิภาษีที่ใช้ไป เงินที่นำมาจ่ายเบี้ยจึงควรเป็นเงินที่คุณแน่ใจว่าไม่ต้องใช้ก่อนอายุ 60 ส่วนเงินสำหรับเหตุไม่คาดฝันให้อยู่ในเงินฝากแยกไว้
ความคุ้มครองชีวิตที่ติดมากับสัญญา
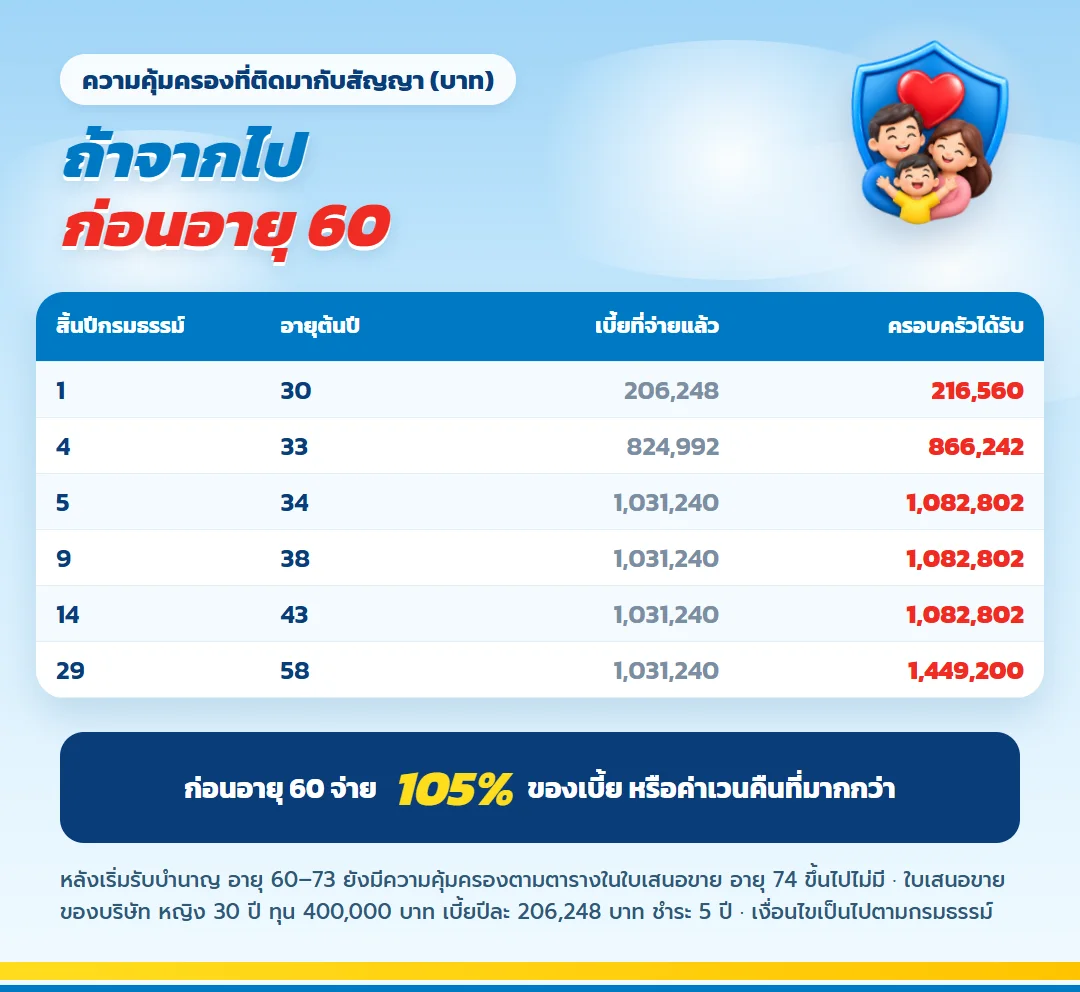
ก่อนวันครบรอบปีกรมธรรม์ที่อายุ 60 หากเสียชีวิต บริษัทจ่าย 1.05 เท่าของเบี้ยประกันชีวิตที่ชำระแล้ว หรือเงินค่าเวนคืน ณ วันที่เสียชีวิต แล้วแต่จำนวนใดมากกว่า หลังเริ่มรับบำนาญแต่ยังไม่ครบ 15 ปี ผู้รับประโยชน์ได้รับตามคอลัมน์ขวาของตารางรายปี และตั้งแต่อายุ 74 ตารางไม่มีเงินส่วนนี้แล้วเพราะบำนาญสะสมเกินเบี้ยแล้ว
เมื่อเทียบกับเงินฝาก ประเด็นนี้ใกล้เคียงกัน คือครอบครัวได้เงินกลับในระดับใกล้เบี้ยที่จ่าย ไม่ใช่ทุนประกันก้อนใหญ่ ถ้าต้องการปกป้องครอบครัว ควรมีประกันชีวิตแยกต่างหาก
สิทธิภาษี: ข้อได้เปรียบที่เงินฝากไม่มี
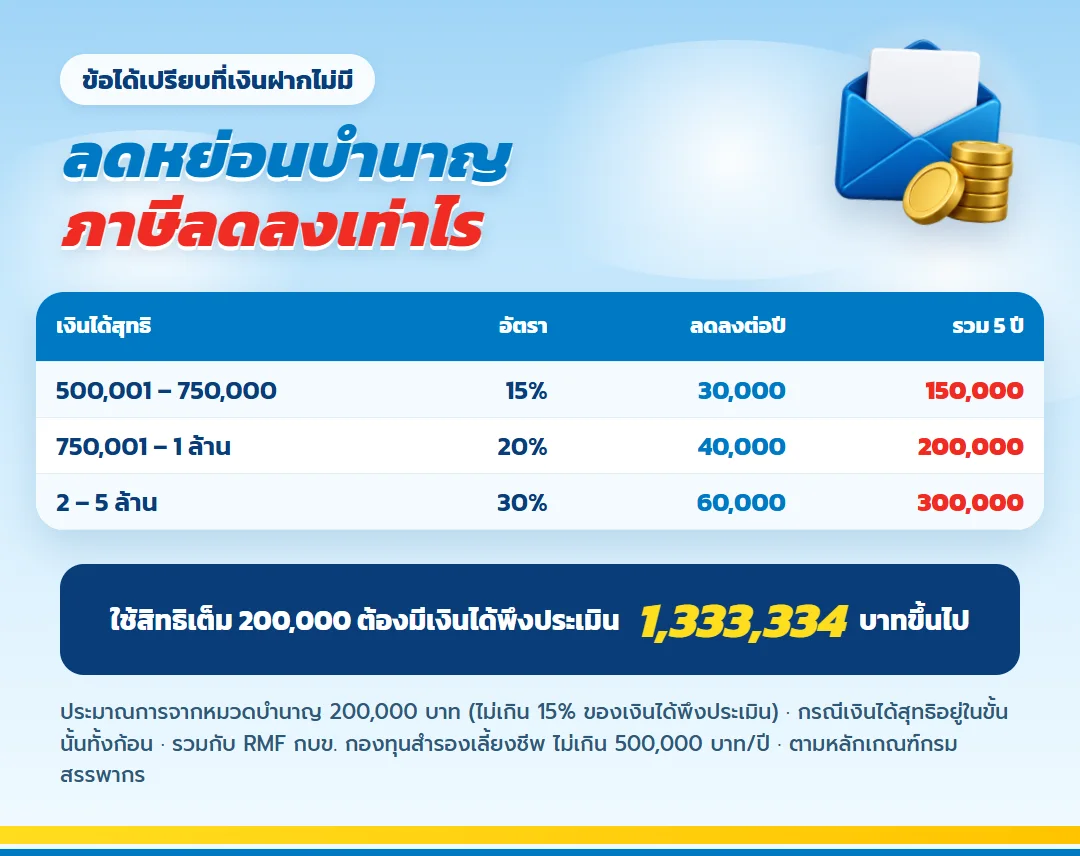
ระหว่างจ่ายเบี้ย 5 ปี มันนี่ ฟิต รีไทร์ G 85/5 ใช้สิทธิลดหย่อนภาษีบำนาญได้ตามเกณฑ์ ในกรณีตัวอย่างเบี้ยที่ใช้สิทธิได้คือ 206,248 บาทต่อปี กรมสรรพากรกำหนดให้เบี้ยประกันบำนาญหักได้ไม่เกิน 15% ของเงินได้พึงประเมิน ไม่เกิน 200,000 บาท และเมื่อรวมกับการออมเพื่อเกษียณอื่นต้องไม่เกิน 500,000 บาท ส่วนประกันชีวิตทั่วไปหักได้ไม่เกิน 100,000 บาท
ยอดที่หักได้จริงขึ้นกับเงินได้ของคุณ และไม่เท่ากับเงินภาษีที่ได้คืน อ่านรายละเอียดที่ ข้อมูลลดหย่อนบำนาญบนเว็บกรมสรรพากร และ ประกาศฉบับที่ 194 ว่าด้วยลดหย่อนบำนาญ
คำถามจากผู้ประกันตนที่กำลังเทียบทางเลือก
มีประกันสังคมแล้ว จำเป็นต้องมีประกันบำนาญอีกไหม?
ไม่ได้จำเป็นสำหรับทุกคน ขึ้นกับว่ารายได้หลังเกษียณที่คาดว่าจะได้ พอกับค่าใช้จ่ายที่ตั้งใจไว้หรือไม่ ถ้ายังขาด ประกันบำนาญเป็นทางหนึ่งที่ให้เงินเข้าเป็นงวดตามสัญญา
ลาออกหรือเปลี่ยนงาน กระทบกรมธรรม์ไหม?
ไม่กระทบสัญญาโดยตรง เพราะกรมธรรม์เป็นของคุณ ไม่ผูกกับนายจ้าง สิ่งที่ต้องดูคือยังจ่ายเบี้ยครบ 5 ปีได้หรือไม่
ต้องตรวจสุขภาพไหม?
แบบนี้ไม่ต้องตรวจสุขภาพ แต่ต้องตอบข้อมูลในใบสมัครตามความจริงตามหลักเกณฑ์รับประกันของบริษัท
ถ้าจ่ายเบี้ยไม่ไหวกลางทางทำอย่างไร?
ติดต่อบริษัทก่อนครบกำหนดเพื่อขอทางเลือกตามกรมธรรม์และดูตารางผลประโยชน์ที่จะเปลี่ยน อย่าหยุดจ่ายโดยเข้าใจว่าบำนาญเดิมยังอยู่ครบ
เริ่มรับบำนาญได้ก่อนอายุ 60 ไหม?
ไม่ได้ บำนาญงวดแรกเริ่มในวันครบรอบปีกรมธรรม์ที่อายุ 60 ตามเงื่อนไข
ข้อกำหนดและคำเตือน
- การเทียบใช้ใบเสนอขายหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 400,000 บาท ไม่ใช่เบี้ยหรือผลประโยชน์ของผู้สมัครทุกคน
- บทความนี้ไม่ได้คำนวณสิทธิประกันสังคมของผู้อ่าน ให้ตรวจสิทธิกับหน่วยงานที่เกี่ยวข้อง
- บำนาญจ่ายเมื่อมีชีวิตอยู่ตามกำหนด ตั้งแต่งวดละ 5,000 บาทขึ้นไป ผู้เอาประกันต้องพิสูจน์การมีชีวิตโดยรับค่าใช้จ่ายเอง และบริษัทอาจหักค่าใช้จ่ายในการจ่ายบำนาญตามเงื่อนไข
- ตัวเลขผลตอบแทนเฉลี่ยมาจากกรณีตัวอย่าง ไม่นับสิทธิภาษีและเงินเฟ้อ ไม่ใช่อัตราที่บริษัทประกาศ
- ไม่ใช่เงินฝาก การถอนช่วงต้นอาจได้ต่ำกว่าเบี้ยที่ใส่และกระทบสิทธิลดหย่อน
- คืนกรมธรรม์ภายใน 15 วันหลังได้รับได้ หักค่าใช้จ่ายฉบับละ 500 บาท
- ใช้กรมธรรม์ฉบับจริงเป็นหลักเรื่องความคุ้มครองและข้อยกเว้น
ขั้นต่อไป: วางชั้นที่สามให้พอดีกับคุณ
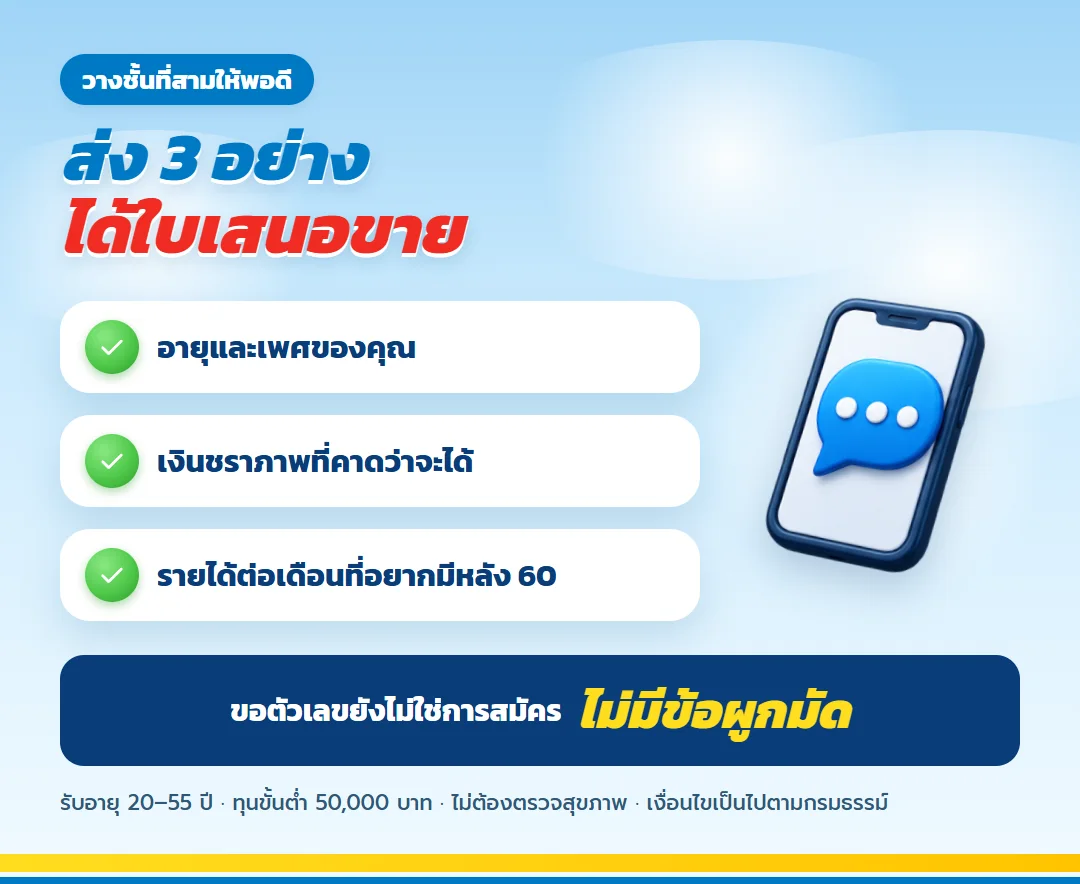
เริ่มจากประมาณค่าใช้จ่ายต่อเดือนที่อยากมีหลังอายุ 60 แล้วดูว่าสิทธิที่มีอยู่ครอบคลุมได้แค่ไหน ส่วนที่ขาดคือขนาดของชั้นที่สาม จากนั้นให้ตัวแทนทำใบเสนอขายหลายระดับทุนตามอายุ เพศ และอาชีพของคุณ เพื่อเลือกสัดส่วนระหว่างบำนาญ เงินฝาก และการลงทุน
การขอใบเสนอขายยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ธนทวี 15/8 ไทม์ไลน์เงินอายุ 30 ถึง 45 จ่ายจบอายุ 37 รับ 525,000
ดูรายละเอียด
ทีแอลแพลน 20/10 เก็บเงินโบนัสปีละ 21,140 บาท รับเงินก้อน 300,000 ปีที่ 20
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 อ่านตัวอย่างผลประโยชน์ของบริษัท 6 ช่อง ก่อนเซ็นใบคำขอ
ดูรายละเอียด
ธนทรัพย์ 30/30 ออมรายเดือนหลักร้อย เดือนละ 260 บาท รับเงินก้อนตอนอายุ 65
ดูรายละเอียด
เกษมเกษียณ สำหรับคนเก็บเงินไม่อยู่ เริ่มอายุไหนดี พร้อมเช็กลิสต์ก่อนเริ่มออม
ดูรายละเอียด
ธนทวี 25/15 ไทม์ไลน์อายุ 30 ถึง 55 ทุน 200,000 เงินคืนทุกปี รับ 252,000
ดูรายละเอียด
ธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนวัย 40 ที่เพิ่งขึ้นเงินเดือน กันส่วนที่เพิ่มไว้เป็นเงินก้อนวันเกษียณ
ดูรายละเอียดธนทวี 15/8 ไทม์ไลน์เงินอายุ 30 ถึง 45 จ่ายจบอายุ 37 รับ 525,000
ดูรายละเอียดทีแอลแพลน 20/10 เก็บเงินโบนัสปีละ 21,140 บาท รับเงินก้อน 300,000 ปีที่ 20
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 อ่านตัวอย่างผลประโยชน์ของบริษัท 6 ช่อง ก่อนเซ็นใบคำขอ
ดูรายละเอียดธนทรัพย์ 30/30 ออมรายเดือนหลักร้อย เดือนละ 260 บาท รับเงินก้อนตอนอายุ 65
ดูรายละเอียดเกษมเกษียณ สำหรับคนเก็บเงินไม่อยู่ เริ่มอายุไหนดี พร้อมเช็กลิสต์ก่อนเริ่มออม
ดูรายละเอียดธนทวี 25/15 ไทม์ไลน์อายุ 30 ถึง 55 ทุน 200,000 เงินคืนทุกปี รับ 252,000
ดูรายละเอียดธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนวัย 40 ที่เพิ่งขึ้นเงินเดือน กันส่วนที่เพิ่มไว้เป็นเงินก้อนวันเกษียณ
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้