มันนี่ ฟิต เฟิร์ม 30/15 เทียบทางเลือกเงินเก็บ สำหรับคนที่อยากทำงานน้อยลงหลังอายุ 45
เทียบทางเลือกเงินเก็บสำหรับคนที่อยากลดจังหวะการทำงานหลังอายุ 45 ดูว่า มันนี่ ฟิต เฟิร์ม 30/15 ช่วยให้ภาระเบี้ยจบก่อน และมีเงินคืนรับรองเข้ามาในช่วงชีวิตที่ช้าลงอย่างไร
เทียบทางเลือกเงินเก็บสำหรับคนที่อยากลดจังหวะการทำงานหลังอายุ 45 ดูว่า มันนี่ ฟิต เฟิร์ม 30/15 ช่วยให้ภาระเบี้ยจบก่อน และมีเงินคืนรับรองเข้ามาในช่วงชีวิตที่ช้าลงอย่างไร บทความนี้ตอบเรื่องวางแผนการเงิน ลดงานวัยกลางคน, ประกันออมทรัพย์ จ่ายเบี้ยสั้น, มันนี่ ฟิต เฟิร์ม 30/15 เทียบทางเลือก และมันนี่ ฟิต เฟิร์ม 30/15 เงินครบกำหนด
มีคนวัยสามสิบไม่น้อยที่วางชีวิตไว้เป็นสองครึ่ง ครึ่งแรกทำงานเต็มกำลัง รับงานเยอะ ขึ้นตำแหน่ง เก็บประสบการณ์ ครึ่งหลังอยากชะลอลง อาจย้ายไปอยู่ต่างจังหวัด เปิดร้านเล็ก ๆ รับงานเฉพาะที่ชอบ หรือทำงานแค่บางวันของสัปดาห์ ความฝันแบบนี้ไม่ได้ต้องการเงินมหาศาล แต่ต้องการสิ่งหนึ่งที่สำคัญมาก คือวันที่รายได้ลดลง ภาระผูกพันทางการเงินต้องเบาลงด้วย
บทความนี้เปรียบเทียบทางเลือกในการเก็บเงินสำหรับคนที่ตั้งใจลดจังหวะการทำงานในวัยกลางคน และดูว่า มันนี่ ฟิต เฟิร์ม 30/15 เข้ามาอยู่ตรงไหนของแผน จุดที่ทำให้แบบนี้น่าสนใจสำหรับคนกลุ่มนี้คือโครงที่จ่ายเบี้ยจบใน 15 ปี แต่ผลประโยชน์ยังเดินต่ออีก 15 ปี โดยเงินคืนรายปีจะเพิ่มขึ้นในช่วงหลัง ตรงกับช่วงที่คุณอยากทำงานน้อยลงพอดี
ตัวเลขที่ยกมาคิดต่อทุนประกัน 100,000 บาท จากใบเสนอขายตัวอย่างของบริษัท กรณีผู้หญิงอายุ 30 ปี เพื่อให้เห็นจังหวะเงินเข้าออก ไม่ได้เป็นงบที่แนะนำ ยอดรับรองเพิ่มตามทุนที่เลือก ส่วนเบี้ยจริงขึ้นกับอายุ เพศ อาชีพ สุขภาพ และเกณฑ์รับประกันของบริษัท
โจทย์ของคนที่อยากทำงานน้อยลงหลังอายุ 45
เวลาคิดถึงชีวิตครึ่งหลังที่ช้าลง คนมักโฟกัสที่เงินก้อนว่าต้องมีเท่าไร แต่สิ่งที่ทำให้แผนนี้ล้มบ่อยกว่าคือ ภาระรายจ่ายประจำที่ยังค้างอยู่ เช่น ค่างวด เบี้ยประกันที่ต้องจ่ายไปอีกนาน หรือการผ่อนที่ยาวเกินช่วงทำงานเต็มเวลา พอรายได้ลดลงครึ่งหนึ่ง ภาระเหล่านี้ไม่ได้ลดตาม
โจทย์จึงมีสามข้อ ข้อแรก ภาระผูกพันระยะยาวควรจบในช่วงที่รายได้ยังสูง ข้อสอง หลังลดจังหวะแล้ว ควรมีเงินเข้ามาสม่ำเสมอบางส่วนที่ไม่ขึ้นกับการทำงาน ข้อสาม ควรมีเงินก้อนรอไว้ในวันที่จะหยุดทำงานจริง
เทียบสามทางเลือกของเงินเก็บสำหรับชีวิตครึ่งหลัง
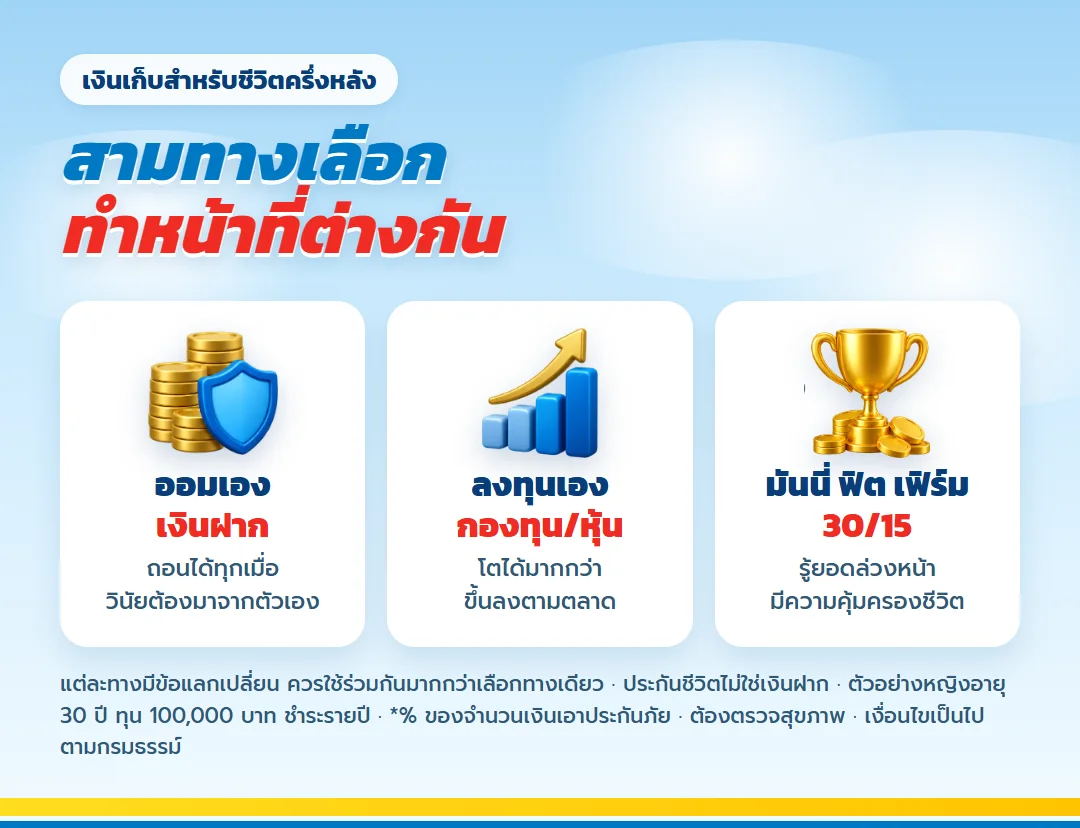
ทางเลือกที่ 1: ออมเองในบัญชีเงินฝาก
ข้อดีคือยืดหยุ่นที่สุด ถอนได้ทุกเมื่อ ข้อเสียคือยืดหยุ่นเกินไปสำหรับเงินที่ตั้งใจเก็บยาว เงินก้อนที่ถอนง่ายมักถูกหยิบไปใช้กับเรื่องเร่งด่วนระหว่างทาง และไม่มีความคุ้มครองชีวิตในตัว ถ้าคุณมีวินัยสูงมาก วิธีนี้ทำได้ แต่คนส่วนใหญ่ต้องการกลไกบางอย่างที่ช่วยกันมือตัวเอง
ทางเลือกที่ 2: ลงทุนเองในกองทุนหรือหุ้น
มีโอกาสเติบโตสูงกว่า แต่มูลค่าขึ้นลงตามตลาด ถ้าตลาดตกในปีที่คุณตั้งใจลดงานพอดี แผนอาจต้องเลื่อนออกไป เหมาะกับเงินส่วนที่รับความผันผวนได้และมีเวลารอ
ทางเลือกที่ 3: มันนี่ ฟิต เฟิร์ม 30/15
เป็นประกันออมทรัพย์ที่มีเงินคืนและเงินครบกำหนดรับรองตามสัญญา มีความคุ้มครองชีวิตในตัว จ่ายเบี้ยจบเร็วกว่าระยะสัญญาครึ่งหนึ่ง ข้อแลกเปลี่ยนคือสภาพคล่องต่ำ การยกเลิกกลางทางอาจได้คืนน้อยกว่าเบี้ยที่จ่าย และเงินที่ได้เป็นจำนวนตามสัญญาซึ่งไม่ได้เติบโตตามตลาด
สามทางเลือกนี้ไม่ได้แข่งกัน คนที่วางแผนชีวิตครึ่งหลังได้ดีมักใช้มากกว่าหนึ่งทาง เงินฉุกเฉินอยู่ในบัญชี เงินที่รอได้นานและรับความเสี่ยงได้อยู่ในการลงทุน และเงินส่วนที่ต้องการความแน่นอนอยู่ในแผนที่มีผลประโยชน์รับรอง
ภาพผลประโยชน์ก่อนเทียบตัวเลข
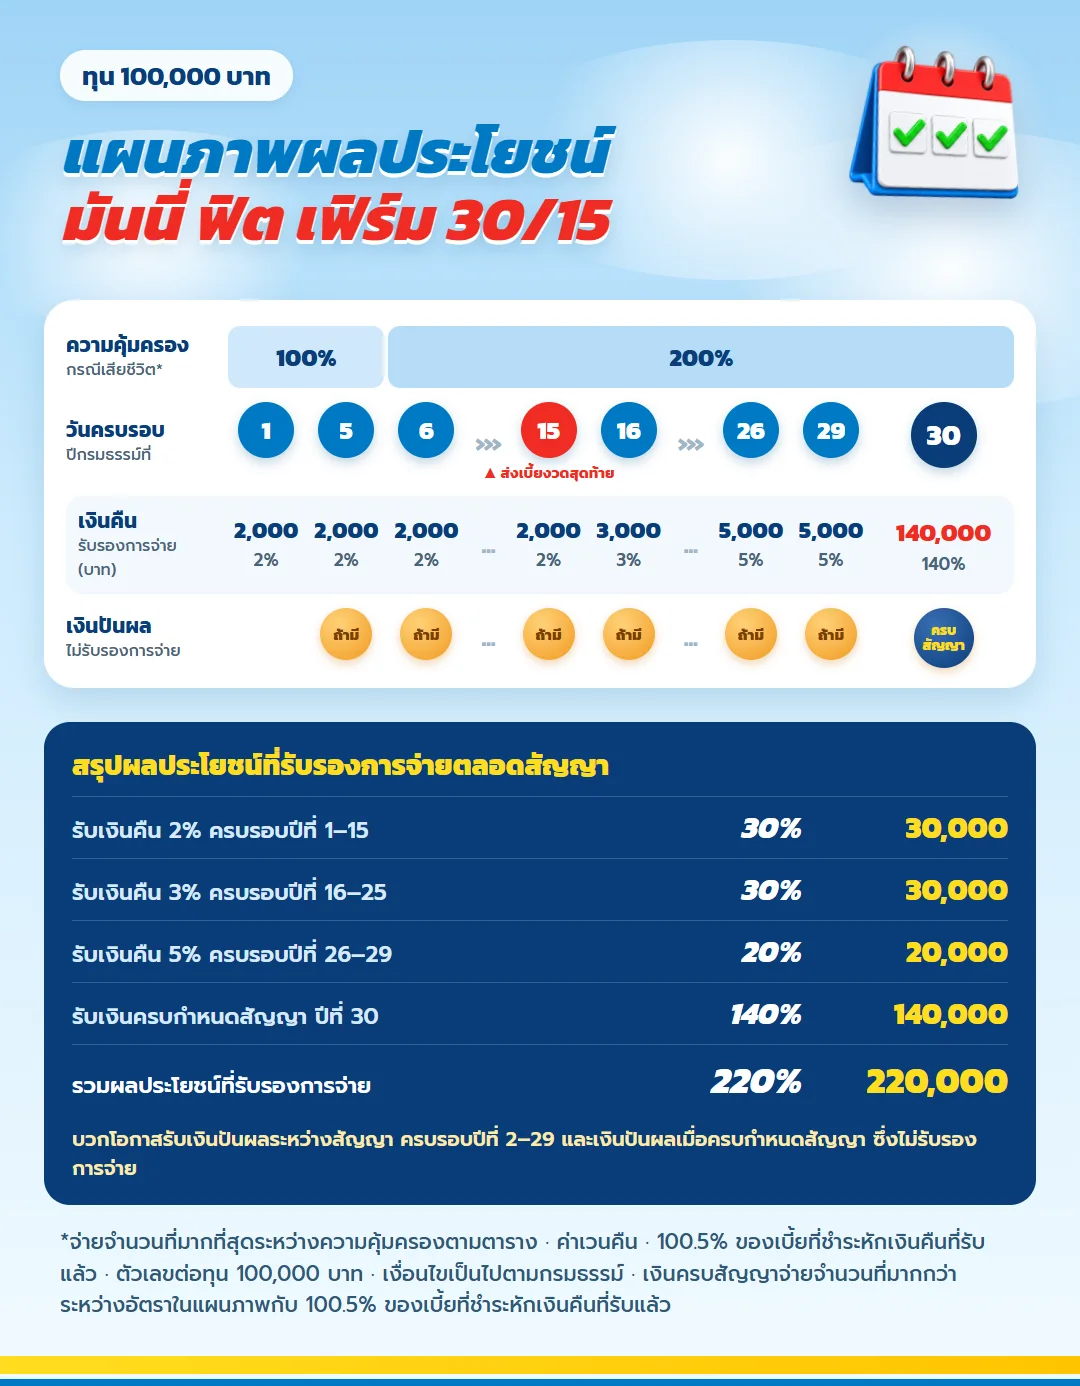
ภาพนี้แบ่งชีวิตเป็นสองครึ่งชัดเจน ก่อนวงสีแดงคือช่วงเร่งที่ยังจ่ายเบี้ย หลังวงสีแดงคือช่วงผ่อนที่ไม่มีเบี้ยแล้ว แต่เงินคืนกลับเพิ่มขึ้นทุกขั้น จนถึงเงินก้อนในปีที่ 30
| รู้ยอดล่วงหน้าโดยไม่ต้องทำงานเพิ่ม | % ของทุน | จำนวนเงิน (บาท) |
| ช่วงเร่ง เงินคืน 2% ปีที่ 1 ถึง 15 | 30% | 30,000 |
| ช่วงผ่อน เงินคืน 3% ปีที่ 16 ถึง 25 | 30% | 30,000 |
| ช่วงเตรียมหยุด เงินคืน 5% ปีที่ 26 ถึง 29 | 20% | 20,000 |
| ครบสัญญาปีที่ 30 | 140% | 140,000 |
| รวมที่รู้ล่วงหน้าทั้งหมด | 220% | 220,000 |
ยอดในตารางคิดต่อทุน 100,000 บาท และไม่ขึ้นกับว่าปีนั้นคุณรับงานได้มากแค่ไหน เมื่อนำไปเทียบกับการออมหรือลงทุนเอง ให้ใช้ตัวเลขชุดนี้ ไม่ใช่ตัวเลขที่รวมเงินปันผล
ข้อมูลของแบบที่ใช้เทียบ
| ประเด็นที่ใช้เทียบ | มันนี่ ฟิต เฟิร์ม 30/15 (ต่อทุนแสน) |
| ช่วงที่ต้องใส่เงิน | 15 ปี ปีละ 12,522 รวม 187,830 |
| เงินที่รู้ล่วงหน้าระหว่างทาง | เงินคืนรวม 80,000 (ปีที่ 1–29) |
| เงินก้อนปลายทาง | 140,000 เมื่อครบปีที่ 30 |
| ถ้าถอนกลางทาง | ค่าเวนคืน + เงินคืนที่รับแล้ว ต่ำกว่าเบี้ยจนถึงปีที่ 21 |
| ความคุ้มครองชีวิต | ปีที่ 1–5 รับ 100,000 · ปีที่ 6 เป็นต้นไป 200,000 |
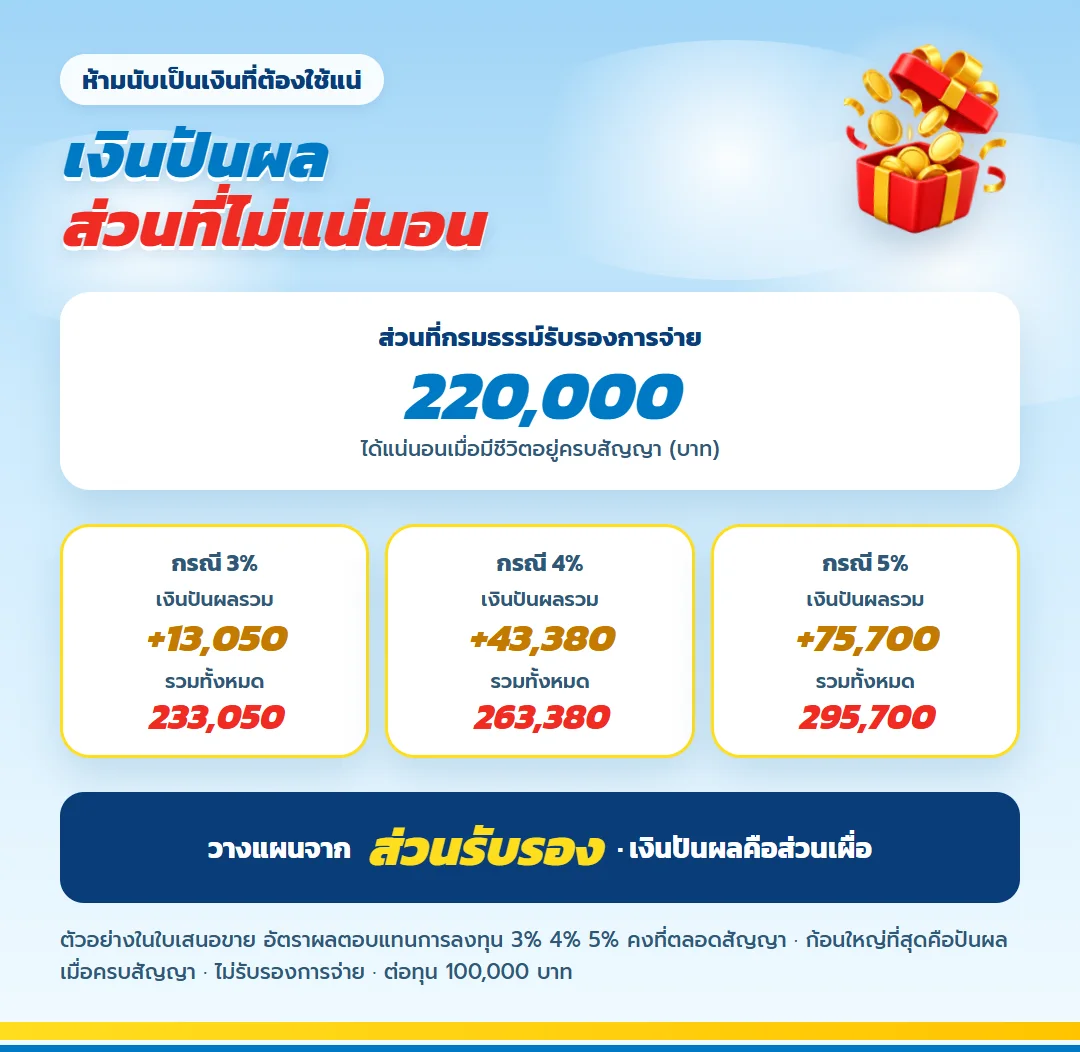
| ส่วนที่ไม่แน่นอน | เงินปันผล ไม่รับรองการจ่าย |
เปอร์เซ็นต์ของเงินคืนและเงินครบกำหนดคำนวณจากทุนประกัน ส่วนเงินปันผลเป็นส่วนที่ไม่รับรองการจ่าย ในการเทียบกับทางเลือกอื่นจึงควรใช้เฉพาะตัวเลขรับรอง
ถ้าอยากเห็นขนาดของเงินปันผล ตารางตัวอย่างของบริษัทกรณี 5% ซึ่งเป็นกรณีสูงสุดที่แสดง ให้ปันผลรวมตลอดสัญญาราว 75,700 บาทต่อทุนแสน กรณี 4% ราว 43,380 บาท และกรณี 3% ราว 13,050 บาท ก้อนเดียวที่ใหญ่ที่สุดมาตอนครบสัญญา ไม่ใช่ช่วงที่คุณเริ่มลดงาน และทุกกรณีไม่รับรองการจ่าย
แผนนี้เมื่อวางเป็นสองครึ่งของชีวิต
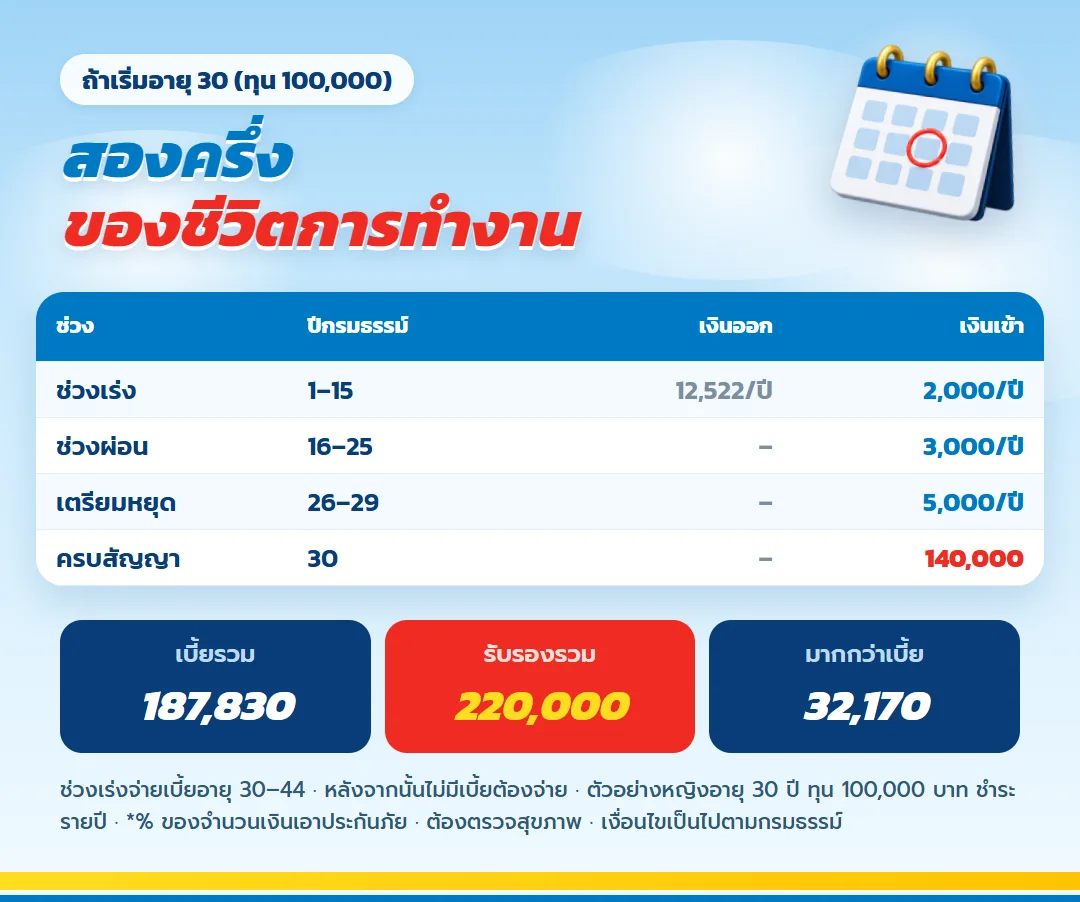
ถ้าเริ่มที่อายุ 30 จะเห็นภาพแบ่งเป็นช่วงเร่งและช่วงผ่อนได้ชัด
- ช่วงเร่ง ปีกรมธรรม์ที่ 1 ถึง 15 จ่ายเบี้ยปีละ 12,522 บาท ในเคสตัวอย่าง พร้อมรับเงินคืนรับรองปีละ 2,000 บาท
- ช่วงผ่อน ปีกรมธรรม์ที่ 16 ถึง 25 ไม่มีเบี้ยต้องจ่าย เงินคืนเพิ่มเป็นปีละ 3,000 บาท
- ช่วงเตรียมหยุด ปีกรมธรรม์ที่ 26 ถึง 29 เงินคืนเพิ่มเป็นปีละ 5,000 บาท
- ครบสัญญาปีที่ 30 เงินครบกำหนดรับรอง 140,000 บาท
สำหรับคนที่อยากลดงานหลังอายุ 45 จุดสำคัญคือภาระเบี้ยของแผนนี้หายไปพอดีในปีที่คุณตั้งใจเปลี่ยนจังหวะชีวิต และจากนั้นแผนกลับกลายเป็นฝั่งที่จ่ายเงินให้คุณทุกปี แทนที่จะเป็นรายจ่ายที่ต้องหาเงินมาป้อน
ถ้าคุณเริ่มที่อายุอื่น ปีที่หยุดจ่ายเบี้ยและปีครบสัญญาจะเลื่อนตาม ลองนับจากอายุจริงว่าปีที่ 15 ของสัญญาตรงกับแผนลดงานของคุณหรือไม่ ถ้าห่างกันมาก อาจต้องพิจารณาแบบที่ระยะจ่ายเบี้ยต่างออกไป
ตัวเลขช่วงเร่ง: จ่ายไหวแค่ไหนในปีที่งานยังหนัก
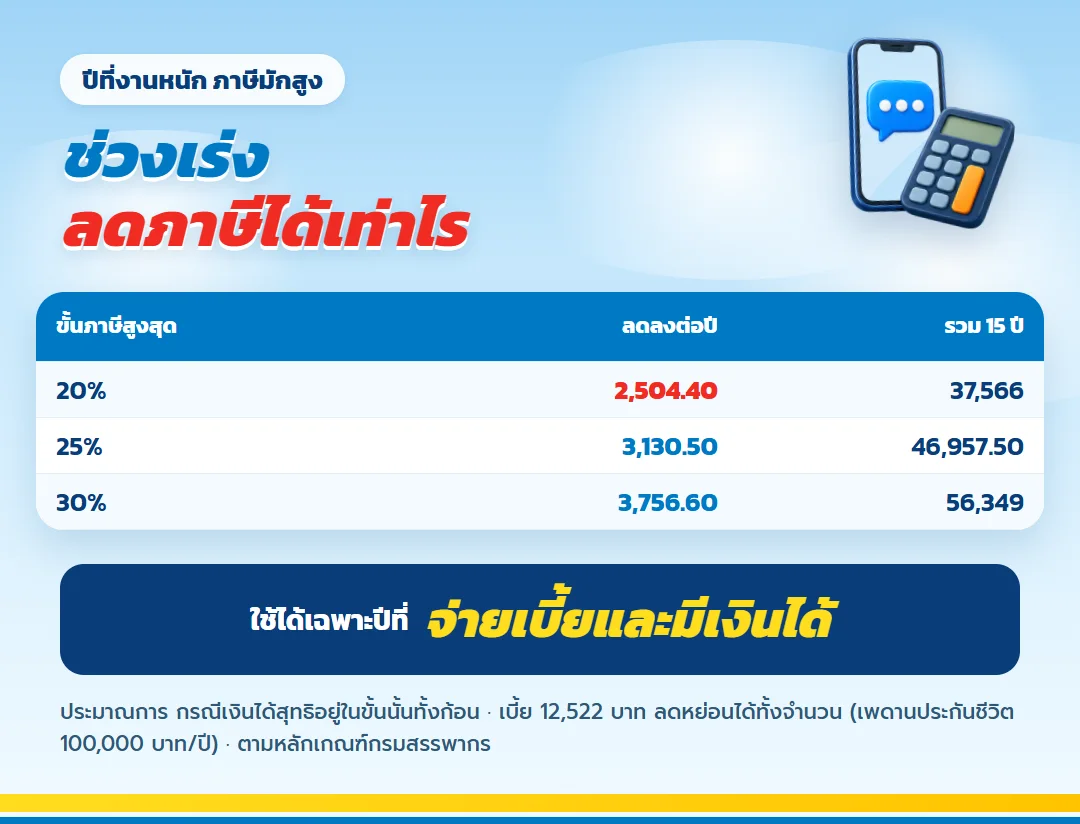
ที่ทุนแสน เบี้ย 15 ปีรวม 187,830 บาท เฉลี่ยเดือนละราว 1,044 บาท ช่วงที่ยังทำงานเต็มเวลาตัวเลขนี้ไม่หนัก คำถามที่สำคัญกว่าคือ ถ้าตั้งเป้าเงินก้อนตอนอายุ 60 ไว้หลายเท่าของทุนแสน แล้วรายได้ไม่ได้โตอย่างที่หวัง จะยังจ่ายเบี้ยของทุนนั้นได้ครบ 15 ปีไหม แผนที่เล็กแต่เดินถึงปลายทางดีกว่าแผนใหญ่ที่หยุดกลางทาง
เงินคืนปีละ 2,000 บาทในช่วงเร่งอาจใช้ช่วยจ่ายเบี้ยงวดถัดไป หรือสะสมไว้เป็นทุนตั้งต้นของสิ่งที่อยากทำในครึ่งหลัง เช่น ค่าเรียนทักษะใหม่ ทั้ง 15 งวดรวมกันเป็น 30,000 บาทต่อทุนแสน
ตัวเลขช่วงผ่อน: เงินที่เข้ามาโดยไม่ต้องทำงานเพิ่ม
หลังปีที่ 15 เงินคืนปีละ 3,000 บาทสิบงวด รวม 30,000 บาท และปีละ 5,000 บาทอีกสี่งวด รวม 20,000 บาทต่อทุนแสน เป็นเงินที่รู้ล่วงหน้าและไม่ขึ้นกับว่าปีนั้นคุณรับงานได้มากแค่ไหน ถ้าเลือกทุนหลายเท่าของตัวอย่าง เงินก้อนรายปีแบบนี้จะช่วยรองรับรายจ่ายรายปี เช่น ภาษีที่ดินและสิ่งปลูกสร้าง ค่าประกันรถ หรือค่าตรวจสุขภาพ
เมื่อรวมทั้งหมด ถ้ามีชีวิตอยู่ครบสัญญาและรับเงินคืนตามงวด ส่วนรับรองคือ 80,000 บาทจากเงินคืน บวก 140,000 บาทจากเงินครบกำหนด เป็น 220,000 บาท มากกว่าเบี้ยรวม 32,170 บาท ตัวเลขนี้เป็นผลต่างของเงินรวม ไม่ใช่อัตราต่อปี ไม่รวมเงินปันผลที่ไม่รับรอง และยังไม่คิดเงินเฟ้อหรือภาษี
ความคุ้มครองระหว่างทาง ที่ทางเลือกอื่นไม่มี
จุดต่างอีกข้อเมื่อเทียบกับการออมหรือลงทุนเอง คือความคุ้มครองชีวิต เคสทุน 100,000 บาทคุ้มครอง 100,000 บาทในปีที่ 1 ถึง 5 และ 200,000 บาทตั้งแต่ปีที่ 6 ตามเงื่อนไขกรมธรรม์ ถ้าคุณมีคนที่พึ่งพาคุณอยู่ เงินส่วนนี้ช่วยให้แผนของครอบครัวไม่สะดุดถ้าคุณไม่อยู่ ถ้าไม่มีใครพึ่งพา ก็ยังระบุผู้รับประโยชน์เป็นคนที่คุณอยากดูแลได้
ข้อแลกเปลี่ยนที่ต้องยอมรับก่อนเลือก
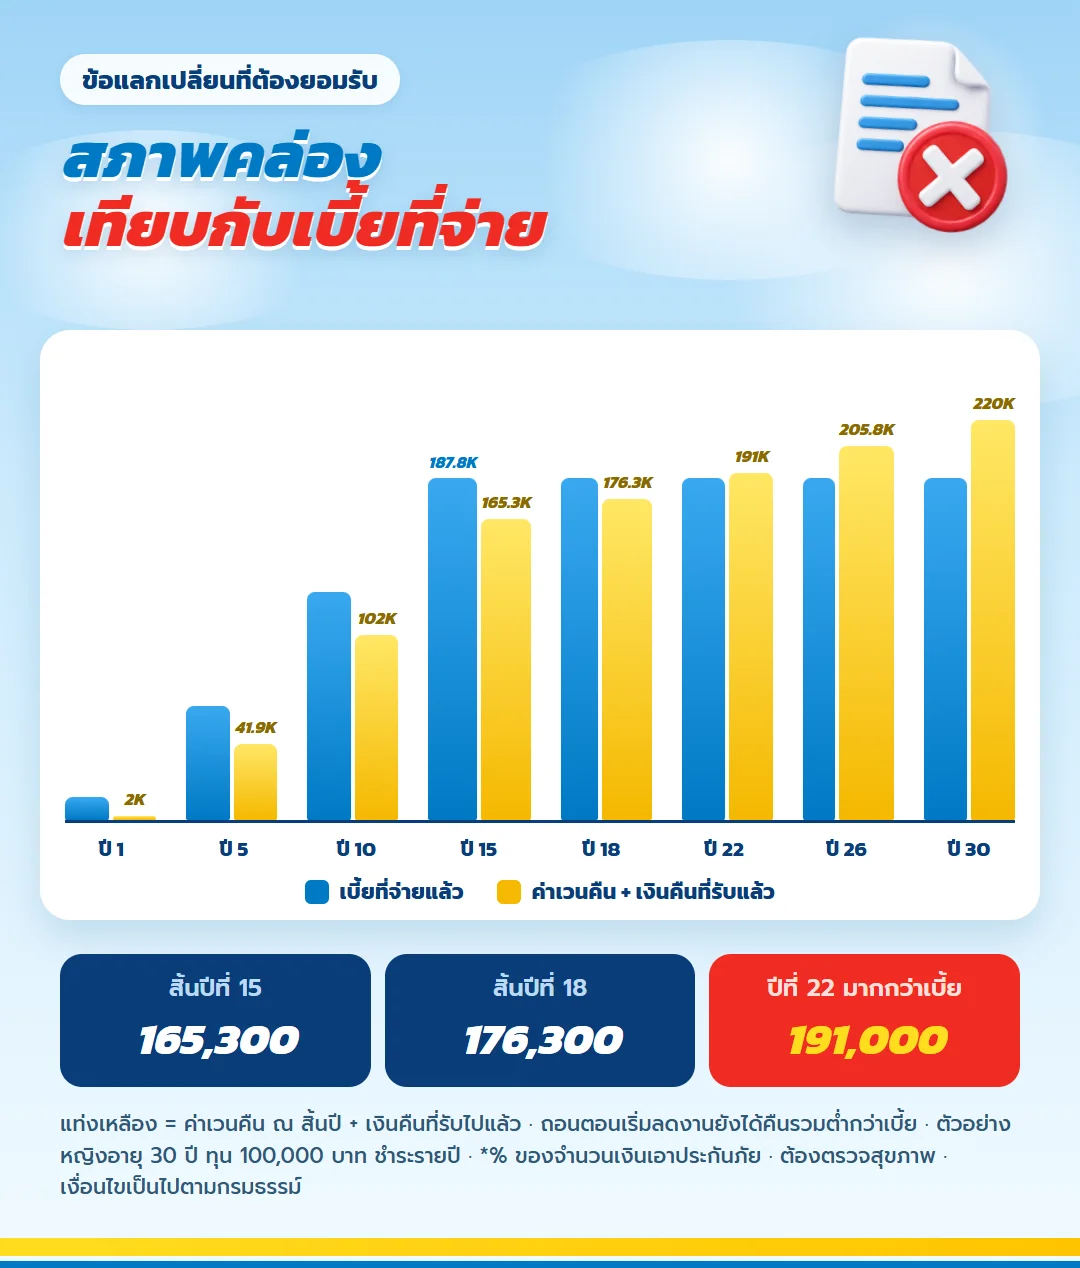
- สภาพคล่องต่ำ ถ้าถอนออกตอนลดงานสิ้นปีที่ 15 ค่าเวนคืน 135,300 บาท บวกเงินคืนที่รับแล้ว 30,000 บาท รวม 165,300 บาท ยังต่ำกว่าเบี้ยที่จ่าย 187,830 บาท ยอดรวมมากกว่าเบี้ยเมื่อสิ้นปีที่ 22
- เงินเป็นจำนวนตามสัญญา ไม่ได้ปรับตามเงินเฟ้อหรือตามตลาด ควรมีการลงทุนส่วนอื่นควบคู่
- ถ้าแผนลดงานเกิดเร็วกว่าที่คิด ภาระเบี้ยที่ยังไม่ครบ 15 ปีอาจหนักขึ้น เผื่องบไว้
- ถ้าปีใดจ่ายเบี้ยไม่สะดวก ติดต่อบริษัทก่อนครบกำหนดเพื่อดูทางเลือกตามกรมธรรม์
- เงินปันผลไม่รับรองการจ่าย ห้ามนำไปรวมในเงินที่ต้องใช้แน่ ๆ ของชีวิตครึ่งหลัง
- เบี้ย 12,522 บาทลดหย่อนภาษีได้ทั้งจำนวนตามหลักเกณฑ์ของกรมสรรพากร ใช้ได้เฉพาะปีที่จ่ายเบี้ยและมีเงินได้ ช่วงที่งานหนักและอยู่ขั้นภาษี 20% ภาษีจะลดลงราวปีละ 2,504.40 บาท
คำถามของคนที่วางแผนทำงานน้อยลง
ถ้าลดงานตอนอายุ 45 แล้วรายได้เหลือน้อยมาก แผนนี้ยังเดินต่อไหม?
ถ้าจ่ายเบี้ยครบ 15 ปีแล้ว ไม่มีเบี้ยต้องจ่ายอีก แผนยังให้เงินคืนรายปีและเงินครบกำหนดตามเงื่อนไข สิ่งสำคัญคือจ่ายให้ครบก่อนลดงาน
เงินคืนช่วงหลังมากพอใช้แทนเงินเดือนไหม?
ไม่ใช่ เงินคืนปีละ 3,000 หรือ 5,000 บาทในเคสตัวอย่างเป็นเงินเสริม ไม่ใช่รายได้หลัก ควรวางรายได้ส่วนอื่นควบคู่
ถ้าอยากใช้เงินก้อนก่อนครบ 30 ปีทำอย่างไร?
เงินครบกำหนดมาตามระยะสัญญา ถ้าต้องการเงินก่อน ทางที่มีคือเวนคืน ซึ่งอาจได้น้อยกว่าเบี้ยและทำให้ความคุ้มครองสิ้นสุด ควรวางเงินที่อาจต้องใช้ก่อนไว้ในทางเลือกอื่น
ต้องเปลี่ยนผู้รับประโยชน์ถ้าย้ายไปเริ่มชีวิตใหม่ไหม?
ควรทบทวนทุกครั้งที่สถานะชีวิตเปลี่ยน การเปลี่ยนผู้รับประโยชน์ทำได้ตามเงื่อนไขกรมธรรม์
แบบนี้มีเงินปันผลใช่ไหม?
มี แต่เป็นส่วนที่ไม่รับรองการจ่าย จำนวนจริงขึ้นกับผลการดำเนินงานของบริษัท อาจต่างจากตัวอย่างหรือไม่มีการจ่าย
ข้อกำหนดประกอบการเปรียบเทียบ
- ตัวเลขใช้เคสตัวอย่างผู้หญิงอายุ 30 ปี ทุนประกัน 100,000 บาท เบี้ยปีละ 12,522 บาท ผู้สมัครแต่ละคนจะได้ตัวเลขต่างกัน
- การเปรียบเทียบทางเลือกในบทความเป็นการเทียบลักษณะ ไม่ได้เทียบผลตอบแทนเป็นตัวเลข
- ยอดรับรองรวมและส่วนต่างคิดกรณีมีชีวิตอยู่ครบ 30 ปีและรับเงินคืนตามงวด ไม่รวมปันผล ภาษี เงินเฟ้อ
- ส่วนปันผลบริษัทไม่รับรองว่าจะจ่าย
- ประกันชีวิตไม่ใช่เงินฝาก การเวนคืนช่วงต้นอาจได้น้อยกว่าเบี้ยที่ชำระ
- ผู้สมัครต้องแถลงข้อมูลสุขภาพและอาชีพตามจริง การพิจารณารับประกันเป็นไปตามเกณฑ์บริษัท
- เงื่อนไขและข้อยกเว้นฉบับสมบูรณ์อยู่ในกรมธรรม์ที่ออกจริง
วางปีที่อยากชะลอ แล้วค่อยเลือกทุน
บอกอายุ เพศ อาชีพ ปีที่อยากเริ่มทำงานน้อยลง และงบที่จ่ายได้สบายในช่วงทำงานเต็มเวลา เพื่อรับใบเสนอขาย มันนี่ ฟิต เฟิร์ม 30/15 ที่ตรงกับแผนชีวิตของคุณ แล้วดูว่าปีที่หยุดจ่ายเบี้ยตรงกับปีที่อยากเปลี่ยนจังหวะหรือไม่ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
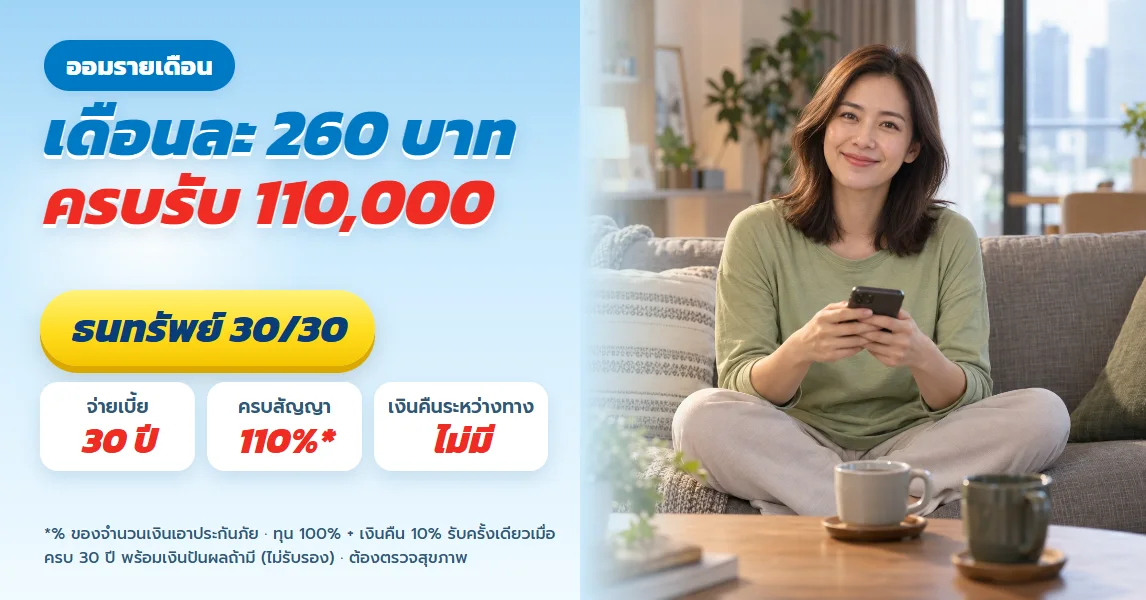
ธนทรัพย์ 30/30 ออมรายเดือนหลักร้อย เดือนละ 260 บาท รับเงินก้อนตอนอายุ 65
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนวัย 40 ที่เพิ่งขึ้นเงินเดือน กันส่วนที่เพิ่มไว้เป็นเงินก้อนวันเกษียณ
ดูรายละเอียด
ทีแอลแพลน 20/10 เก็บเงินโบนัสปีละ 21,140 บาท รับเงินก้อน 300,000 ปีที่ 20
ดูรายละเอียด
ธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 อ่านตัวอย่างผลประโยชน์ของบริษัท 6 ช่อง ก่อนเซ็นใบคำขอ
ดูรายละเอียด
เกษมเกษียณ สำหรับคนเก็บเงินไม่อยู่ เริ่มอายุไหนดี พร้อมเช็กลิสต์ก่อนเริ่มออม
ดูรายละเอียด
ธนทวี 25/15 ไทม์ไลน์อายุ 30 ถึง 55 ทุน 200,000 เงินคืนทุกปี รับ 252,000
ดูรายละเอียด
ธนทวี 15/8 ไทม์ไลน์เงินอายุ 30 ถึง 45 จ่ายจบอายุ 37 รับ 525,000
ดูรายละเอียดธนทรัพย์ 30/30 ออมรายเดือนหลักร้อย เดือนละ 260 บาท รับเงินก้อนตอนอายุ 65
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนวัย 40 ที่เพิ่งขึ้นเงินเดือน กันส่วนที่เพิ่มไว้เป็นเงินก้อนวันเกษียณ
ดูรายละเอียดทีแอลแพลน 20/10 เก็บเงินโบนัสปีละ 21,140 บาท รับเงินก้อน 300,000 ปีที่ 20
ดูรายละเอียดธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 อ่านตัวอย่างผลประโยชน์ของบริษัท 6 ช่อง ก่อนเซ็นใบคำขอ
ดูรายละเอียดเกษมเกษียณ สำหรับคนเก็บเงินไม่อยู่ เริ่มอายุไหนดี พร้อมเช็กลิสต์ก่อนเริ่มออม
ดูรายละเอียดธนทวี 25/15 ไทม์ไลน์อายุ 30 ถึง 55 ทุน 200,000 เงินคืนทุกปี รับ 252,000
ดูรายละเอียดธนทวี 15/8 ไทม์ไลน์เงินอายุ 30 ถึง 45 จ่ายจบอายุ 37 รับ 525,000
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้