มันนี่ ฟิต เฟิร์ม 30/25 ถาม-ตอบสำหรับนักขายรายได้คอมมิชชั่นสูง ออมยาวให้รอดปีที่ยอดตก
ถาม-ตอบ มันนี่ ฟิต เฟิร์ม 30/25 สำหรับนักขายรายได้คอมมิชชั่นสูง เลือกทุนจากปีที่แย่ที่สุด กันเงินเบี้ยล่วงหน้า อ่านค่าเวนคืนและสิทธิยกเว้นเบี้ยก่อนผูกสัญญา 25 ปี
ถาม-ตอบ มันนี่ ฟิต เฟิร์ม 30/25 สำหรับนักขายรายได้คอมมิชชั่นสูง เลือกทุนจากปีที่แย่ที่สุด กันเงินเบี้ยล่วงหน้า อ่านค่าเวนคืนและสิทธิยกเว้นเบี้ยก่อนผูกสัญญา 25 ปี บทความนี้ตอบเรื่องประกันออมทรัพย์ นักขาย, รายได้คอมมิชชั่น วางแผนออม, มันนี่ ฟิต เฟิร์ม 30/25 เบี้ยรายปี และมันนี่ ฟิต เฟิร์ม 30/25 ยกเว้นเบี้ย
นักขายที่รายได้หลักมาจากค่าคอมมิชชั่น ไม่ว่าจะขายอสังหาริมทรัพย์ รถยนต์ เครื่องจักร ซอฟต์แวร์องค์กร หรือผลิตภัณฑ์การเงิน มักรู้จักรายได้สองหน้า ปีที่ปิดดีลใหญ่ได้ รายได้อาจสูงกว่าผู้บริหารหลายคน แต่ปีที่ตลาดเงียบ รายได้ก็ลดลงจนต้องใช้เงินเก็บประคอง ความผันผวนแบบนี้ทำให้การออมระยะยาวยากกว่าที่คนภายนอกคิด
บทความนี้เขียนเป็นถาม-ตอบสำหรับนักขายรายได้สูงที่ผูกกับค่าคอมมิชชั่น และกำลังพิจารณา มันนี่ ฟิต เฟิร์ม 30/25 ซึ่งเป็นแบบที่ต้องจ่ายเบี้ยต่อเนื่องถึง 25 ปี คำถามแต่ละข้อเป็นเรื่องที่นักขายควรถามตัวเองก่อนเซ็น โดยเฉพาะข้อที่เกี่ยวกับปีที่รายได้ไม่เป็นไปตามเป้า
ตัวเลขในบทความมาจากตัวอย่างของบริษัท ชายอายุ 35 ปี ทุน 100,000 บาท แบบ มันนี่ ฟิต เฟิร์ม 30/25 (1) มีเงินปันผล นักขายที่รายได้ขึ้นลงเลือกจ่ายรายเดือนได้ ทำให้เบี้ยไม่ต้องออกเป็นก้อนใหญ่ในปีที่รายได้ตก
ถาม: รายได้ขึ้นลงทุกปี ทำไมต้องคิดเรื่องแผนที่ผูกยาว?
ตอบ: เพราะความผันผวนนี่แหละที่ทำให้นักขายจำนวนมากไม่มีเงินก้อนระยะยาวเลย ปีที่รายได้ดี เงินมักไปกับการขยายไลฟ์สไตล์หรือลงทุนตามจังหวะ ปีที่รายได้ตก เงินที่เหลือก็ถูกใช้ประคองชีวิต วนไปแบบนี้จนอายุสี่สิบห้าสิบ แล้วพบว่ารายได้รวมตลอดชีวิตสูง แต่เงินที่เก็บไว้จริงไม่สัมพันธ์กัน
แผนที่ผูกยาวทำหน้าที่เป็นระบบบังคับออมที่นักขายไม่มี พนักงานประจำมีเงินสะสมผ่านนายจ้าง แต่รายได้คอมมิชชั่นมักไม่มีส่วนนี้ คำถามที่ถูกจึงไม่ใช่ "ควรผูกไหม" แต่เป็น "ควรผูกเท่าไรให้ปีที่แย่ที่สุดยังจ่ายไหว"
ถาม: แบบนี้มีโครงสร้างอะไรบ้าง สรุปสั้น ๆ ได้ไหม?
| คำถามของคนรายได้ไม่แน่นอน | คำตอบ |
| จ่ายรายเดือนได้ไหม | ได้ ทั้งรายเดือน 3 เดือน 6 เดือน และรายปี |
| เปลี่ยนงวดชำระทีหลังได้ไหม | เปลี่ยนได้ |
| รับอายุถึงเท่าไร | 60 ปี |
| ต้องตรวจสุขภาพไหม | ต้องตรวจตามระเบียบบริษัท |
| ทุนขั้นต่ำ | 100,000 บาท |
ตอบ: จ่ายเบี้ย 25 ปี คุ้มครอง 30 ปี ต้องตรวจสุขภาพ ปีแรกไม่มีเงินคืน ตั้งแต่วันครบรอบปีที่ 2 ถึง 29 ได้เงินคืน 1% ของทุนทุกปี รวม 28 งวด พอครบปีที่ 30 ได้เงินครบกำหนดตามสูตรที่ให้จำนวนสูงกว่าระหว่าง 130% ของทุน กับ 1.005 เท่าของเบี้ยประกันชีวิตที่จ่ายทั้งหมดหักเงินคืนที่ได้ไปแล้ว ไม่รวมเบี้ยสัญญาเพิ่มเติมถ้ามี เคสนี้เอกสารแสดง 130,000 บาท
นอกจากนี้มีสิทธิยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงตามนิยาม และมีโอกาสรับปันผลสองช่วงซึ่งไม่รับรองการจ่าย ส่วนเปอร์เซ็นต์ทั้งหมดคิดจากทุน ไม่ใช่ผลตอบแทนจากเบี้ย
ถาม: มีภาพรวม 30 ปีให้ดูก่อนไหม?
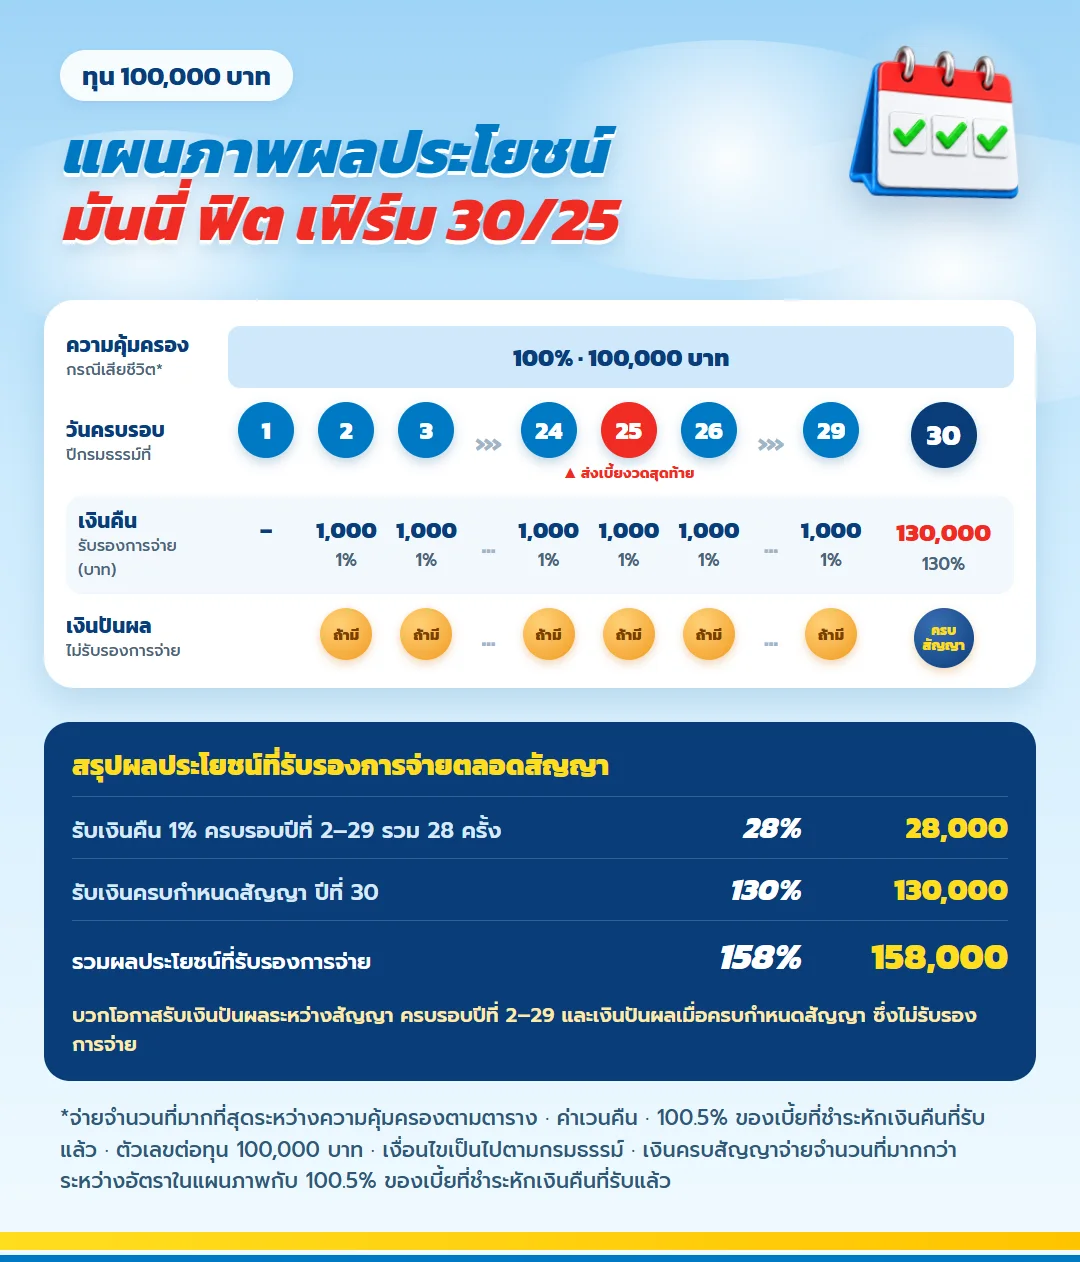
ตอบ: มี ภาพนี้ไม่ขึ้นกับยอดขายของคุณเลย แถวล่างคือเงินที่ได้แน่นอนทุกครบรอบปี วงสีแดงคืองวดเบี้ยสุดท้ายปีที่ 25 และวงที่ 30 คือเงินก้อนตอนครบสัญญา ส่วนเหรียญสีส้มคือปันผลที่อาจได้หรือไม่ได้
| ได้แน่ไม่ว่ายอดขายจะเป็นอย่างไร | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืน 1% ต่อปี ครบรอบปีที่ 2 ถึง 29 | 28% | 28,000 |
| เงินครบสัญญาตอนปีที่ 30 | 130% | 130,000 |
| รับรองรวม แม้ปีที่ยอดตก | 158% | 158,000 |
ปีที่ยอดขายดีหรือแย่ ตัวเลขในตารางนี้ก็ไม่เปลี่ยน เพราะกรมธรรม์รับรองการจ่าย สิ่งที่ต้องจัดการเองคือเบี้ยที่ต้องจ่ายต่อเนื่อง 25 ปี
ถาม: เบี้ยปีละ 5,856 บาทในเคสตัวอย่าง ควรวัดจากรายได้ปีไหน?
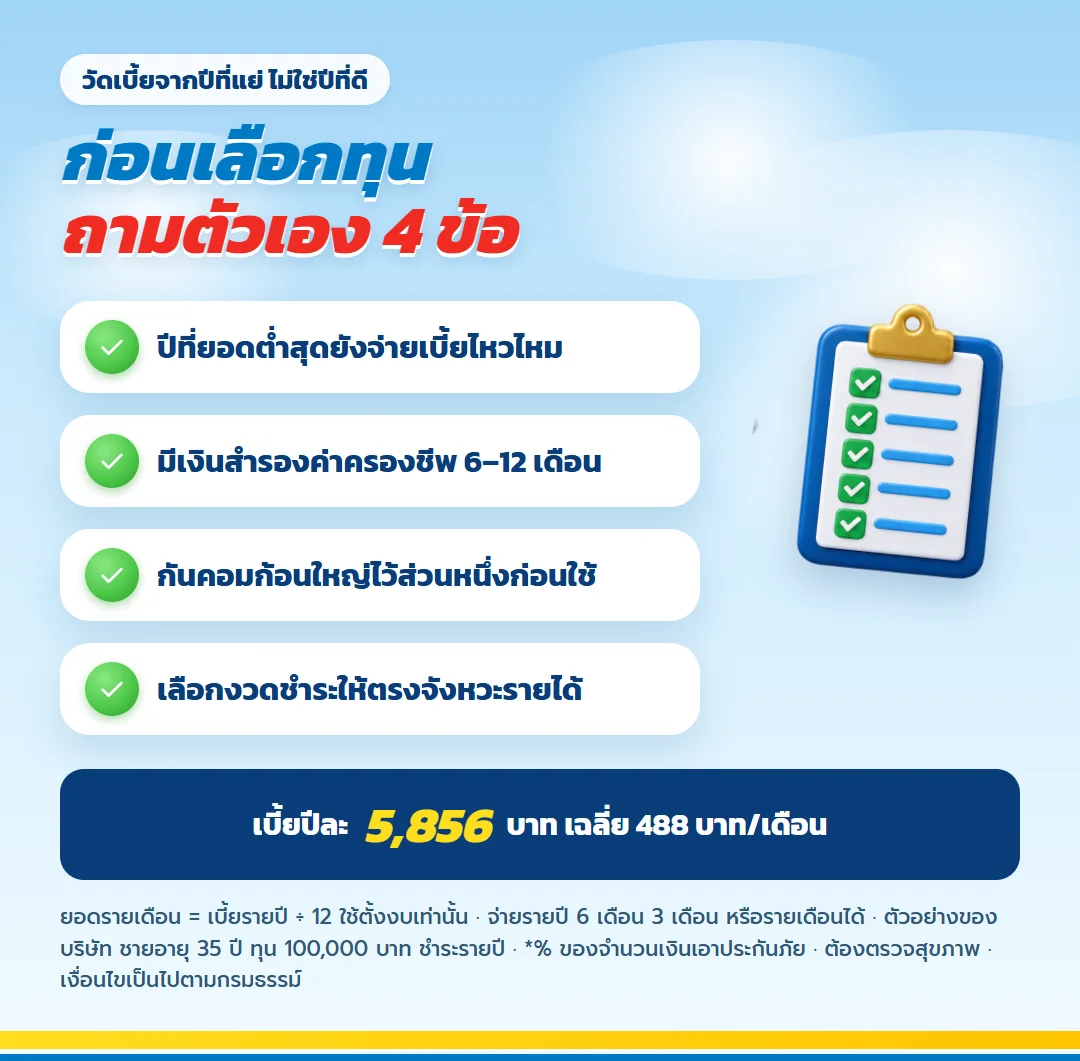
ตอบ: วัดจากปีที่แย่ ไม่ใช่ปีที่ดี เคสตัวอย่างจ่ายปีละ 5,856 บาท ถ้าเฉลี่ยรายเดือนคือ 488 บาท รวม 25 ปีเป็น 146,400 บาท นักขายที่ปีนี้ปิดยอดได้ดีอาจรู้สึกว่าตัวเลขนี้สบาย แต่สัญญานี้ต้องจ่ายต่อผ่านรอบขาลงของตลาดอีกหลายรอบ
หลักที่นักขายใช้ได้จริงคือ ดูรายได้ย้อนหลังหลายปี เลือกปีที่ต่ำที่สุดที่ยังเกิดขึ้นได้ แล้วถามว่าถ้ารายได้ทั้งปีเป็นเท่านั้น ยังจ่ายเบี้ยได้โดยไม่ต้องดึงเงินสำรองหรือไม่ ถ้าไม่ได้ ให้ลดทุนลง แผนเล็กที่จ่ายครบมีค่ากว่าแผนใหญ่ที่หยุดกลางทาง
ถาม: จะจัดการเงินคอมมิชชั่นที่เข้ามาไม่สม่ำเสมออย่างไรให้เบี้ยไม่สะดุด?
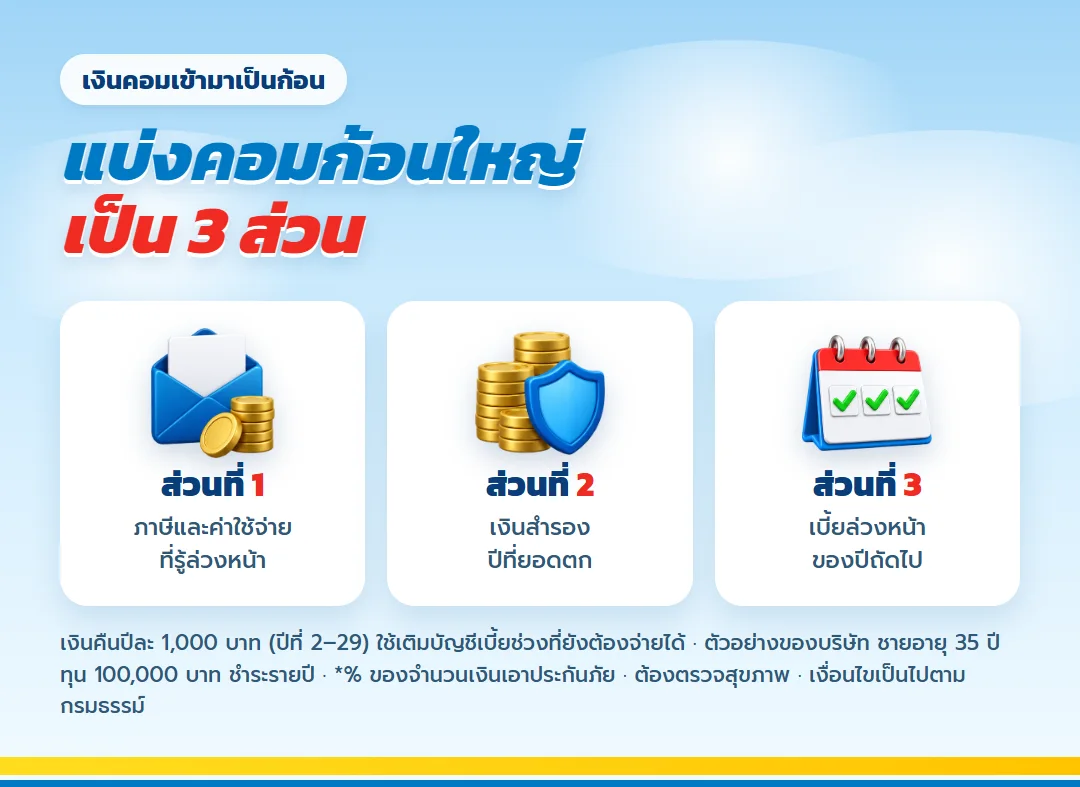
ตอบ: ใช้หลักกันก่อนใช้ ทุกครั้งที่ค่าคอมมิชชั่นเข้า ให้แบ่งสัดส่วนไปบัญชีเบี้ยทันที ก่อนนำไปใช้จ่ายอย่างอื่น
- เปิดบัญชีแยกสำหรับเบี้ยโดยเฉพาะ ตั้งเป้าให้มียอดเบี้ยของปีถัดไปพร้อมล่วงหน้าเสมอ
- ปีที่รายได้ดี กันเพิ่มให้ครอบคลุมเบี้ยล่วงหน้าอีกหนึ่งปี เป็นกันชนสำหรับปีที่แย่
- แยกเงินสำรองค่าครองชีพหลายเดือนไว้อีกบัญชี เพราะนักขายมักมีช่วงรอดีลปิดที่รายได้หายไป
- อย่านับค่าคอมมิชชั่นที่ยังไม่ได้รับจริงเป็นงบจ่ายเบี้ย
เงินคืนปีละ 1,000 บาทในเคสตัวอย่างอาจนำไปเติมบัญชีเบี้ยในช่วงที่ยังต้องจ่าย เพื่อลดแรงกดดันจากรายได้ แต่ต้องจำว่าปีแรกยังไม่มีเงินคืน เงินคืนเริ่มวันครบรอบปีที่ 2
ถาม: ถ้ามีปีที่แย่จริง แล้วอยากหยุด จะเสียอะไร?
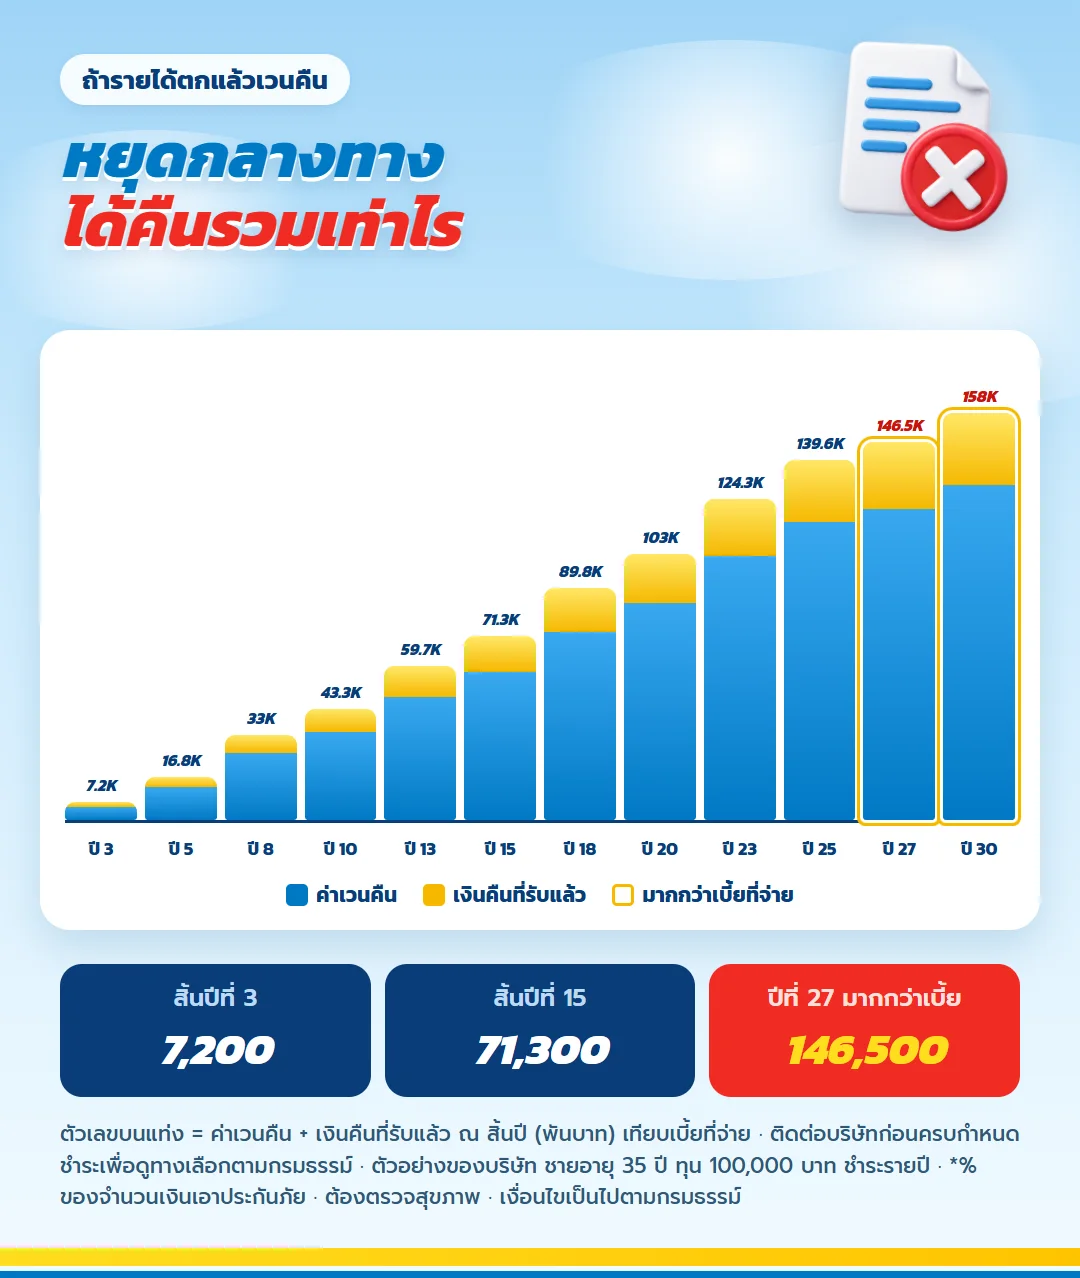
ตอบ: ดูได้จากตารางรายปีด้านล่าง ซึ่งแสดงเบี้ย เบี้ยสะสม เงินรับรอง และค่าเวนคืนของเคสตัวอย่าง หน่วยเป็นบาท ไม่รวมเงินปันผล
| ปีกรมธรรม์ | เบี้ยรายปี | เบี้ยสะสม | เงินรับรอง | ค่าเวนคืน | เวนคืน + เงินคืนสะสม |
|---|---|---|---|---|---|
| 1 | 5,856 | 5,856 | — | — | 0 |
| 2 | 5,856 | 11,712 | 1,000 | 1,700 | 2,700 |
| 3 | 5,856 | 17,568 | 1,000 | 5,200 | 7,200 |
| 4 | 5,856 | 23,424 | 1,000 | 9,000 | 12,000 |
| 5 | 5,856 | 29,280 | 1,000 | 12,800 | 16,800 |
| 6 | 5,856 | 35,136 | 1,000 | 17,100 | 22,100 |
| 7 | 5,856 | 40,992 | 1,000 | 22,000 | 28,000 |
| 8 | 5,856 | 46,848 | 1,000 | 26,000 | 33,000 |
| 9 | 5,856 | 52,704 | 1,000 | 30,100 | 38,100 |
| 10 | 5,856 | 58,560 | 1,000 | 34,300 | 43,300 |
| 11 | 5,856 | 64,416 | 1,000 | 38,700 | 48,700 |
| 12 | 5,856 | 70,272 | 1,000 | 43,100 | 54,100 |
| 13 | 5,856 | 76,128 | 1,000 | 47,700 | 59,700 |
| 14 | 5,856 | 81,984 | 1,000 | 52,500 | 65,500 |
| 15 | 5,856 | 87,840 | 1,000 | 57,300 | 71,300 |
| 16 | 5,856 | 93,696 | 1,000 | 62,400 | 77,400 |
| 17 | 5,856 | 99,552 | 1,000 | 67,500 | 83,500 |
| 18 | 5,856 | 105,408 | 1,000 | 72,800 | 89,800 |
| 19 | 5,856 | 111,264 | 1,000 | 78,300 | 96,300 |
| 20 | 5,856 | 117,120 | 1,000 | 84,000 | 103,000 |
| 21 | 5,856 | 122,976 | 1,000 | 89,900 | 109,900 |
| 22 | 5,856 | 128,832 | 1,000 | 96,000 | 117,000 |
| 23 | 5,856 | 134,688 | 1,000 | 102,300 | 124,300 |
| 24 | 5,856 | 140,544 | 1,000 | 108,800 | 131,800 |
| 25 | 5,856 | 146,400 | 1,000 | 115,600 | 139,600 |
| 26 | 0 | 146,400 | 1,000 | 118,000 | 143,000 |
| 27 | 0 | 146,400 | 1,000 | 120,500 | 146,500 |
| 28 | 0 | 146,400 | 1,000 | 123,200 | 150,200 |
| 29 | 0 | 146,400 | 1,000 | 126,000 | 154,000 |
| 30 | 0 | 146,400 | 130,000 | 130,000 | 158,000 |
ถ้ารายได้ตกในปีที่ 3 แล้วตัดสินใจเวนคืน เบี้ยสะสมคือ 17,568 บาท ได้ค่าเวนคืน 5,200 บาท บวกเงินคืนที่รับแล้ว 2,000 บาท รวม 7,200 บาท ถ้าเป็นปีที่ 15 เบี้ยสะสม 87,840 บาท ได้คืนรวม 71,300 บาท (ค่าเวนคืน 57,300 + เงินคืน 14,000) การหยุดกลางทางจึงเสียเปรียบชัดเจน จนถึงสิ้นปีที่ 27 ยอดรวมจึงแซงเบี้ย
ทางที่ดีกว่าการตัดสินใจเองตอนรายได้ตกคือ ติดต่อบริษัทก่อนวันครบกำหนดชำระ เพื่อขอดูทางเลือกตามกรมธรรม์และผลของแต่ละทาง เช่น การเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จหรือขยายเวลา ซึ่งมีผลกับความคุ้มครองและทำให้ไม่ได้รับปันผล การรู้ล่วงหน้าทำให้ตัดสินใจได้ดีกว่าตอนที่กำลังเครียดเรื่องยอดขาย
ถาม: ถ้าถือจนครบ 30 ปี ตัวเลขรับรองเป็นเท่าไร?
ตอบ: ถ้ารับเงินคืนตามงวดและมีชีวิตอยู่ครบสัญญา เงินคืนรวม 28,000 บาท บวกเงินครบกำหนด 130,000 บาท เป็นเงินรับรองรวม 158,000 บาท หักเบี้ยรวม 146,400 บาท เหลือส่วนต่าง 11,600 บาท
นักขายชอบดูตัวเลขรวม แต่ต้องอ่านให้ถูก ส่วนต่างนี้เป็นผลต่างของเงินรวมตลอด 30 ปี ไม่ใช่อัตราผลตอบแทนต่อปี ไม่รวมปันผล ดอกเบี้ยจากการสะสมเงินคืน ภาษี เงินเฟ้อ และเงินกรณีเสียชีวิต จุดแข็งของแผนนี้จึงอยู่ที่ความแน่นอนของเงินปลายทางและวินัยที่บังคับให้เก็บ ไม่ใช่การทำกำไรสูง
ถาม: ปันผลจะช่วยชดเชยปีที่รายได้แย่ได้ไหม?
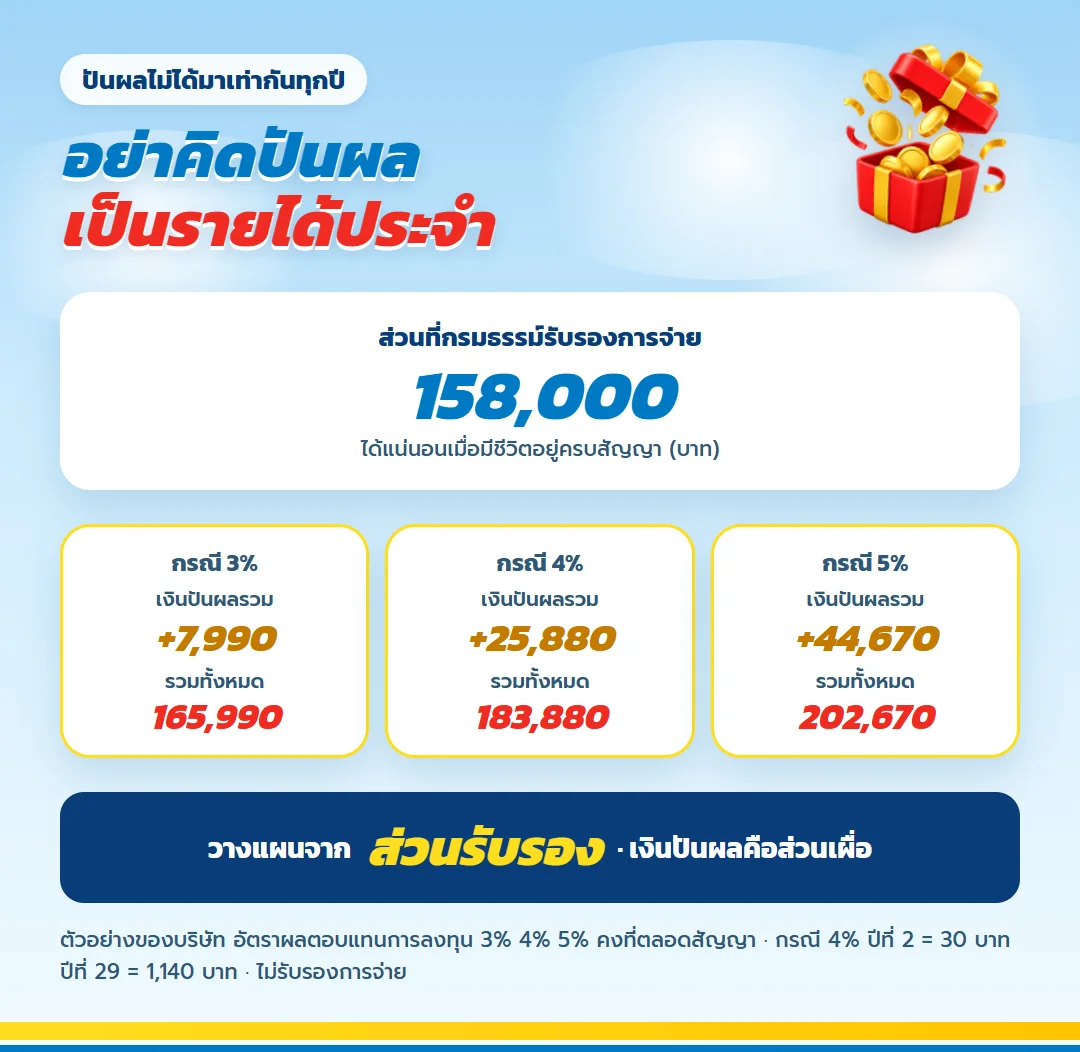
ตอบ: ไม่ควรคิดแบบนั้น ปันผลมีสองช่วง คือระหว่างสัญญาปีที่ 2 ถึง 29 และเมื่อครบกำหนด ทั้งสองไม่รับรองการจ่าย ใบเสนอขายแสดงตัวอย่างตามสมมติฐานผลตอบแทนสินทรัพย์ 3% 4% และ 5% รวมถึงกรณีไม่มีปันผล เช่น ที่สมมติฐาน 4% ปันผลระหว่างสัญญารวม 16,210 บาท และปันผลเมื่อครบกำหนด 9,670 บาท แต่ตัวเลขเหล่านี้เป็นเพียงตัวอย่าง ปันผลแต่ละปีไม่เท่ากัน เช่น ปีที่ 2 แสดง 30 บาท ปีที่ 29 แสดง 1,140 บาท
เอกสารระบุว่าการคำนวณหักต้นทุนของกรมธรรม์ก่อน แล้วจัดสรร 80% ตามวิธีบริษัท ซึ่งไม่ได้หมายถึงคืน 80% ของเบี้ย นักขายที่ชินกับการคาดการณ์ยอดควรระวังเป็นพิเศษ อย่าใส่ปันผลไว้ในแผนจ่ายเบี้ยหรือเป้าหมายหลัก
ถาม: ถ้าวันหนึ่งออกไปพบลูกค้าไม่ได้อีก จะเกิดอะไรกับแผน?
ตอบ: นักขายพึ่งร่างกายและการเดินทางในการหารายได้ ถ้าเกิดทุพพลภาพถาวรสิ้นเชิงตามนิยามของกรมธรรม์ สิทธิยกเว้นเบี้ยซึ่งเคสตัวอย่างมีระยะ 25 ปีโดยไม่ต้องจ่ายเบี้ยเพิ่ม จะยกเว้นเบี้ยงวดต่อไปตามเงื่อนไข ทำให้แผนเดินถึงปลายทางได้ แต่สิทธินี้ไม่ใช่เงินสดเพิ่ม ไม่ได้ครอบคลุมกรณีที่ทำงานได้น้อยลงบางส่วน และมีข้อยกเว้นเฉพาะ เช่น การทำร้ายตนเอง สงครามหรือการปราบปราม และกรณีอากาศยานตามที่ระบุ
ส่วนกรณีเสียชีวิต ผลประโยชน์ใช้จำนวนที่มากที่สุดระหว่างทุน 100,000 บาท เงินค่าเวนคืน หรือ 1.005 เท่าของเบี้ยประกันชีวิตที่จ่ายแล้วหักเงินคืนที่ได้รับ ไม่ได้บวกกัน ตารางตัวอย่างปีที่ 25 แสดง 124,132 บาท และปีที่ 27 แสดง 122,132 บาท
ถาม: สิทธิภาษีช่วยได้แค่ไหนในปีที่รายได้สูง?
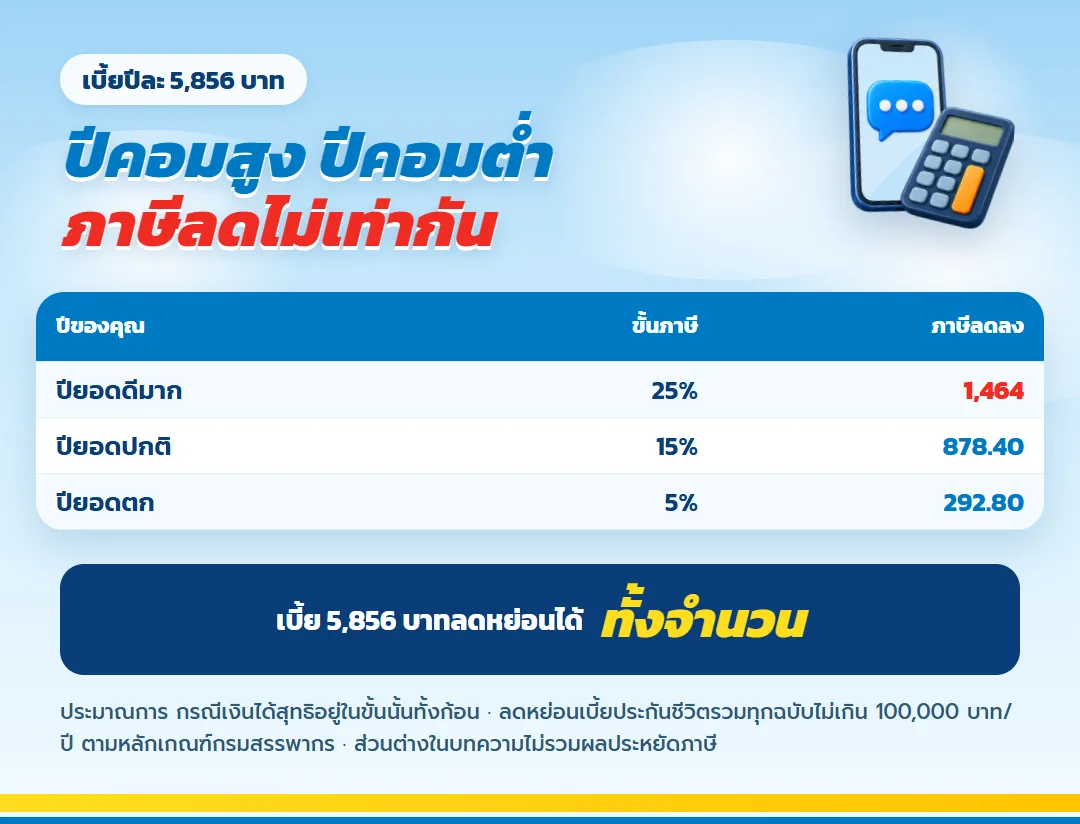
ตอบ: เบี้ย 5,856 บาทต่อปีลดหย่อนได้เต็มจำนวน ปีที่ค่าคอมมิชชั่นสูงจนอยู่ขั้นภาษี 25% ภาษีจะลดลงราว 1,464 บาท ส่วนปีที่รายได้ต่ำผลประหยัดก็น้อยลงตามขั้น เพดานประกันชีวิต 100,000 บาทต่อปีรวมกับกรมธรรม์อื่น และส่วนต่างในบทความไม่ได้นับผลประหยัดภาษี
คำถามสั้นที่นักขายถามบ่อย
อาชีพขายที่ต้องเดินทางบ่อยมีผลไหม?
ข้อมูลอาชีพมีผลต่อการพิจารณารับประกัน ต้องแถลงตามจริง เคสตัวอย่างเป็นอาชีพชั้น 2 ผู้สมัครแต่ละคนอาจได้ผลต่างกัน
ปีที่ 30 มีเงินคืน 1% อีกงวดไหม?
ไม่มี ปีที่ 30 เป็นเงินครบกำหนด เงินคืน 1% จ่ายถึงปีที่ 29
จ่ายครบ 25 ปีเท่ากับครบสัญญาไหม?
ไม่เท่ากัน สัญญาคุ้มครอง 30 ปี ปีที่ 26 ถึง 29 ไม่ต้องจ่ายเบี้ยแต่ยังรับเงินคืน และรับเงินครบกำหนดในปีที่ 30
จ่ายเบี้ยล่วงหน้าในปีที่รายได้ดีได้ไหม?
ให้สอบถามบริษัทเรื่องรูปแบบการชำระที่ทำได้ตามเงื่อนไข อีกวิธีที่ทำได้เองคือกันเงินเบี้ยปีถัดไปไว้ในบัญชีแยกตั้งแต่ปีที่รายได้ดี
ต้องตรวจสุขภาพไหม?
ต้องตรวจ และต้องแถลงข้อมูลสุขภาพและอาชีพตามจริง
ข้อกำหนดและคำเตือนที่ต้องอ่าน
- ตัวเลขเป็นตัวอย่างของบริษัท ชายอายุ 35 ปี ทุน 100,000 บาท ชำระรายปี
- มากกว่าเบี้ย 11,600 บาท เฉพาะส่วนรับรอง เมื่ออยู่ครบ 30 ปีและรับเงินคืนออกทุกปี
- เงินปันผลแต่ละปีไม่เท่ากันและไม่รับรองการจ่าย
- เวนคืนก่อนครบ ได้คืนรวมต่ำกว่าเบี้ย ประกันไม่ใช่เงินฝาก
- ต้องผ่านการตรวจสุขภาพตามระเบียบบริษัท
- ยกเลิกได้ใน 15 วันหลังได้รับ หักค่าตรวจสุขภาพจริงและค่าใช้จ่าย 500 บาท
- ข้อยกเว้นทั้งหมดเป็นไปตามกรมธรรม์ที่ออกจริง
ส่งรายได้ปีที่แย่ที่สุดมา แล้วเริ่มจากตรงนั้น
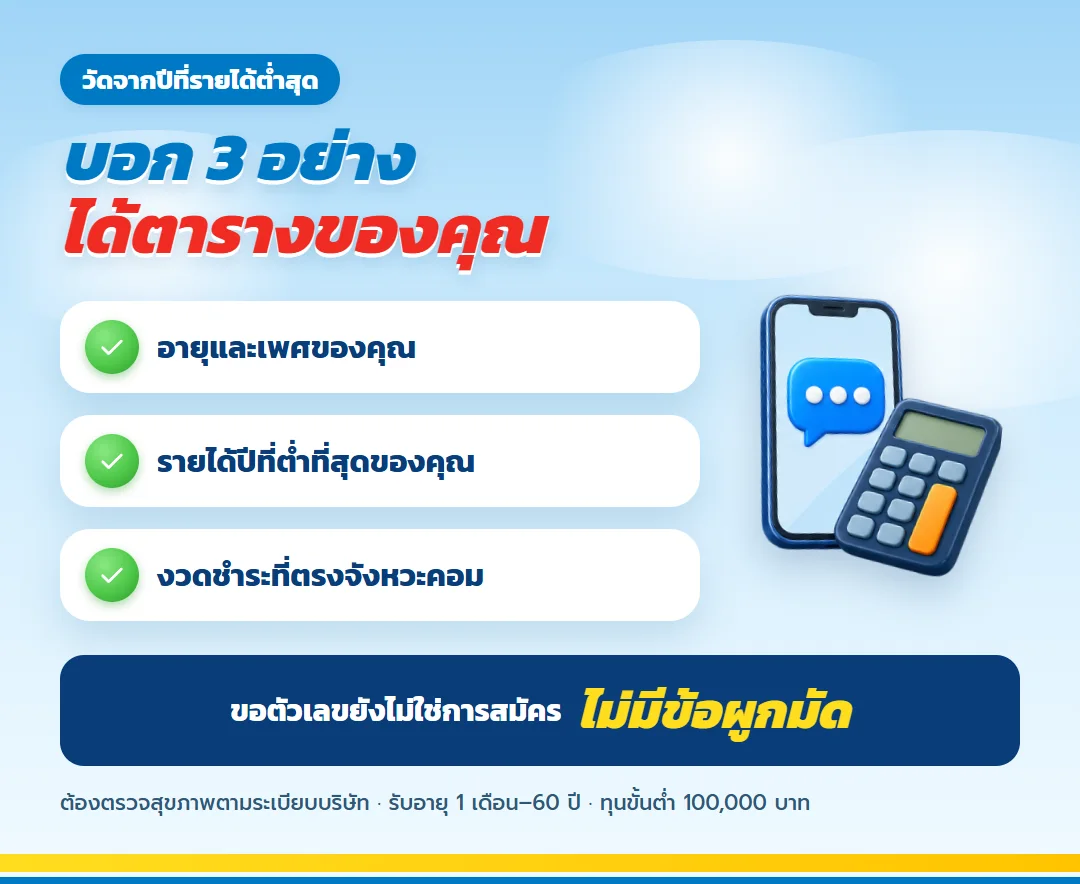
แจ้งอายุ เพศ ประเภทงานขาย รายได้ต่ำสุดในช่วงหลายปีที่ผ่านมา และงบที่จ่ายได้แม้ในปีนั้น เพื่อรับใบเสนอขาย มันนี่ ฟิต เฟิร์ม 30/25 ตามข้อมูลจริง แล้วดูตารางรับรองกับค่าเวนคืนก่อนตัดสินใจ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 อ่านตัวอย่างผลประโยชน์ของบริษัท 6 ช่อง ก่อนเซ็นใบคำขอ
ดูรายละเอียด
เกษมเกษียณ สำหรับคนเก็บเงินไม่อยู่ เริ่มอายุไหนดี พร้อมเช็กลิสต์ก่อนเริ่มออม
ดูรายละเอียด
ธนทวี 25/15 ไทม์ไลน์อายุ 30 ถึง 55 ทุน 200,000 เงินคืนทุกปี รับ 252,000
ดูรายละเอียด
ธนทวี 15/8 ไทม์ไลน์เงินอายุ 30 ถึง 45 จ่ายจบอายุ 37 รับ 525,000
ดูรายละเอียด
ธนทรัพย์ 30/30 ออมรายเดือนหลักร้อย เดือนละ 260 บาท รับเงินก้อนตอนอายุ 65
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนวัย 40 ที่เพิ่งขึ้นเงินเดือน กันส่วนที่เพิ่มไว้เป็นเงินก้อนวันเกษียณ
ดูรายละเอียด
ธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียด
ทีแอลแพลน 20/10 เก็บเงินโบนัสปีละ 21,140 บาท รับเงินก้อน 300,000 ปีที่ 20
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 อ่านตัวอย่างผลประโยชน์ของบริษัท 6 ช่อง ก่อนเซ็นใบคำขอ
ดูรายละเอียดเกษมเกษียณ สำหรับคนเก็บเงินไม่อยู่ เริ่มอายุไหนดี พร้อมเช็กลิสต์ก่อนเริ่มออม
ดูรายละเอียดธนทวี 25/15 ไทม์ไลน์อายุ 30 ถึง 55 ทุน 200,000 เงินคืนทุกปี รับ 252,000
ดูรายละเอียดธนทวี 15/8 ไทม์ไลน์เงินอายุ 30 ถึง 45 จ่ายจบอายุ 37 รับ 525,000
ดูรายละเอียดธนทรัพย์ 30/30 ออมรายเดือนหลักร้อย เดือนละ 260 บาท รับเงินก้อนตอนอายุ 65
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนวัย 40 ที่เพิ่งขึ้นเงินเดือน กันส่วนที่เพิ่มไว้เป็นเงินก้อนวันเกษียณ
ดูรายละเอียดธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียดทีแอลแพลน 20/10 เก็บเงินโบนัสปีละ 21,140 บาท รับเงินก้อน 300,000 ปีที่ 20
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้