มันนี่ ฟิต เวลท์ตี้ 10/3 สำหรับลูกโสดที่เป็นเสาหลักดูแลพ่อแม่ เตรียมทั้งฉากที่อยู่และฉากที่จากไป
มันนี่ ฟิต เวลท์ตี้ 10/3 จากมุมลูกโสดที่เป็นเสาหลักของบ้าน เทียบสองฉากระหว่างอยู่ครบสัญญากับจากไปก่อน ความคุ้มครองที่พ่อแม่ได้รับ เงินปลอดหนี้ สิทธิลดหย่อน และความเสี่ยงหากต้องใช้เงินกลางทาง
มันนี่ ฟิต เวลท์ตี้ 10/3 จากมุมลูกโสดที่เป็นเสาหลักของบ้าน เทียบสองฉากระหว่างอยู่ครบสัญญากับจากไปก่อน ความคุ้มครองที่พ่อแม่ได้รับ เงินปลอดหนี้ สิทธิลดหย่อน และความเสี่ยงหากต้องใช้เงินกลางทาง บทความนี้ตอบเรื่องประกันออมทรัพย์ ดูแลพ่อแม่, ลูกโสดเสาหลักครอบครัว, ประกันชีวิต ผู้รับประโยชน์พ่อแม่ และมันนี่ ฟิต เวลท์ตี้ 10/3 ความคุ้มครองชีวิต
ลูกที่ยังโสดและเป็นเสาหลักของบ้านมักมีโจทย์การเงินสองข้อที่ดึงกันไปคนละทาง ข้อแรกคืออยากเก็บเงินให้ตัวเองบ้าง เพราะรายได้เกือบทั้งหมดถูกใช้ไปกับค่าบ้าน ค่ากินอยู่ และค่ารักษาพยาบาลของพ่อแม่ ข้อสองคือความกังวลเงียบ ๆ ว่า ถ้าวันหนึ่งตัวเองเป็นอะไรไปก่อน ใครจะดูแลพ่อแม่ต่อ
บทความนี้มอง มันนี่ ฟิต เวลท์ตี้ 10/3 จากสองฉากนั้นพร้อมกัน ฉากที่หนึ่ง คุณอยู่ครบ 10 ปี และได้เงินก้อนกลับมาไว้ดูแลทั้งตัวเองและพ่อแม่ ฉากที่สอง คุณจากไปก่อนครบสัญญา และพ่อแม่ได้รับเงินก้อนแทน ตัวเลขทั้งหมดมาจากใบเสนอขายเคสหญิงอายุ 30 ปี อาชีพชั้น 2 ทุนประกัน 100,000 บาท
ทำไมลูกเสาหลักควรคิดสองฉากพร้อมกัน
การออมทั่วไปตอบได้แค่ฉากแรก ถ้าคุณอยู่ เงินก็โตไปตามเวลา แต่ถ้าคุณไม่อยู่ เงินที่สะสมได้ในปีแรก ๆ มักมีไม่มาก พ่อแม่ที่พึ่งรายได้ของคุณจะได้รับแค่ยอดเงินในบัญชี ส่วนประกันชีวิตเพื่อความคุ้มครองล้วน ๆ ก็ตอบได้แค่ฉากที่สอง ถ้าคุณอยู่ครบ ก็ไม่ได้เงินก้อนกลับมา
แผนออมทรัพย์ระยะ 10 ปีที่จ่ายเบี้ย 3 ปีอยู่ตรงกลาง คือให้ทั้งเงินคืนและเงินครบกำหนดเมื่ออยู่ครบ และให้ความคุ้มครองชีวิตที่เพิ่มขึ้นตามปีถ้าจากไปก่อน ไม่ได้ใหญ่ที่สุดในทั้งสองด้าน แต่ครอบคลุมทั้งสองฉากในสัญญาเดียว
ภาพรวมสัญญา 10 ปีที่ลูกเสาหลักควรเห็น
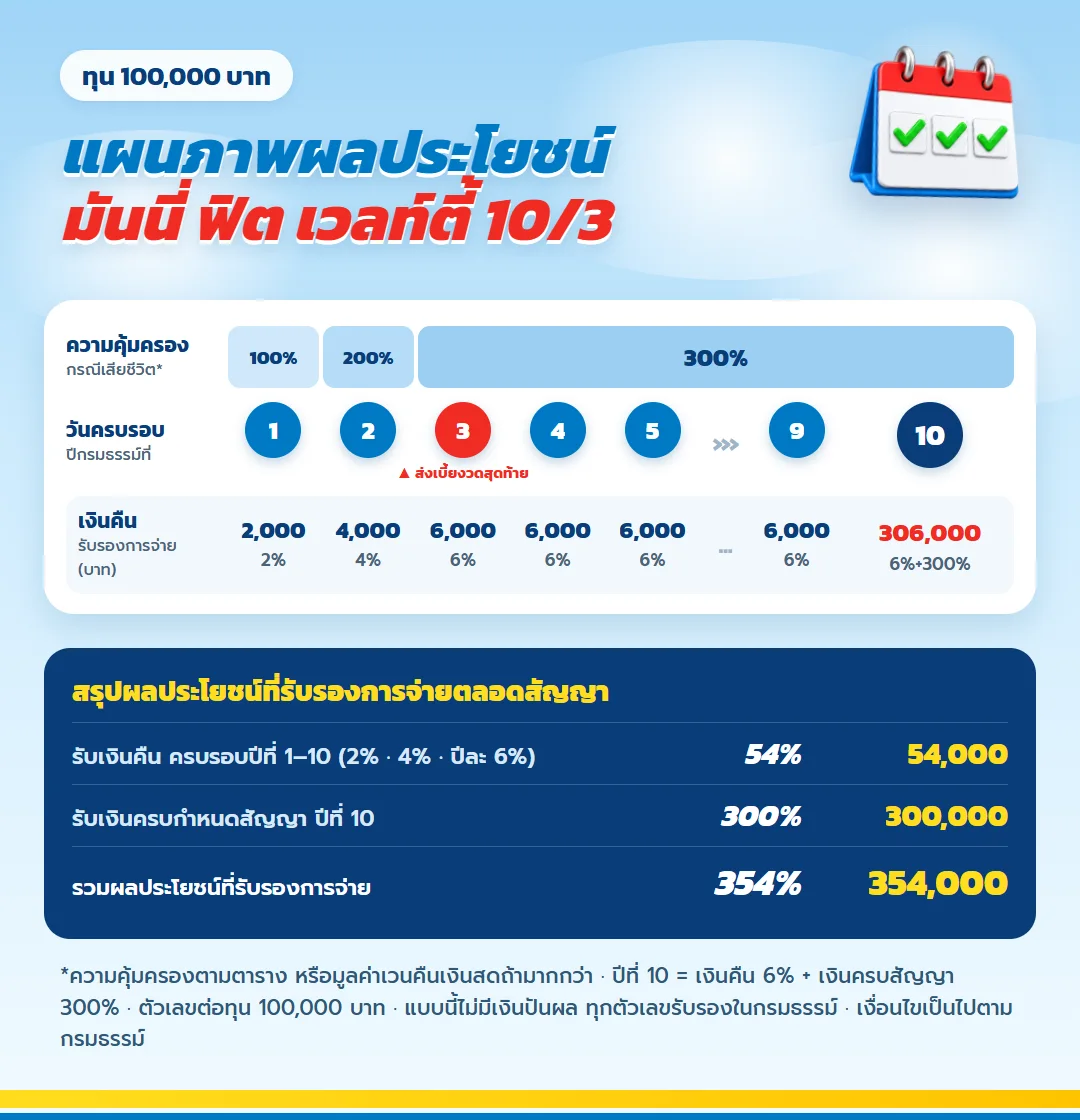
ภาพนี้มีทั้งสองฉากอยู่ในแผ่นเดียว แถบด้านบนคือเงินที่พ่อแม่จะได้รับถ้าคุณจากไปในปีนั้น ส่วนแถวด้านล่างคือเงินที่เข้าบัญชีคุณทุกวันครบรอบปีกรมธรรม์ วงสีแดงคือปีที่ 3 ซึ่งเป็นงวดเบี้ยสุดท้าย
| เงินในฉากที่คุณอยู่ครบ | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนที่คุณได้ทุกครบรอบปี รวม 10 งวด | 54% | 54,000 |
| เงินครบกำหนดเมื่อคุณอยู่ครบปีที่ 10 | 300% | 300,000 |
| รวมเงินในฉากที่คุณอยู่ครบสัญญา | 354% | 354,000 |
ทุกบรรทัดกำหนดไว้ในกรมธรรม์และไม่มีเงินปันผลมาเกี่ยวข้อง ลูกเสาหลักจึงวางแผนดูแลพ่อแม่จากตัวเลขชุดนี้ได้ตรงตัว
สองฉากในตารางเดียว
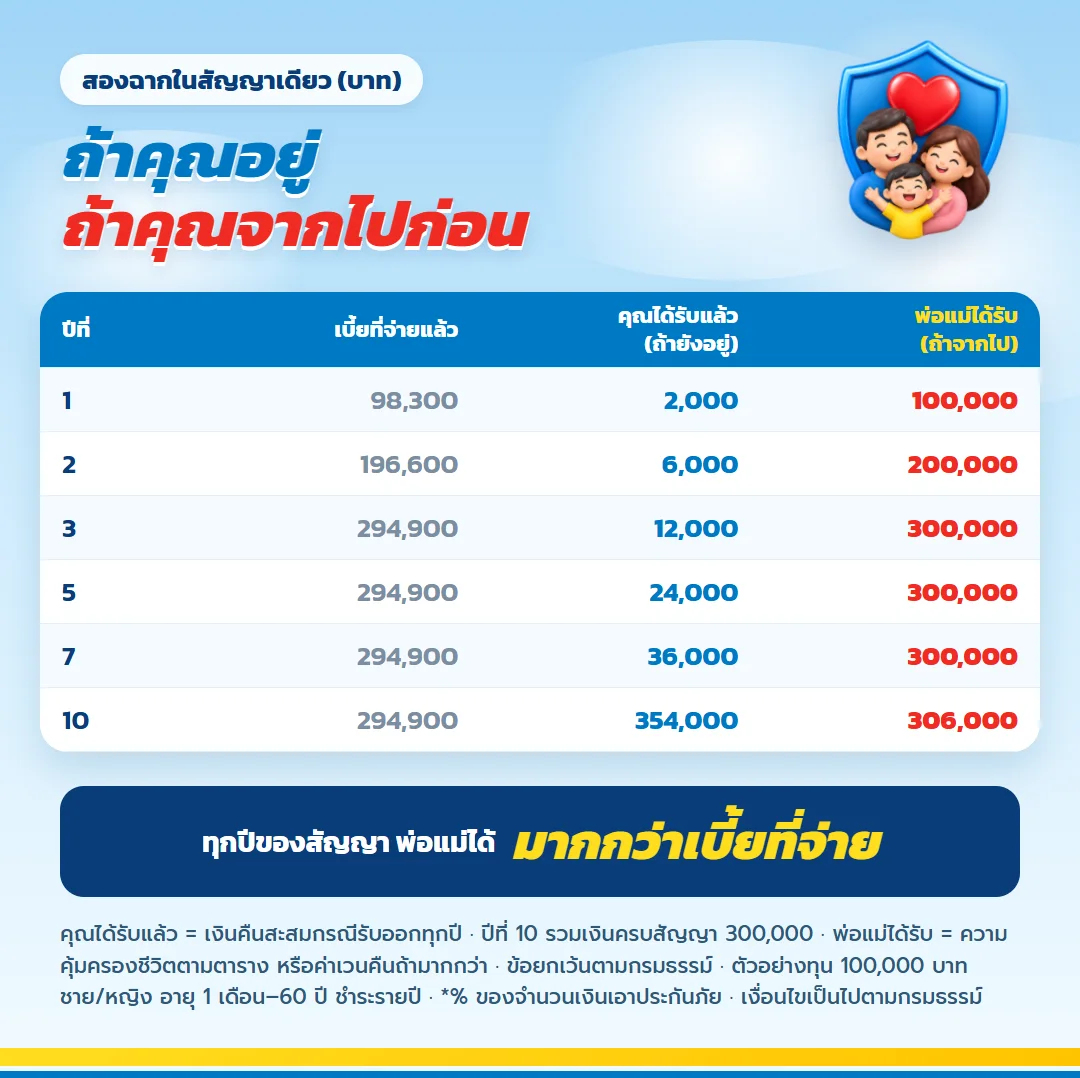
| ช่วงเวลา | ถ้าคุณยังอยู่ดูแลพ่อแม่ | ถ้าคุณจากไปก่อน พ่อแม่ได้รับ |
|---|---|---|
| ปีที่ 1 | จ่ายเบี้ย 98,300 บาท ได้เงินคืนสิ้นปี 2,000 บาท | 100,000 บาท (100% ของทุน) |
| ปีที่ 2 | จ่ายเบี้ย 98,300 บาท ได้เงินคืนสิ้นปี 4,000 บาท | 200,000 บาท (200% ของทุน) |
| ปีที่ 3 | จ่ายเบี้ยงวดสุดท้าย ได้เงินคืนสิ้นปี 6,000 บาท | 300,000 บาท (300% ของทุน) |
| ปีที่ 4–9 | ไม่ต้องจ่ายเบี้ย ได้เงินคืนปีละ 6,000 บาท | 300,000 บาท หรือค่าเวนคืนถ้าสูงกว่า |
| ปีที่ 10 | ได้เงินคืน 6,000 บาท และเงินครบกำหนด 300,000 บาท | 306,000 บาท ตามตารางใบเสนอขาย |
ในฉากที่สอง ถ้าค่าเวนคืน ณ วันที่เสียชีวิตสูงกว่าความคุ้มครองตามเปอร์เซ็นต์ทุน บริษัทจะจ่ายตามค่าเวนคืน ในเคสตัวอย่าง ปีที่ 10 ความคุ้มครองชีวิตอยู่ที่ 306,000 บาท ตามตารางของใบเสนอขาย
ฉากที่หนึ่ง: คุณอยู่ครบ 10 ปี
คุณจ่ายเบี้ยปีละ 98,300 บาท 3 ปี รวม 294,900 บาท จากนั้นไม่ต้องจ่ายอีก ระหว่างทางได้เงินคืนทุกสิ้นปี 2,000 บาท 4,000 บาท และ 6,000 บาทต่อปีตั้งแต่ปีที่ 3 ถึงปีที่ 10 รวม 54,000 บาท เมื่อครบปีที่ 10 รับเงินครบกำหนด 300,000 บาท ผลประโยชน์รวม 354,000 บาท มากกว่าเบี้ยที่จ่าย 59,100 บาท
สำหรับลูกเสาหลัก เงินคืนรายปี 6,000 บาทอาจกลายเป็นงบตรวจสุขภาพประจำปีของพ่อแม่ ส่วนเงินครบกำหนดก้อนใหญ่อาจเป็นเงินสำรองค่ารักษาเมื่อพ่อแม่อายุมากขึ้น หรือเป็นเงินก้อนแรกของตัวคุณเองหลังจากดูแลคนอื่นมานาน
ถ้าไม่ต้องใช้เงินคืนระหว่างทาง ฝากคงไว้กับบริษัทได้ ดอกเบี้ยปัจจุบัน 1% ต่อปี ไม่ได้กำหนดตายตัว เปลี่ยนได้ตามประกาศบริษัท ไม่ต่ำกว่า 0% ถ้าอัตรานี้คงที่ เงินคืนสะสมจะเป็น 56,233 บาท ผลประโยชน์รวม 356,233 บาท ใบเสนอขายระบุ IRR กรณีอยู่ครบสัญญาไว้ที่ 2.21% ต่อปี
ฉากที่สอง: ถ้าคุณจากไปก่อน
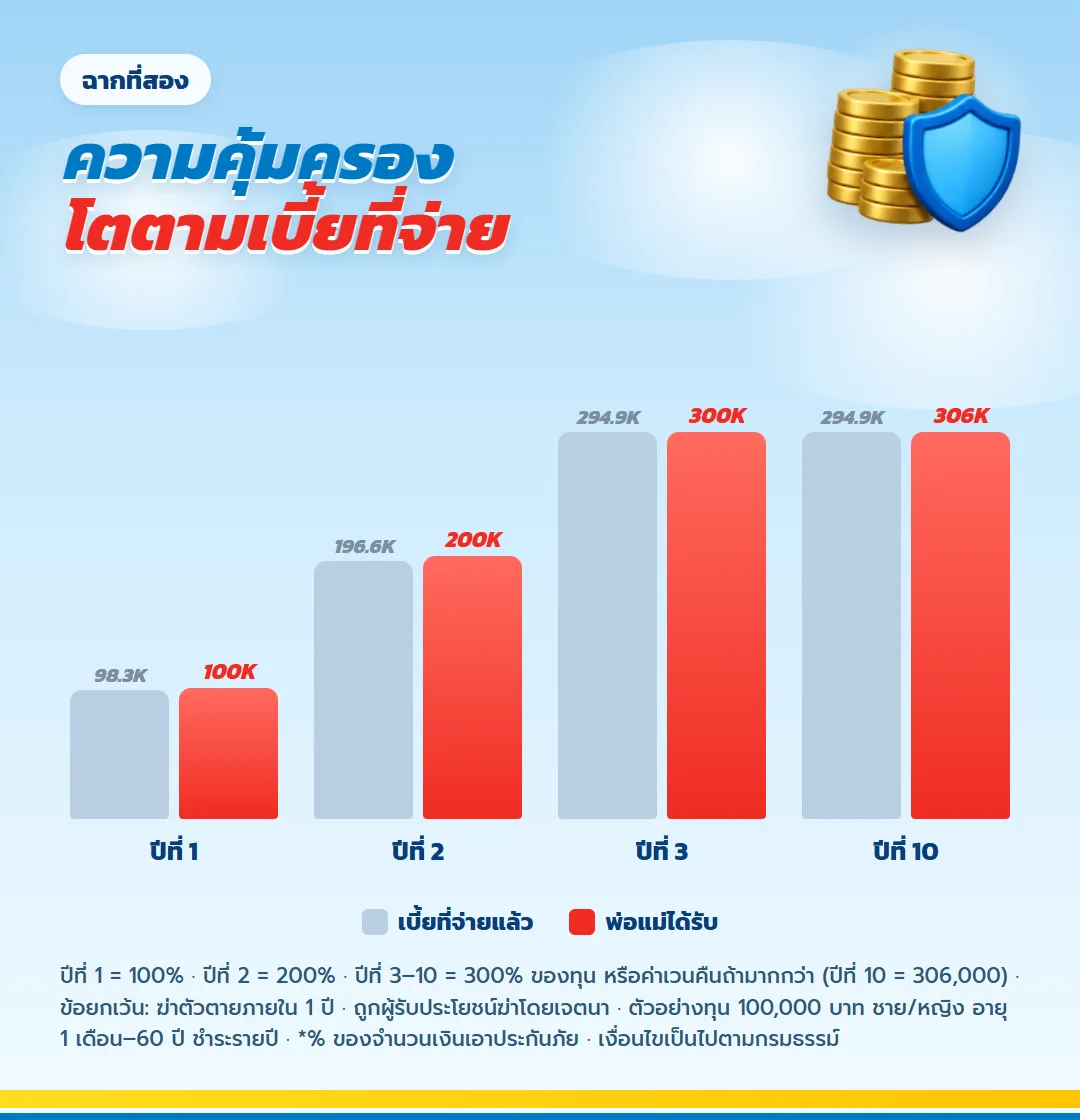
ความคุ้มครองชีวิตขยับตามเบี้ยที่จ่ายไป ปีที่ 1 ที่คุณจ่าย 98,300 บาท พ่อแม่จะได้รับ 100,000 บาท ปีที่ 2 ที่จ่ายสะสม 196,600 บาท พ่อแม่จะได้รับ 200,000 บาท และตั้งแต่ปีที่ 3 ที่จ่ายครบ 294,900 บาท พ่อแม่จะได้รับ 300,000 บาท ในเคสตัวอย่าง ไม่ว่าจะเกิดเหตุในปีใดของสัญญา ผู้รับประโยชน์จะได้เงินไม่ต่ำกว่าเบี้ยที่จ่ายไปถึงปีนั้น
อีกข้อที่สำคัญกับลูกเสาหลัก คือเงินจากกรมธรรม์เป็นเงินที่เจ้าหนี้ยึดไม่ได้ ยกเว้นในส่วนเท่ากับเบี้ยที่จ่าย ถ้าคุณมีภาระหนี้ เช่น สินเชื่อบ้านที่ซื้อให้พ่อแม่อยู่ เงินก้อนจากกรมธรรม์จึงส่งถึงมือผู้รับประโยชน์ได้ตามสิทธิ และผลประโยชน์จากกรมธรรม์ไม่ถูกหักภาษี
แต่ต้องรู้ข้อยกเว้นด้วย บริษัทจะไม่จ่ายตามปกติหากฆ่าตัวตายภายใน 1 ปี หรือถูกผู้รับประโยชน์ฆ่าตายโดยเจตนา และถ้าไม่เปิดเผยความจริงตอนสมัคร บริษัทบอกล้างสัญญาได้ภายใน 2 ปี การแถลงอายุคลาดเคลื่อนก็ทำให้ผลประโยชน์ถูกปรับ
ฉากที่ไม่มีใครอยากเจอ: ต้องใช้เงินกลางทาง
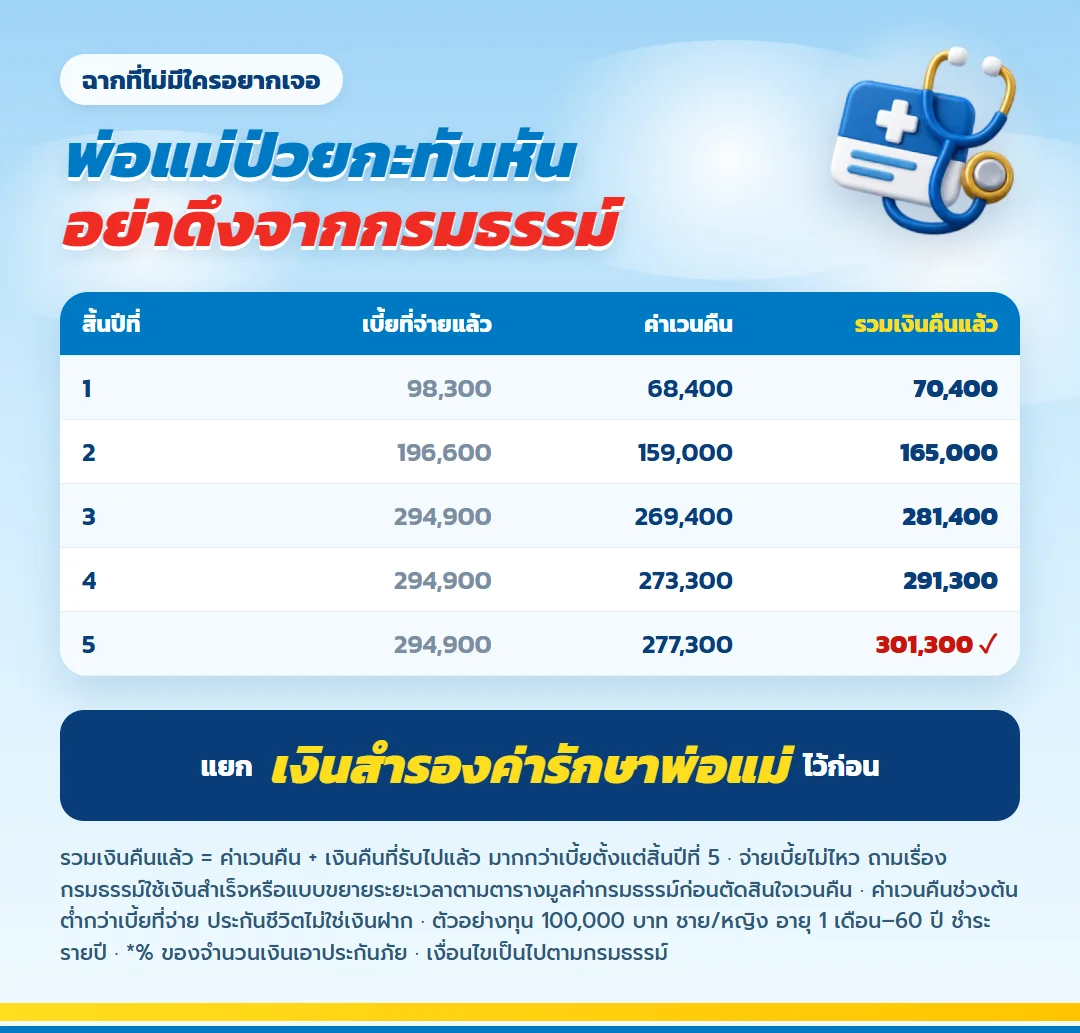
ลูกเสาหลักมักเป็นคนแรกที่ต้องควักเงินเมื่อพ่อแม่ป่วยกะทันหัน ถ้าเงินก้อนที่ต้องใช้มาจากกรมธรรม์นี้ คุณจะได้ค่าเวนคืนบวกเงินคืนที่รับไปแล้ว ซึ่งช่วงต้นยังต่ำกว่าเบี้ยชัดเจน สิ้นปีที่ 1 รวม 70,400 บาท จากเบี้ย 98,300 บาท สิ้นปีที่ 2 รวม 165,000 บาท จากเบี้ยสะสม 196,600 บาท และสิ้นปีที่ 3 รวม 281,400 บาท จากเบี้ยรวม 294,900 บาท ยอดรวมจะมากกว่าเบี้ยตั้งแต่สิ้นปีที่ 5
ทางที่ปลอดภัยกว่าคือแยกเงินสำรองค่ารักษาของพ่อแม่ไว้ก่อน และถ้าจ่ายเบี้ยไม่ไหวจริง ให้ถามเรื่องทางเลือกกรมธรรม์ใช้เงินสำเร็จหรือขยายระยะเวลาตามตารางมูลค่ากรมธรรม์ก่อนตัดสินใจเวนคืน
ตารางผลประโยชน์รายปีของเคสตัวอย่าง
| สิ้นปีที่ | เบี้ยสะสม (บาท) | เงินคืน (บาท) | เงินคืนที่ไม่ถอนออก ดอกเบี้ยปัจจุบัน 1% (บาท) | เงินครบกำหนด (บาท) | ค่าเวนคืน (บาท) | คุ้มครองชีวิต (บาท) |
|---|---|---|---|---|---|---|
| 1 | 98,300 | 2,000 | 2,000 | - | 68,400 | 100,000 |
| 2 | 196,600 | 4,000 | 6,020 | - | 159,000 | 200,000 |
| 3 | 294,900 | 6,000 | 12,080 | - | 269,400 | 300,000 |
| 4 | 294,900 | 6,000 | 18,201 | - | 273,300 | 300,000 |
| 5 | 294,900 | 6,000 | 24,383 | - | 277,300 | 300,000 |
| 6 | 294,900 | 6,000 | 30,627 | - | 281,500 | 300,000 |
| 7 | 294,900 | 6,000 | 36,933 | - | 285,900 | 300,000 |
| 8 | 294,900 | 6,000 | 43,302 | - | 290,400 | 300,000 |
| 9 | 294,900 | 6,000 | 49,735 | - | 295,100 | 300,000 |
| 10 | 294,900 | 6,000 | 56,233 | 300,000 | 306,000 | 306,000 |
ภาษี: ลดหย่อนได้ในชื่อของคุณ
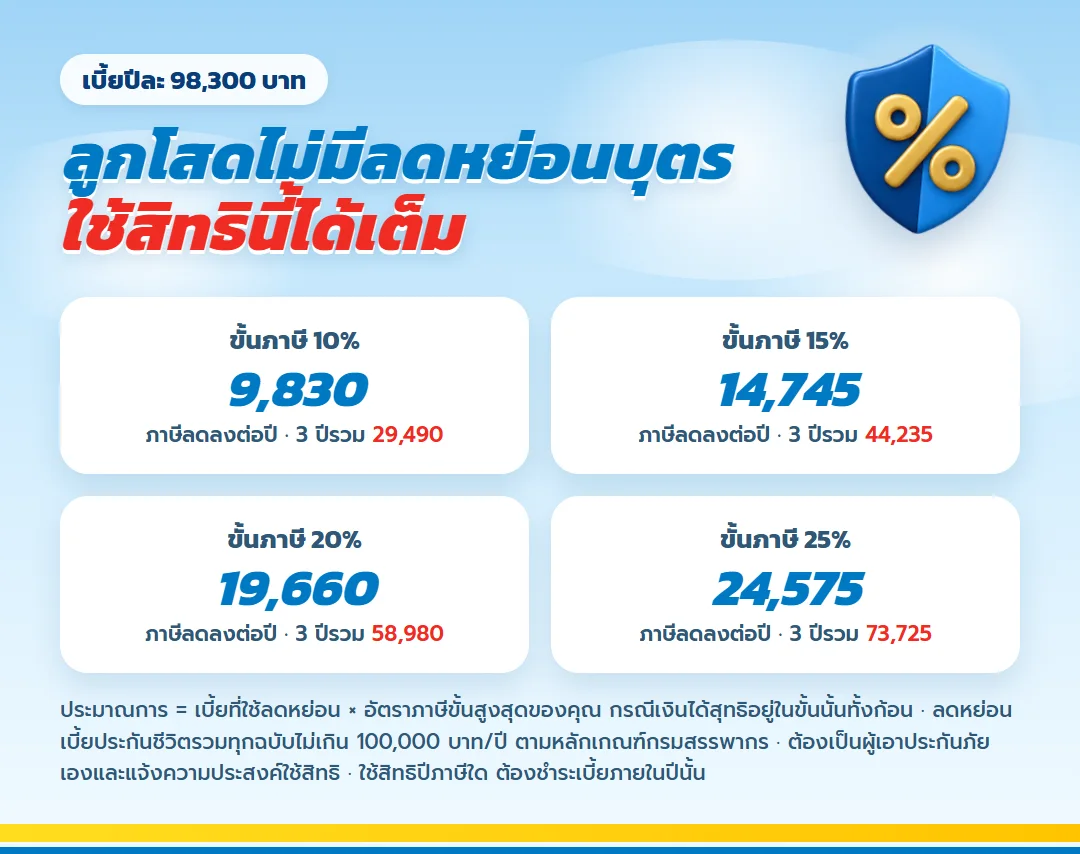
ลูกโสดที่ทำงานประจำและไม่มีลูกให้ใช้สิทธิลดหย่อนบุตร มักมีรายการลดหย่อนน้อยกว่าคนอื่น เบี้ยของแผนนี้ลดหย่อนได้ตามจริง ไม่เกินปีละ 100,000 บาท ในสิทธิประกันชีวิตทั่วไป เพดานนี้รวมกับประกันชีวิตฉบับอื่นของคุณ ในเคสตัวอย่าง เบี้ย 98,300 บาทใช้สิทธิได้เต็มทั้ง 3 ปีที่จ่าย ถ้ายังไม่มีกรมธรรม์อื่น
ถ้าชำระเบี้ยงวดแรกภายใน 31 ธันวาคมของปีไหน ก็ใช้ลดหย่อนในปีภาษีนั้นได้ทันที
สามเรื่องที่ลูกเสาหลักควรทำวันสมัคร
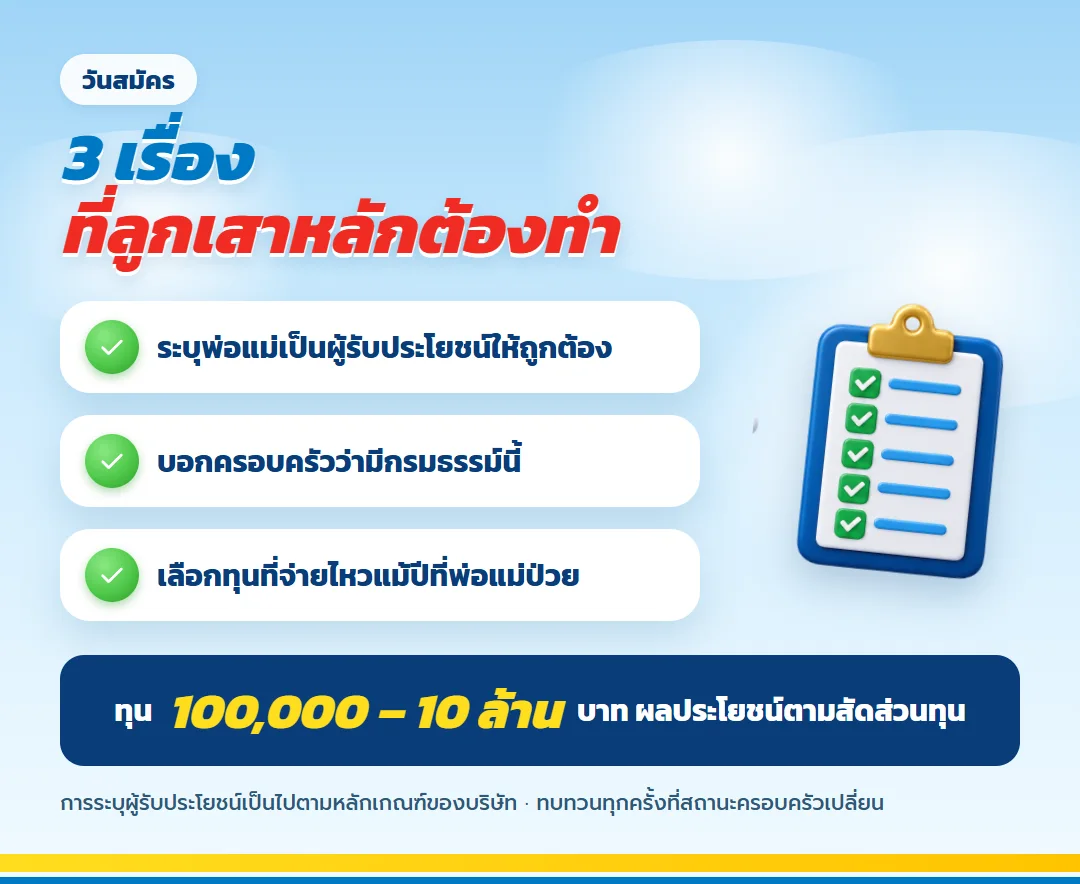
- ระบุผู้รับประโยชน์ให้ชัด ถ้าต้องการให้พ่อหรือแม่หรือทั้งคู่ได้รับ ให้ระบุชื่อให้ถูกต้องตามหลักเกณฑ์ของบริษัท
- บอกครอบครัวว่ามีกรมธรรม์นี้ และเก็บเอกสารไว้ในที่ที่พี่น้องหรือญาติที่ไว้ใจหาเจอ
- เลือกทุนที่จ่ายไหวแม้ปีที่พ่อแม่ป่วยหนัก ทุนเริ่มที่ 100,000 บาท สูงสุด 10,000,000 บาท ผลประโยชน์ทุกตัวคิดตามสัดส่วนทุน
คำถามจากลูกที่ดูแลพ่อแม่
ทำประกันให้พ่อแม่เป็นผู้เอาประกันแทนได้ไหม?
แบบนี้รับอายุถึง 70 ปี แต่บทความนี้เขียนจากมุมที่ลูกเป็นผู้เอาประกันและพ่อแม่เป็นผู้รับประโยชน์ ถ้าอยากให้พ่อแม่เป็นผู้เอาประกัน เบี้ย ผลประโยชน์สุทธิ และสิทธิภาษีจะต่างไป ต้องขอใบเสนอขายและสอบถามตัวแทนแยก
ถ้าแต่งงานภายหลัง เปลี่ยนผู้รับประโยชน์ได้ไหม?
สอบถามขั้นตอนการเปลี่ยนผู้รับประโยชน์กับบริษัทหรือตัวแทนได้ ควรทบทวนทุกครั้งที่สถานะครอบครัวเปลี่ยน
ความคุ้มครอง 300,000 บาทพอสำหรับพ่อแม่ไหม?
ตัวเลขนี้เป็นของทุน 100,000 บาทในเคสตัวอย่าง ถ้าต้องการมากกว่านี้ เพิ่มทุนได้และความคุ้มครองจะเพิ่มตามสัดส่วน แต่เบี้ยก็สูงขึ้นตาม
ดอกเบี้ยคงเงินคืน 1% ต่อปีแน่นอนไหม?
ไม่แน่นอน เปลี่ยนได้ตามประกาศบริษัท ไม่ต่ำกว่า 0%
IRR 2.21% เป็นผลตอบแทนของทุกฉากไหม?
ไม่ใช่ เป็นตัวเลขตามใบเสนอขายกรณีมีชีวิตอยู่ครบสัญญาเท่านั้น ฉากเสียชีวิตหรือเวนคืนกลางทางให้ผลต่างออกไป
ข้อกำหนดและคำเตือน
- ตัวเลขเป็นเคสตัวอย่างหญิง 30 ปี อาชีพชั้น 2 ทุน 100,000 บาท เบี้ยปีละ 98,300 บาท เบี้ยเท่ากันทุกเพศ อายุ 1 เดือน–60 ปี
- IRR 2.21% ต่อปีเป็นตัวเลขตามใบเสนอขาย กรณีมีชีวิตอยู่ครบสัญญา
- เงินคืนที่ฝากไว้กับบริษัทได้ดอกเบี้ยปัจจุบัน 1% ต่อปี บริษัทปรับได้ตามประกาศ แต่ไม่ต่ำกว่า 0%
- เงินที่ดึงออกกลางทางในปีแรก ๆ ได้น้อยกว่าเบี้ยที่จ่าย ประกันชีวิตไม่ใช่บัญชีเงินฝาก
- สิทธิภาษีและการระบุผู้รับประโยชน์เป็นไปตามหลักเกณฑ์ของกรมสรรพากรและบริษัท
- ข้อยกเว้นและเงื่อนไขฉบับสมบูรณ์ให้ยึดตามกรมธรรม์ที่ออกจริง
ดูแลทั้งสองฉากตั้งแต่วันนี้
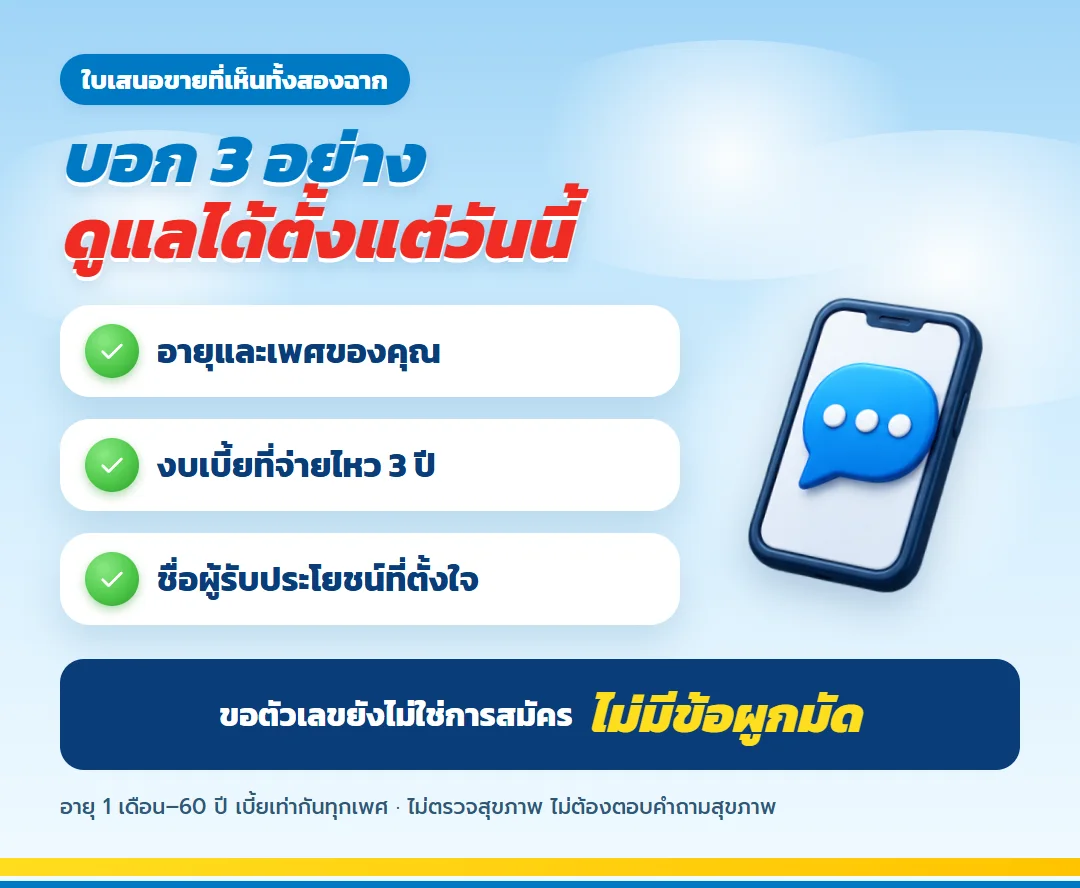
แจ้งอายุ เพศ อาชีพ งบเบี้ยที่จ่ายได้ 3 ปีแม้ในปีที่มีค่ารักษาของพ่อแม่ และชื่อผู้รับประโยชน์ที่ตั้งใจ ตัวแทนจะออกใบเสนอขาย มันนี่ ฟิต เวลท์ตี้ 10/3 ที่แสดงทั้งเงินที่คุณได้ถ้าอยู่ครบ และเงินที่พ่อแม่ได้ถ้าคุณจากไปก่อน ไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
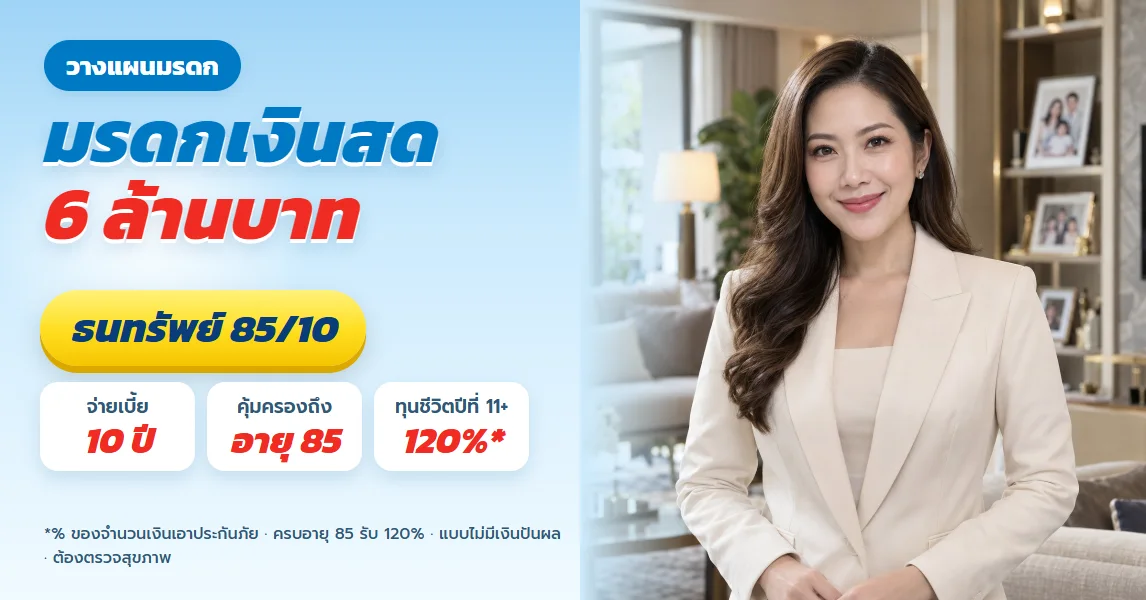
ธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนวัย 40 ที่เพิ่งขึ้นเงินเดือน กันส่วนที่เพิ่มไว้เป็นเงินก้อนวันเกษียณ
ดูรายละเอียด
ธนทรัพย์ 30/30 ออมรายเดือนหลักร้อย เดือนละ 260 บาท รับเงินก้อนตอนอายุ 65
ดูรายละเอียด
เกษมเกษียณ สำหรับคนเก็บเงินไม่อยู่ เริ่มอายุไหนดี พร้อมเช็กลิสต์ก่อนเริ่มออม
ดูรายละเอียด
ธนทวี 25/15 ไทม์ไลน์อายุ 30 ถึง 55 ทุน 200,000 เงินคืนทุกปี รับ 252,000
ดูรายละเอียด
ธนทวี 15/8 ไทม์ไลน์เงินอายุ 30 ถึง 45 จ่ายจบอายุ 37 รับ 525,000
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 อ่านตัวอย่างผลประโยชน์ของบริษัท 6 ช่อง ก่อนเซ็นใบคำขอ
ดูรายละเอียด
ทีแอลแพลน 20/10 เก็บเงินโบนัสปีละ 21,140 บาท รับเงินก้อน 300,000 ปีที่ 20
ดูรายละเอียดธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนวัย 40 ที่เพิ่งขึ้นเงินเดือน กันส่วนที่เพิ่มไว้เป็นเงินก้อนวันเกษียณ
ดูรายละเอียดธนทรัพย์ 30/30 ออมรายเดือนหลักร้อย เดือนละ 260 บาท รับเงินก้อนตอนอายุ 65
ดูรายละเอียดเกษมเกษียณ สำหรับคนเก็บเงินไม่อยู่ เริ่มอายุไหนดี พร้อมเช็กลิสต์ก่อนเริ่มออม
ดูรายละเอียดธนทวี 25/15 ไทม์ไลน์อายุ 30 ถึง 55 ทุน 200,000 เงินคืนทุกปี รับ 252,000
ดูรายละเอียดธนทวี 15/8 ไทม์ไลน์เงินอายุ 30 ถึง 45 จ่ายจบอายุ 37 รับ 525,000
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 อ่านตัวอย่างผลประโยชน์ของบริษัท 6 ช่อง ก่อนเซ็นใบคำขอ
ดูรายละเอียดทีแอลแพลน 20/10 เก็บเงินโบนัสปีละ 21,140 บาท รับเงินก้อน 300,000 ปีที่ 20
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้