เลกาซี ฟิต รีไทร์ 99/10 สำหรับคนกังวลเงินเฟ้อและอายุยืน รายได้หลังเกษียณขั้นบันได 15% 20% 25% ถึงอายุ 98
คู่มือ เลกาซี ฟิต รีไทร์ 99/10 สำหรับคนที่กังวลเงินเฟ้อและอายุยืน ดูเงินคืนขั้นบันได 15–25% ยอดสะสมตามอายุ ภาษีที่ลดได้ และทางเลือกคงเงินคืนสะสม
เลกาซี ฟิต รีไทร์ 99/10 สำหรับคนที่กังวลเงินเฟ้อและอายุยืน ดูเงินคืนขั้นบันได 15–25% ยอดสะสมตามอายุ ภาษีที่ลดได้ และทางเลือกคงเงินคืนสะสม บทความนี้ตอบเรื่องวางแผนเกษียณ เงินเฟ้อ, รายได้หลังเกษียณ อายุยืน, เลกาซี ฟิต รีไทร์ 99/10 เงินคืนขั้นบันได และประกันเกษียณ ลดหย่อนภาษี
ข้าวจานละ 40 บาทวันนี้ อีกยี่สิบปีอาจเป็นจานละ 90 บาท ถ้าเงินเฟ้ออยู่ราว 4% ต่อปีอย่างที่ผ่านมา แผนเกษียณที่ให้เงินเท่ากันทุกปีจึงซื้อของได้น้อยลงทุกปี ยิ่งอายุยืนถึงเก้าสิบกว่า ช่วงท้ายยิ่งตึง
บทความนี้ดู เลกาซี ฟิต รีไทร์ 99/10 จากมุมของคนที่กังวลเรื่องเงินเฟ้อและอายุยืน แบบนี้จ่ายเงินคืนเพิ่มขึ้นเป็นขั้นบันได 15% 20% และ 25% ของทุน และจ่ายยาวไปถึงอายุ 98 พร้อมใช้เบี้ยลดหย่อนภาษีระหว่างที่ยังทำงาน
ตัวเลขมาจากใบเสนอขายจริงของไทยประกันชีวิต กรณีผู้หญิงอายุ 40 ปี ทุนประกัน 300,000 บาท เบี้ยปีละ 100,230 บาท ชำระ 10 ปี รวม 1,002,300 บาท เบี้ยชายหญิงเท่ากัน
เงินเท่าเดิมทุกปี ซื้อของได้น้อยลงทุกปี
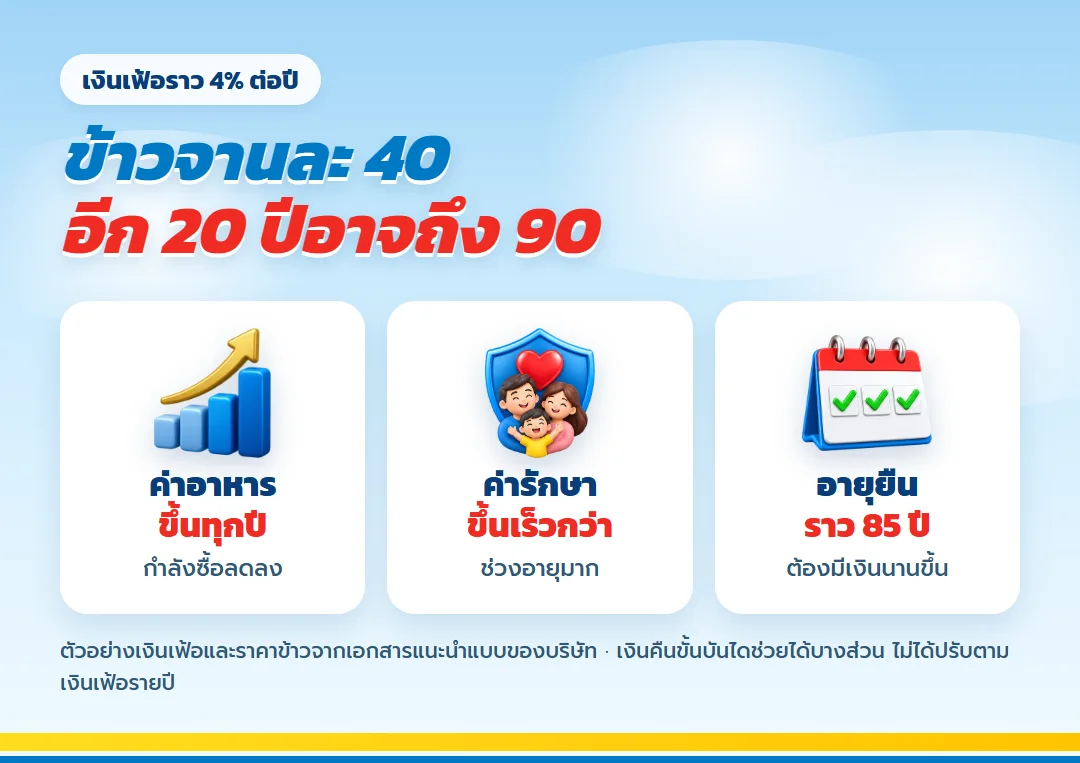
รายได้หลังเกษียณที่คงที่ เช่น ดอกเบี้ยเงินฝากก้อนเดิม หรือบำนาญที่ไม่ปรับ จะเสียอำนาจซื้อไปเรื่อย ๆ คนที่เกษียณอายุ 60 และอยู่ถึง 90 ต้องเจอเงินเฟ้อสะสมสามสิบปี เงินที่เคยพอในวันแรกอาจเหลือกำลังซื้อไม่ถึงครึ่งในช่วงท้าย
- ค่าอาหารและสาธารณูปโภคขึ้นทุกปี
- ค่ารักษาและค่าดูแลขึ้นเร็วกว่าเงินเฟ้อทั่วไป
- ช่วงอายุมากหารายได้เพิ่มไม่ได้แล้ว
เงินคืนขั้นบันได ขยับขึ้นสองครั้ง
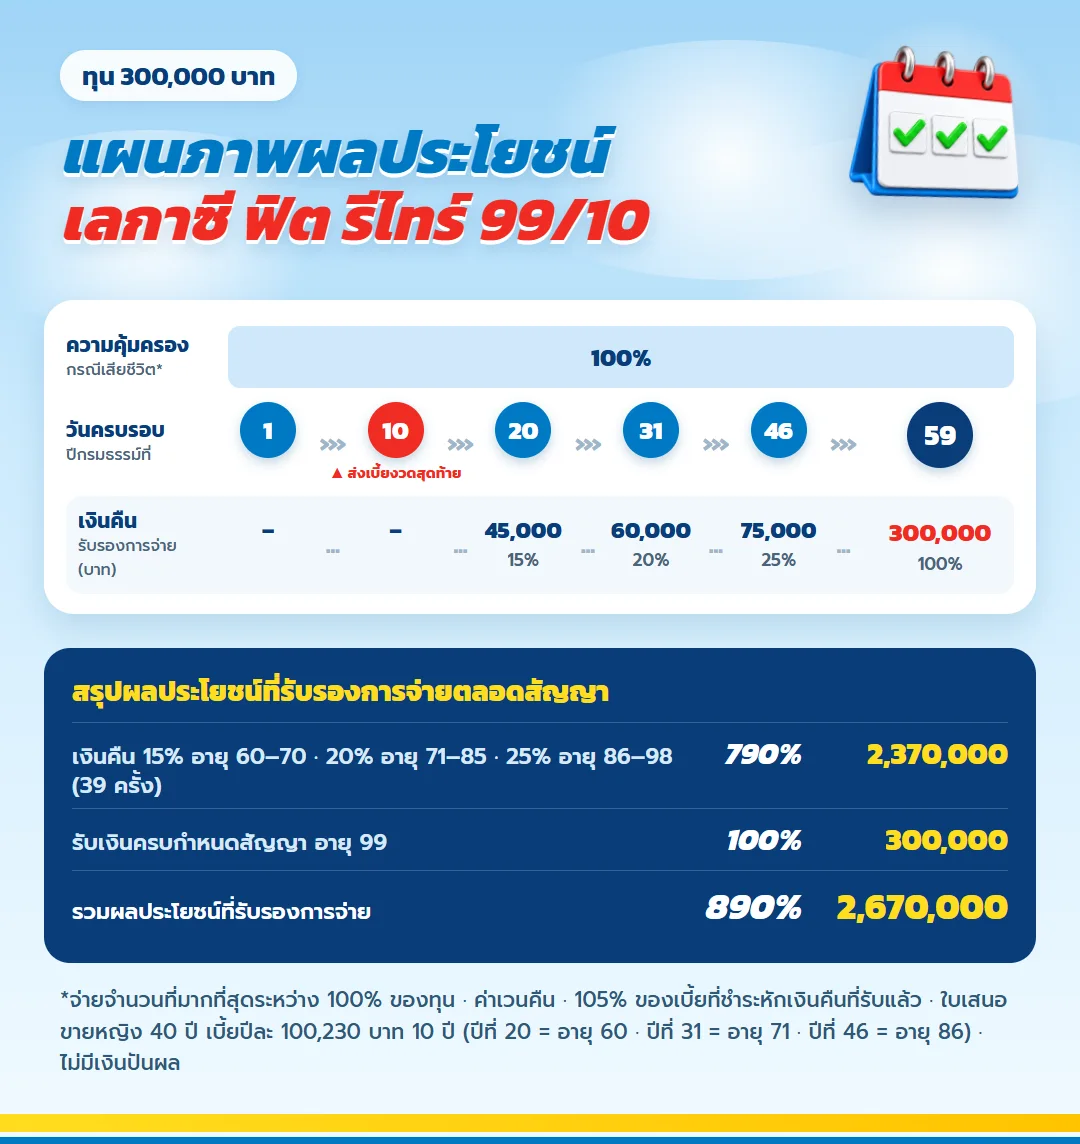
แบบนี้ไม่ได้ปรับตามเงินเฟ้อรายปี แต่ขยับเงินคืนขึ้นเป็นช่วง จาก 15% เป็น 20% เมื่ออายุ 71 และเป็น 25% เมื่ออายุ 86 ช่วงสุดท้ายได้มากกว่าช่วงแรกถึง 67% ช่วยชดเชยค่าครองชีพที่สูงขึ้นได้บางส่วน
| ช่วงอายุ | อัตรา | เคสทุน 300,000 ต่อปี | เพิ่มจากช่วงแรก |
| 60–70 | 15% ของทุน | 45,000 | — |
| 71–85 | 20% ของทุน | 60,000 | +33% |
| 86–98 | 25% ของทุน | 75,000 | +67% |
ยิ่งอายุยืน ยิ่งได้รับมาก
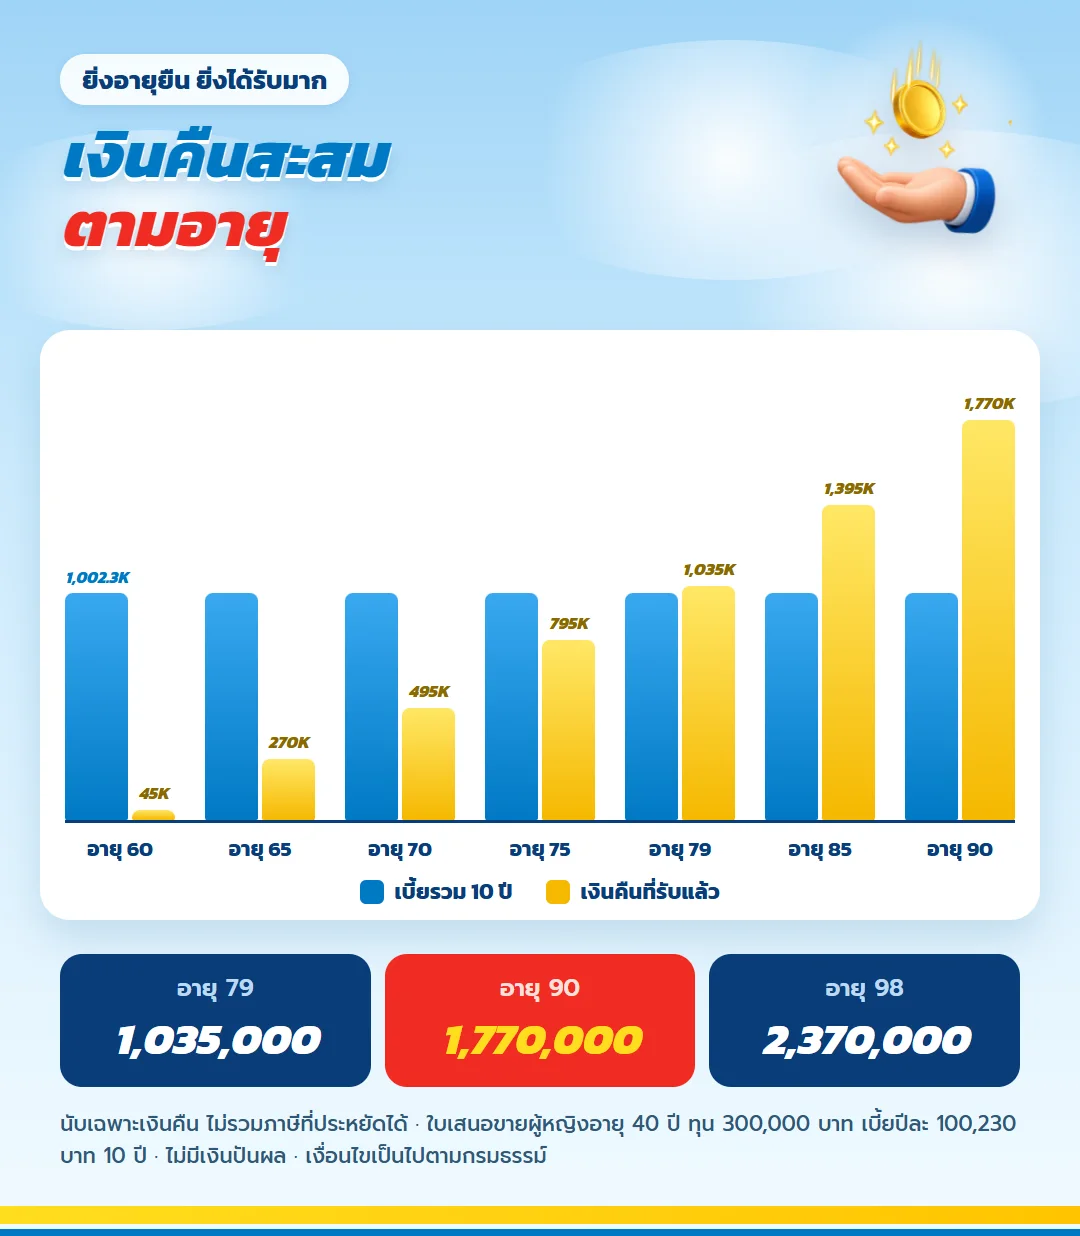
เงินคืนจ่ายทุกปีไปจนถึงอายุ 98 แล้วครบสัญญารับทุนอีกก้อนที่อายุ 99 คนที่อายุยืนจึงได้ประโยชน์จากแบบนี้มากที่สุด ถ้าอยู่ครบสัญญา เคสนี้ได้รับรวม 2,670,000 บาท จากเบี้ย 1,002,300 บาท มากกว่าเบี้ย 1,667,700 บาท IRR ตามใบเสนอขาย 2.70%
| ถ้าอยู่ถึงอายุ | เงินคืนสะสมที่รับแล้ว |
| 70 | 495,000 |
| 80 | 1,095,000 |
| 90 | 1,770,000 |
| 98 | 2,370,000 |
| 99 (รวมทุนครบสัญญา) | 2,670,000 |
เงินคืนสะสมเกินเบี้ยที่จ่ายเมื่ออายุ 79 หลังจากนั้นทุกงวดคือส่วนที่ได้เพิ่มจากเงินที่ใส่เข้าไป
ระหว่างทำงาน เบี้ยลดหย่อนภาษีได้
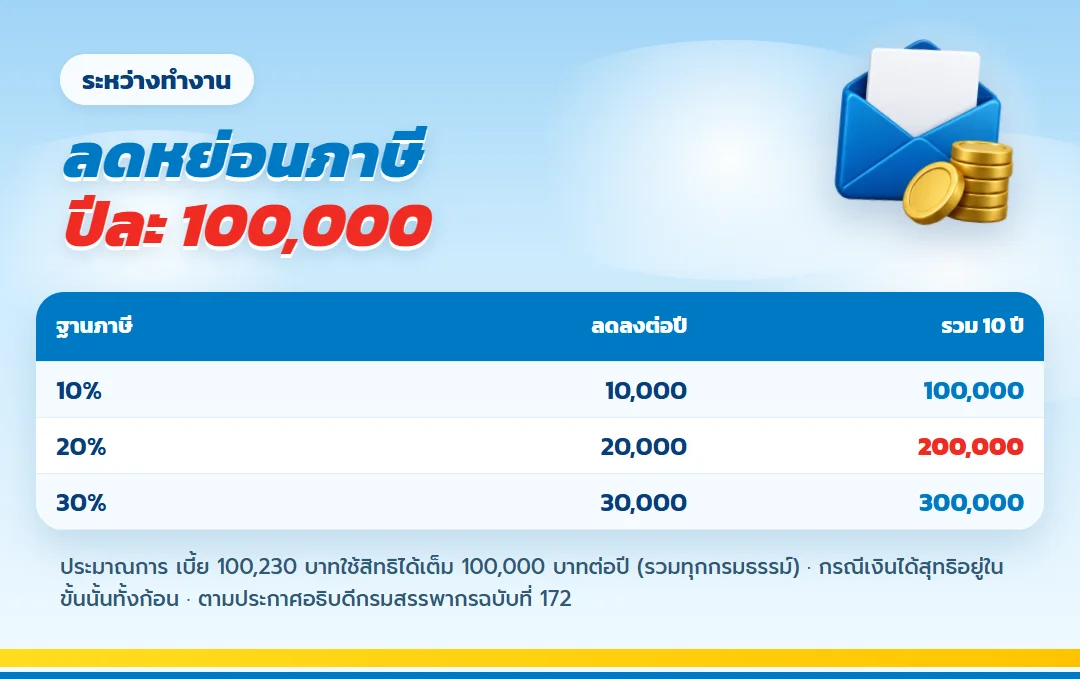
เบี้ยปีละ 100,230 บาทใช้สิทธิลดหย่อนหมวดเบี้ยประกันชีวิตได้เต็ม 100,000 บาท ภาษีที่ประหยัดได้ช่วยให้เงินคืนสะสมเกินเบี้ยสุทธิเร็วขึ้น ที่ฐาน 20% เหลืออายุ 76 และที่ฐาน 30% เหลืออายุ 74
| ฐานภาษี | ประหยัดต่อปี | รวม 10 ปี |
| 10% | 10,000 | 100,000 |
| 20% | 20,000 | 200,000 |
| 30% | 30,000 | 300,000 |
ตรวจรายละเอียดได้ที่ คำอธิบายสิทธิประกันชีวิตของกรมสรรพากร
ถ้าไม่ต้องใช้เงินคืนช่วงแรก
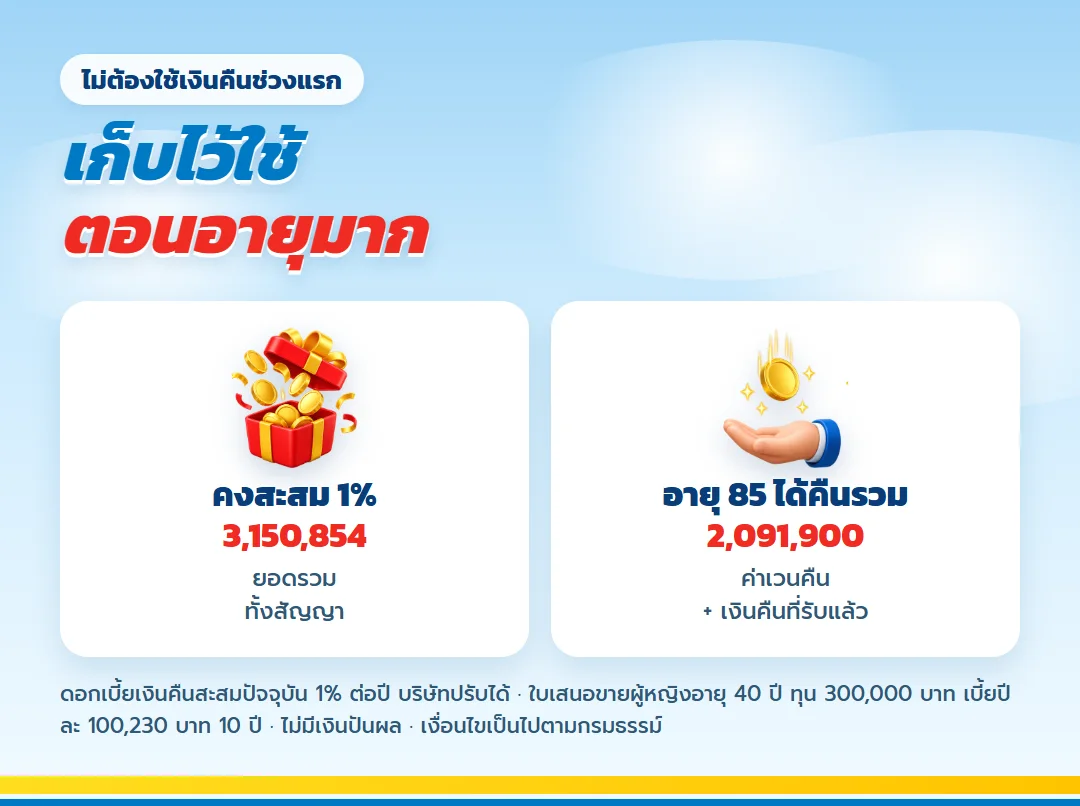
คนที่ยังมีรายได้อื่นช่วงอายุ 60 ถึง 70 เลือกคงเงินคืนสะสมไว้กับบริษัทได้ ใบเสนอขายแสดงยอดรวมแบบคงสะสม 3,150,854 บาท ที่ดอกเบี้ยปัจจุบัน 1% ต่อปี ซึ่งบริษัทอาจปรับได้ และถอนออกมาใช้ช่วงอายุมากที่ค่าใช้จ่ายสูงขึ้นได้
ถ้าจำเป็นต้องยกเลิกกรมธรรม์ ให้นับค่าเวนคืนรวมกับเงินคืนที่รับแล้ว อายุ 85 ค่าเวนคืน 696,900 บาท บวกเงินคืนที่รับแล้ว 1,395,000 บาท เป็นยอดได้คืนรวม 2,091,900 บาท
ข้อควรระวัง
- ขั้นบันไดช่วยได้บางส่วน แต่ไม่ได้ปรับตามเงินเฟ้อทุกปี ควรมีสินทรัพย์ลงทุนอีกส่วนควบคู่
- ต้องตรวจสุขภาพและตอบคำถามสุขภาพ รับอายุถึง 50 ปี
- ค่าเวนคืนจะเกินเบี้ยรวมตั้งแต่สิ้นปีที่ 12
- สัญญาเพิ่มเติม ทพ. ได้ฟรีเฉพาะผู้ที่รับประกันแบบภัยมาตรฐาน
คำถามเรื่องเงินเฟ้อและอายุยืน
เงินคืนปรับตามเงินเฟ้อไหม?
ไม่ปรับรายปี แต่ขยับขึ้นสองครั้งตามช่วงอายุ จาก 15% เป็น 20% และ 25% ของทุน
ถ้าอยู่ไม่ถึงอายุ 79 ขาดทุนไหม?
ถ้าเสียชีวิตระหว่างสัญญา ผู้รับประโยชน์ได้จำนวนที่มากกว่าระหว่างทุน ค่าเวนคืน หรือ 105% ของเบี้ยที่จ่ายแล้วหักเงินคืนที่รับไป เงินที่จ่ายจึงไม่หายเปล่า
อยากได้เงินคืนช่วงท้ายมากกว่านี้ทำอย่างไร?
เพิ่มทุน เงินคืนทุกช่วงเพิ่มตามทุน หรือเลือกคงเงินคืนช่วงแรกไว้สะสมแล้วถอนใช้ตอนอายุมาก
ทำไมไม่ฝากเงินเอง?
เงินฝากถอนได้ทุกเมื่อ แต่ต้องคุมวินัยเองและดอกเบี้ยขึ้นลงตามตลาด แบบนี้ระบุจำนวนเงินคืนแต่ละปีไว้ในกรมธรรม์ และมีสิทธิลดหย่อนหมวดประกันชีวิต
มีเงินปันผลไหม?
ไม่มี ยอดที่แสดงเป็นของรับรองตามกรมธรรม์
ข้อกำหนดและคำเตือน
- ตัวเลขบาทมาจากใบเสนอขายผู้หญิงอายุ 40 ปี ทุน 300,000 บาท ตัวอย่างเงินเฟ้อ 4% และราคาข้าวมาจากเอกสารแนะนำแบบของบริษัท
- การถอนออกก่อนสิ้นปีที่ 12 ทำให้ได้คืนต่ำกว่าเบี้ยรวม
- ไม่มีเงินปันผลในแบบนี้ ยอดทั้งหมดเป็นผลประโยชน์ตามสัญญา
- สิทธิภาษีเป็นไปตามประกาศอธิบดีกรมสรรพากร
เตรียมรายได้ที่โตไปกับค่าครองชีพ
ส่งอายุ ฐานภาษี และค่าใช้จ่ายต่อเดือนที่อยากมีช่วงอายุ 70 และ 85 ตัวแทนจะคำนวณทุนและตารางเงินคืนขั้นบันไดตามอายุจริง การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
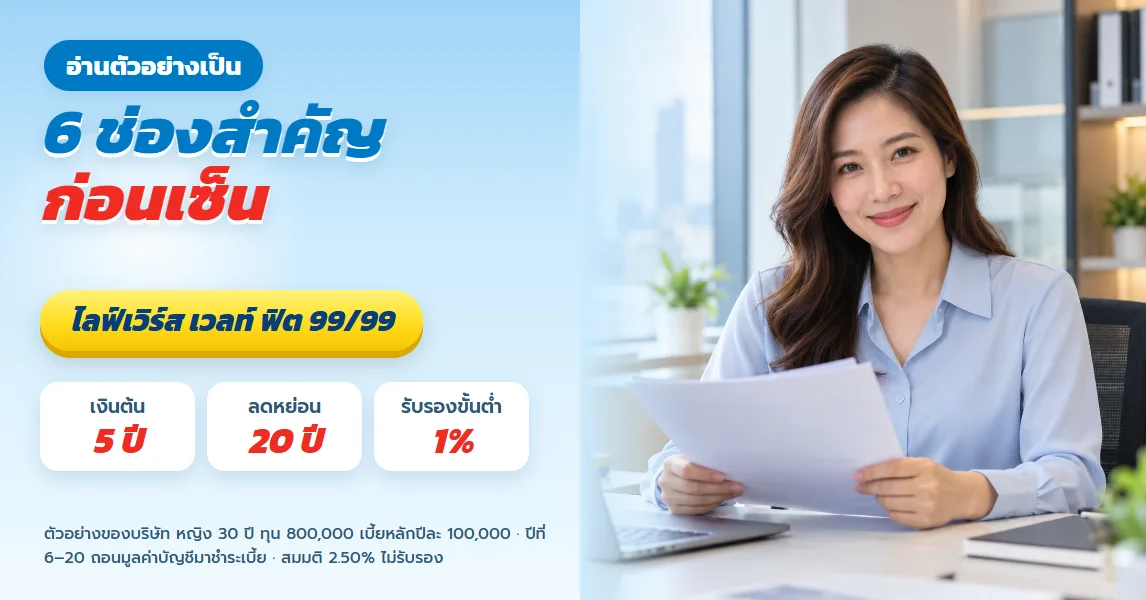
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 อ่านตัวอย่างผลประโยชน์ของบริษัท 6 ช่อง ก่อนเซ็นใบคำขอ
ดูรายละเอียด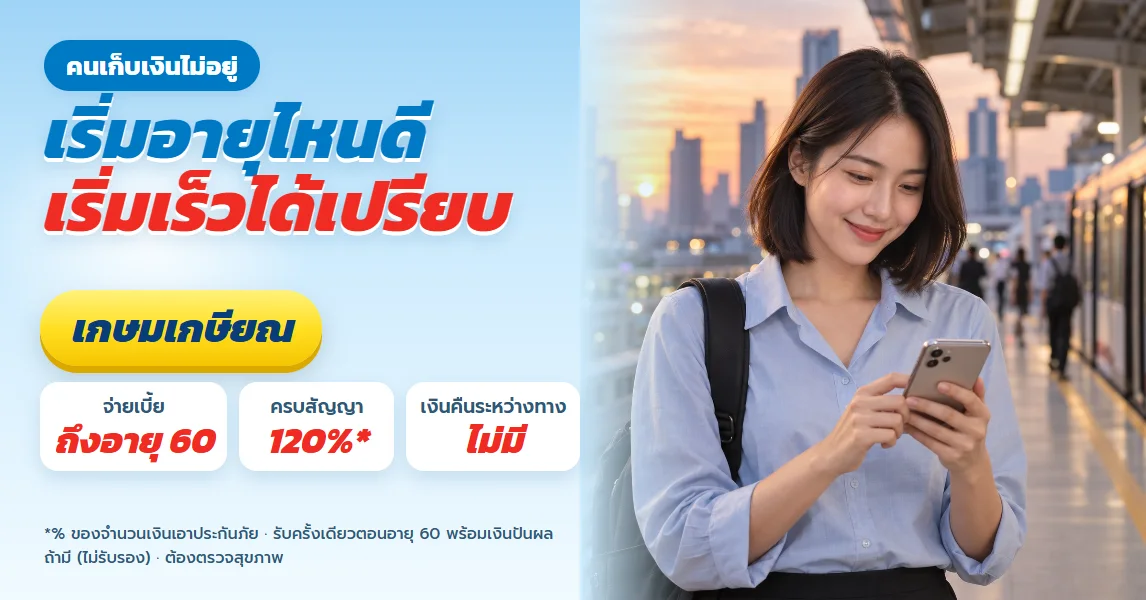
เกษมเกษียณ สำหรับคนเก็บเงินไม่อยู่ เริ่มอายุไหนดี พร้อมเช็กลิสต์ก่อนเริ่มออม
ดูรายละเอียด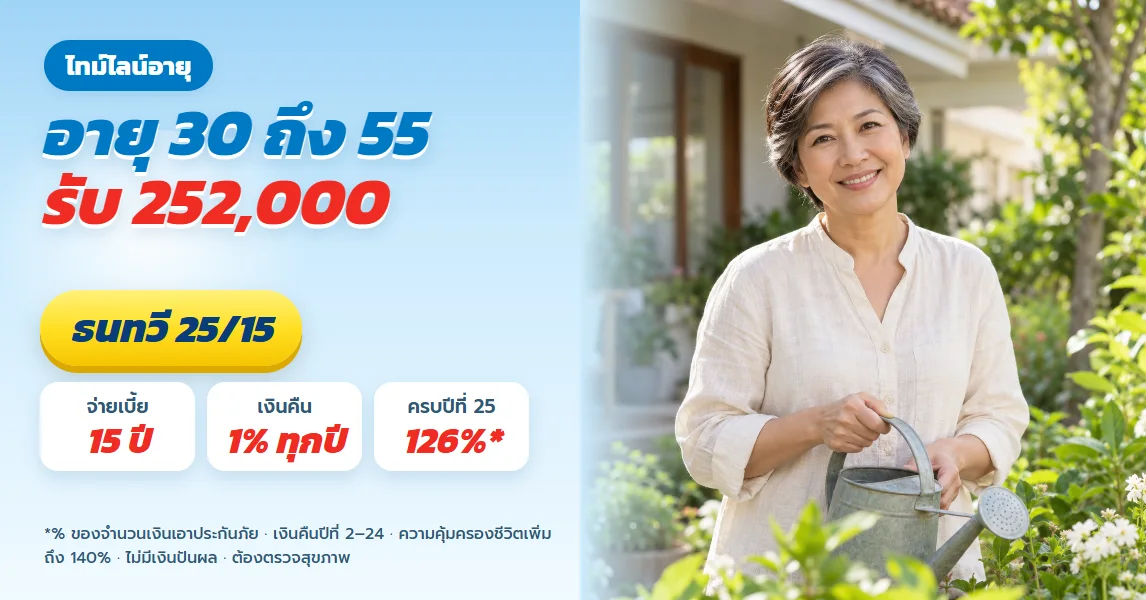
ธนทวี 25/15 ไทม์ไลน์อายุ 30 ถึง 55 ทุน 200,000 เงินคืนทุกปี รับ 252,000
ดูรายละเอียด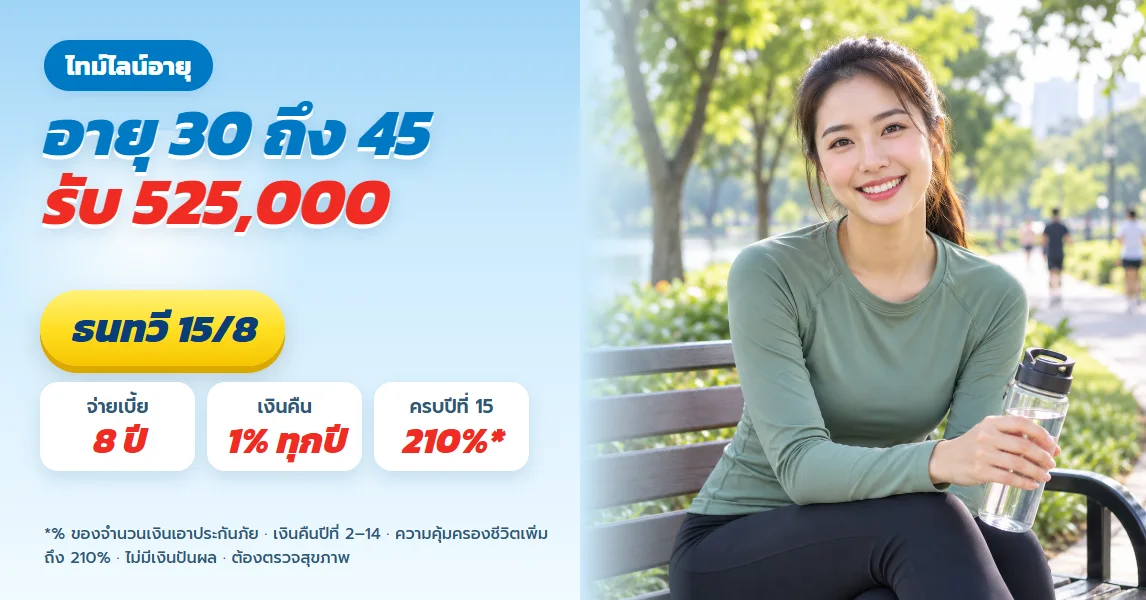
ธนทวี 15/8 ไทม์ไลน์เงินอายุ 30 ถึง 45 จ่ายจบอายุ 37 รับ 525,000
ดูรายละเอียด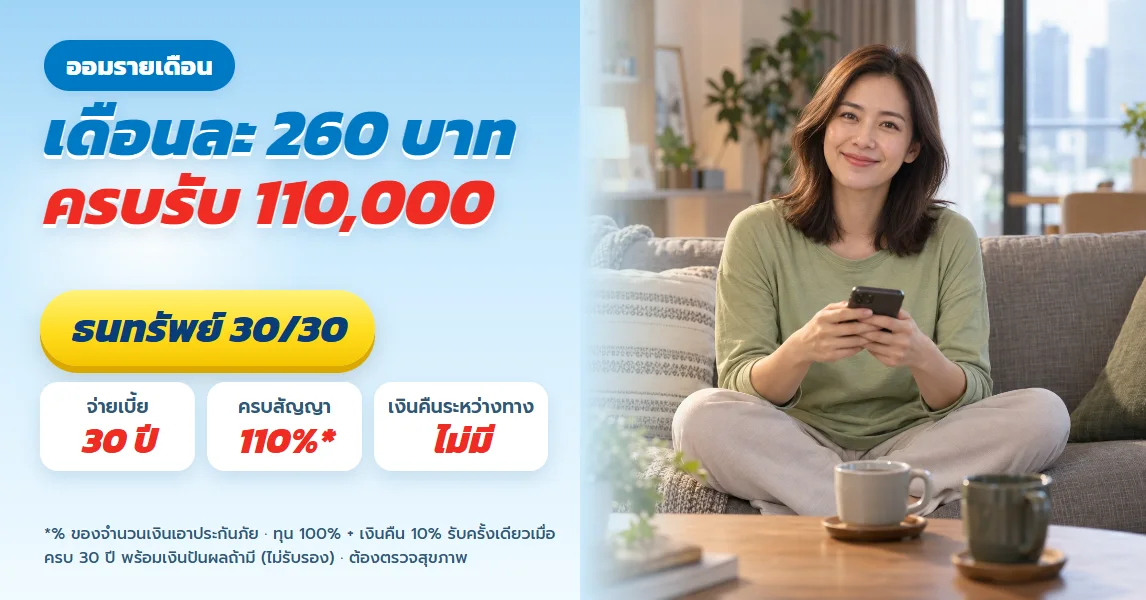
ธนทรัพย์ 30/30 ออมรายเดือนหลักร้อย เดือนละ 260 บาท รับเงินก้อนตอนอายุ 65
ดูรายละเอียด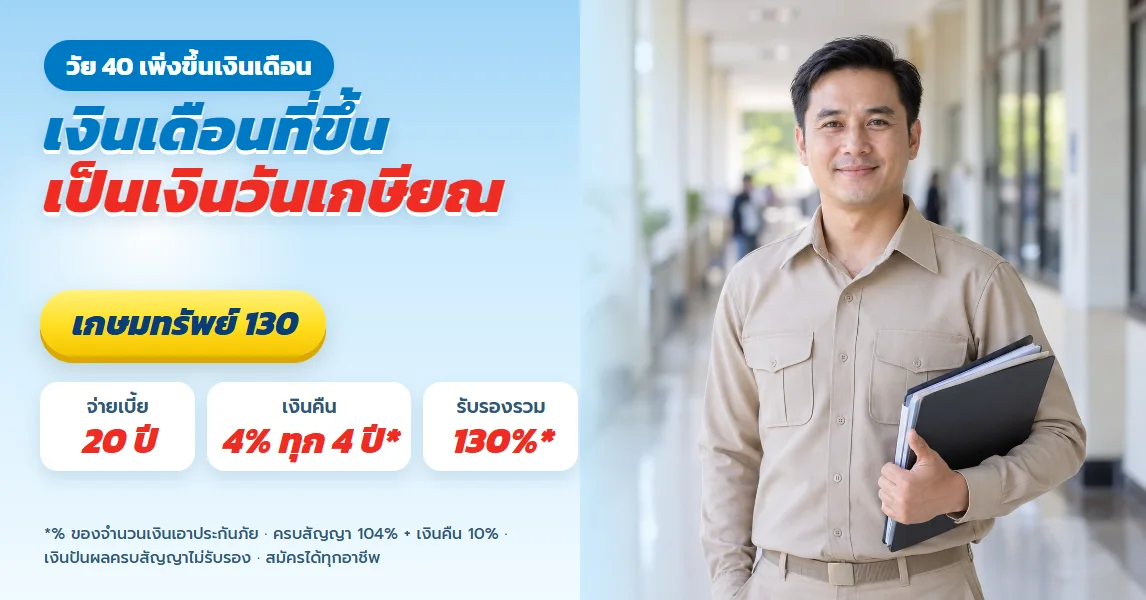
เกษมทรัพย์ 130 สำหรับคนวัย 40 ที่เพิ่งขึ้นเงินเดือน กันส่วนที่เพิ่มไว้เป็นเงินก้อนวันเกษียณ
ดูรายละเอียด
ทีแอลแพลน 20/10 เก็บเงินโบนัสปีละ 21,140 บาท รับเงินก้อน 300,000 ปีที่ 20
ดูรายละเอียด
ธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 อ่านตัวอย่างผลประโยชน์ของบริษัท 6 ช่อง ก่อนเซ็นใบคำขอ
ดูรายละเอียดเกษมเกษียณ สำหรับคนเก็บเงินไม่อยู่ เริ่มอายุไหนดี พร้อมเช็กลิสต์ก่อนเริ่มออม
ดูรายละเอียดธนทวี 25/15 ไทม์ไลน์อายุ 30 ถึง 55 ทุน 200,000 เงินคืนทุกปี รับ 252,000
ดูรายละเอียดธนทวี 15/8 ไทม์ไลน์เงินอายุ 30 ถึง 45 จ่ายจบอายุ 37 รับ 525,000
ดูรายละเอียดธนทรัพย์ 30/30 ออมรายเดือนหลักร้อย เดือนละ 260 บาท รับเงินก้อนตอนอายุ 65
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนวัย 40 ที่เพิ่งขึ้นเงินเดือน กันส่วนที่เพิ่มไว้เป็นเงินก้อนวันเกษียณ
ดูรายละเอียดทีแอลแพลน 20/10 เก็บเงินโบนัสปีละ 21,140 บาท รับเงินก้อน 300,000 ปีที่ 20
ดูรายละเอียดธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้