เลกาซี ฟิต เฟิร์ม 80/8 สำหรับลูกโสดที่เป็นเสาหลักดูแลพ่อแม่ 8 คำถามก่อนวางทุนให้บ้านและตัวเอง
คู่มือแบบถาม-ตอบ เลกาซี ฟิต เฟิร์ม 80/8 สำหรับลูกโสดที่เป็นเสาหลักดูแลพ่อแม่ ตั้งแต่ทุนชีวิตให้พ่อแม่ เงินคืนรายปี งบเบี้ย 8 ปี ไปจนถึงเงินก้อนของตัวเองตอนอายุ 80
คู่มือแบบถาม-ตอบ เลกาซี ฟิต เฟิร์ม 80/8 สำหรับลูกโสดที่เป็นเสาหลักดูแลพ่อแม่ ตั้งแต่ทุนชีวิตให้พ่อแม่ เงินคืนรายปี งบเบี้ย 8 ปี ไปจนถึงเงินก้อนของตัวเองตอนอายุ 80 บทความนี้ตอบเรื่องประกันชีวิต ลูกดูแลพ่อแม่, ประกันชีวิต คนโสด, เลกาซี ฟิต เฟิร์ม 80/8 ผู้รับประโยชน์ และประกันเงินคืนทุกปี
ในหลายบ้าน มีลูกคนหนึ่งที่กลายเป็นเสาหลักโดยไม่ได้ประกาศ เป็นคนโสด รายได้ดี และเป็นคนที่พ่อแม่โทรหาเมื่อหลังคารั่ว เมื่อต้องไปหาหมอ หรือเมื่อเงินเดือนบำนาญไม่พอค่ายา ชีวิตแบบนี้มีทั้งความภูมิใจและความกังวลซ้อนกัน เพราะทุกอย่างผูกอยู่กับตัวเราคนเดียว ถ้าวันหนึ่งเราป่วยหนักหรือจากไปกะทันหัน พ่อแม่ที่อายุมากแล้วจะพึ่งใคร และในวันที่เราแก่เอง ใครจะเป็นหลักให้เรา
บทความนี้เรียงเป็นคำถามที่ลูกโสดผู้เป็นเสาหลักของบ้านมักถามตัวเอง แล้วตอบด้วยกลไกของ เลกาซี ฟิต เฟิร์ม 80/8 ทีละข้อ เพื่อให้ตัดสินใจได้ว่าแบบนี้ควรมีที่ในแผนของคุณหรือไม่ และควรใหญ่แค่ไหน
ตัวเลขทุกตัวมาจากกรณีตัวอย่างผู้ชายอายุ 40 ปี ทุนประกัน 100,000 บาท เบี้ยรายปี 78,202 บาท ชำระ 8 ปี เบี้ยรวม 625,616 บาท ใช้เพื่อดูสัดส่วนเท่านั้น เบี้ยและผลประโยชน์ของคุณขึ้นกับอายุ เพศ อาชีพ สุขภาพ ทุน และหลักเกณฑ์ของบริษัท
คำถามที่ 1: ถ้าวันพรุ่งนี้ฉันไม่อยู่ พ่อแม่จะมีอะไร
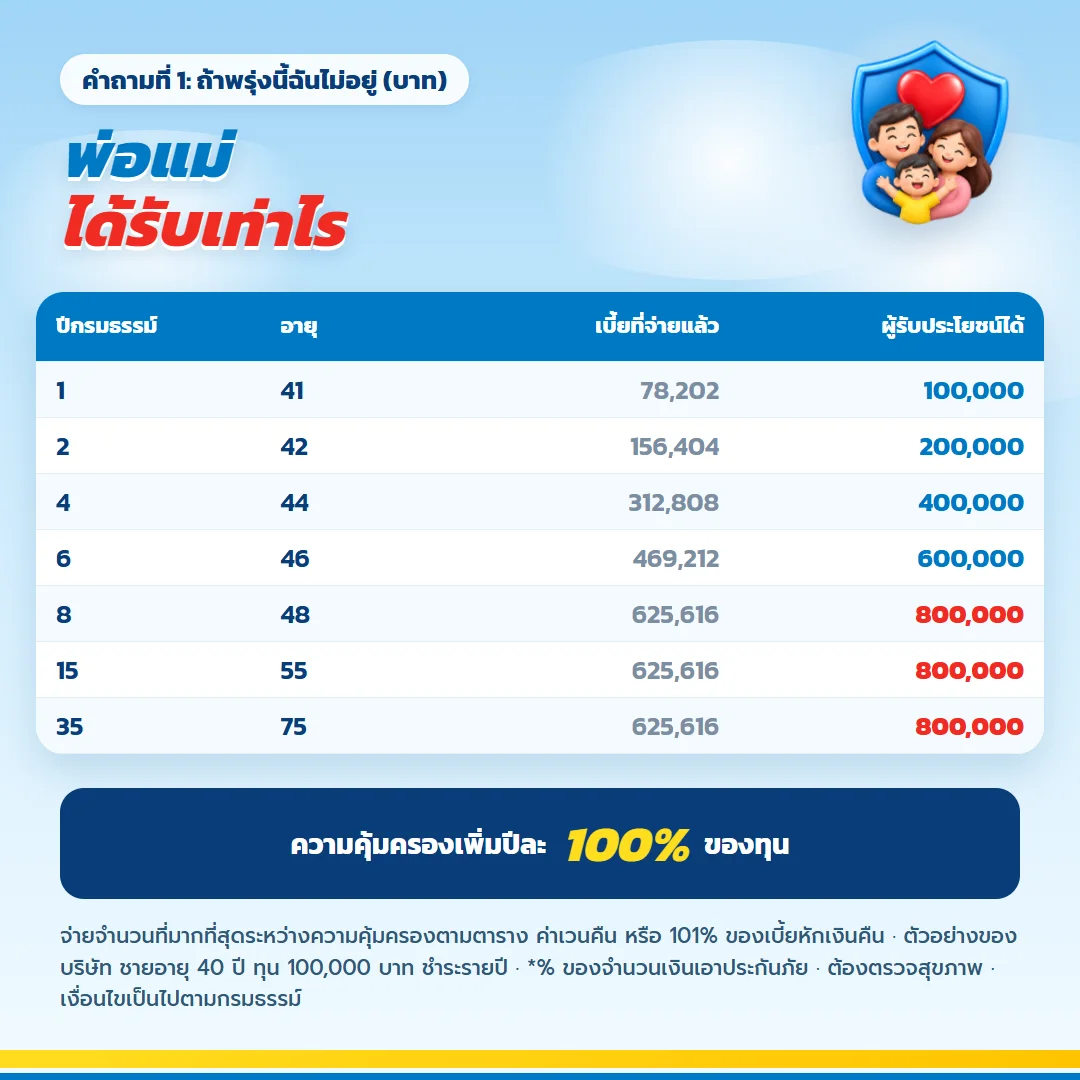
นี่คือคำถามที่หนักที่สุด และเป็นหน้าที่แรกของประกันชีวิต เลกาซี ฟิต เฟิร์ม 80/8 ให้ความคุ้มครองชีวิตเริ่มที่ 100% ของทุน และค่อย ๆ เพิ่มตามปีกรมธรรม์จนถึง 800% ของทุน ในเคสทุน 100,000 บาท ความคุ้มครองสูงสุดจึงเป็น 800,000 บาท ปีที่ 1 ได้ 100% ปีที่ 2 ได้ 200% เพิ่มเช่นนี้จนถึง 800% ตั้งแต่ปีที่ 8
สำหรับคนโสดที่ส่งเงินให้พ่อแม่ทุกเดือน ลองคิดว่าถ้าเงินก้อนนั้นหายไป พ่อแม่ต้องใช้เงินอีกกี่ปีถึงจะพอ แล้วเทียบกับทุนในช่วงแรกของสัญญา เพราะช่วงแรกทุนชีวิตยังไม่ถึงขั้นสูงสุด ถ้าทุนช่วงแรกยังน้อยเกินไปสำหรับภาระของบ้าน อาจต้องมีประกันชีวิตแบบอื่นเสริมอีกชั้น
อย่าลืมว่าผู้รับประโยชน์ต้องระบุให้ตรงกับคนที่ต้องการดูแลจริง และเมื่อชีวิตเปลี่ยน เช่น แต่งงาน หรือพ่อแม่เสียชีวิต ควรกลับมาปรับรายชื่อให้เป็นปัจจุบัน
คำถามที่ 2: ระหว่างที่ยังอยู่ จะมีเงินช่วยค่าใช้จ่ายของบ้านไหม
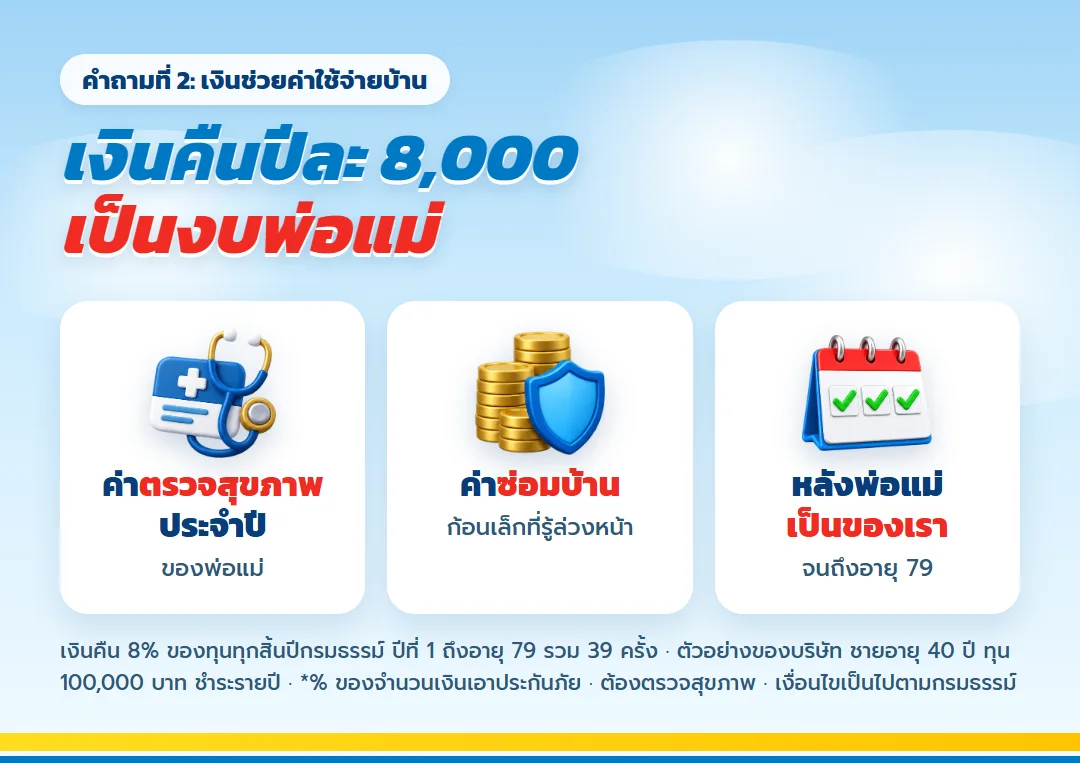
จุดเด่นของแบบนี้คือเงินคืน 8% ของทุนทุกปีตั้งแต่ปีกรมธรรม์ที่ 1 จนถึงอายุ 79 ในเคสทุน 100,000 บาทจึงเป็นปีละ 8,000 บาท ลูกที่ดูแลพ่อแม่หลายคนกำหนดให้เงินก้อนนี้เป็น "งบพ่อแม่ประจำปี" เช่น ค่าตรวจสุขภาพประจำปี ค่าซ่อมบ้าน หรือค่าเดินทางพาไปเที่ยวสักครั้ง
ข้อที่ต้องเข้าใจคือ เงินคืนเป็นผลประโยชน์ตามสัญญา ไม่ใช่เงินปันผล และเป็นจำนวนคงที่ตามทุน ไม่ได้เพิ่มตามค่าครองชีพหรือค่ายาที่สูงขึ้น ส่วนที่เพิ่มขึ้นตามเวลาต้องมีแผนอื่นรองรับ
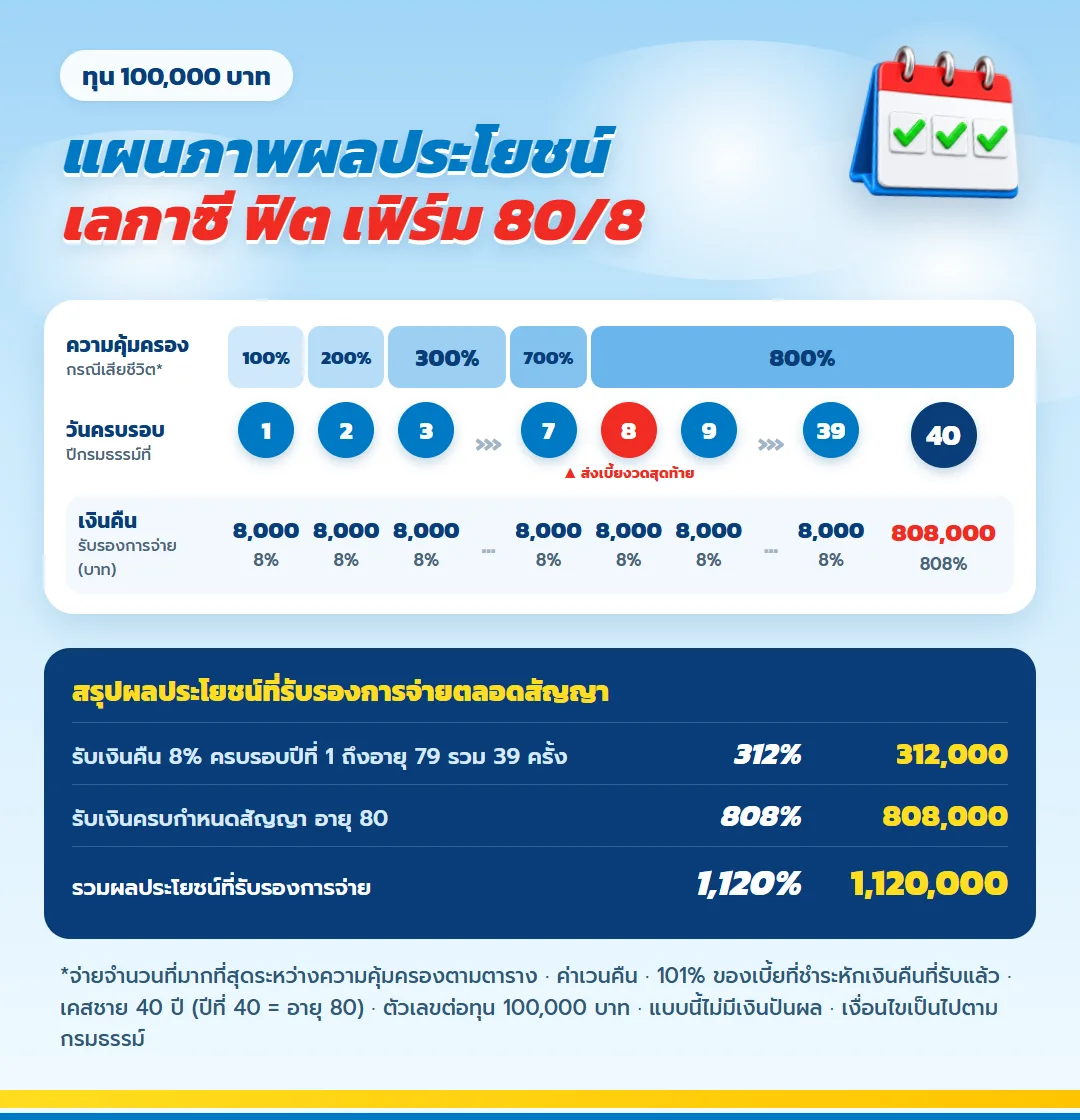
คำถามที่ 3: แผนนี้หน้าตาเป็นอย่างไรเมื่อสรุปทั้งหมด
| คำถามของคนดูแลบ้าน | คำตอบจากเคสบริษัท |
| ต้องจ่ายเท่าไร นานแค่ไหน | 78,202 ต่อปี 8 ปี |
| ได้อะไรระหว่างทาง | เงินคืน 8,000 ทุกปีจนถึงอายุ 79 |
| ได้อะไรตอนจบ | 808,000 ที่อายุ 80 |
| ถ้าเราไม่อยู่ | ผู้รับประโยชน์ได้สูงสุด 800,000 |
| ถ้าต้องถอนกลางทาง | ได้คืนรวมต่ำกว่าเบี้ยถึงปีที่ 14 |
สรุปให้จำง่ายสำหรับคนที่ต้องคิดแทนทั้งบ้าน: จ่าย 8 ปี รับเงินคืนทุกปีตั้งแต่ปีแรกถึงอายุ 79 ครบสัญญาที่อายุ 80 รับ 808% ของทุน หรือ 808,000 บาทในเคสตัวอย่าง เงื่อนไขรับประกันคือ รับอายุ 1 เดือนถึง 65 ปี ทุนขั้นต่ำ 100,000 บาท ต้องตรวจสุขภาพและตอบคำถามสุขภาพ ความคุ้มครองชีวิตปีที่ 1 ถึง 7 เท่ากับ 100% คูณปีกรมธรรม์ และ 800% ตั้งแต่ปีที่ 8
คำถามที่ 4: ฉันจ่ายไหวไหม ถ้ายังต้องส่งเงินให้พ่อแม่ทุกเดือน
เบี้ยปีละ 78,202 บาท เฉลี่ยเป็นเงินกันไว้ต่อเดือนประมาณ 6,517 บาท บวกกับเงินที่ส่งให้พ่อแม่ ค่าที่พักของตัวเอง และเงินออมอื่น ๆ ภาพรวมอาจหนักกว่าที่คิด
เงินคืน 8,000 บาทต่อปีที่เริ่มตั้งแต่ปีแรกช่วยได้บ้าง ระหว่าง 8 ปีที่จ่ายเบี้ย ภาระสุทธิแบบหยาบ ๆ จะเหลือราว 70,202 บาทต่อปี แต่ต้องจ่ายเบี้ยเต็มตามรอบก่อน แล้วเงินคืนจึงเข้ามาตามวันครบรอบ
- คำนวณภาระของบ้านในกรณีที่พ่อแม่ป่วยหนักพร้อมกัน แล้วดูว่ายังเหลืองบเบี้ยไหม
- กันเงินสำรองฉุกเฉินของตัวเองและของพ่อแม่แยกไว้ก่อน
- ถ้างบตึง ให้ขอใบเสนอขายทุนที่ต่ำลง เบี้ย เงินคืน และเงินครบกำหนดจะลดลงตามสัดส่วน
- ถ้ามีพี่น้องคนอื่นช่วยได้ ลองคุยแบ่งภาระค่าใช้จ่ายของพ่อแม่ให้ชัดก่อนผูกตัวเองกับเบี้ย 8 ปี
คำถามที่ 5: แล้วตัวฉันเองตอนแก่ล่ะ
คนที่ดูแลคนอื่นมาทั้งชีวิตมักลืมคิดถึงตัวเอง แบบนี้ตอบเรื่องนี้ในสองส่วน ส่วนแรกคือหลังพ่อแม่จากไปแล้ว เงินคืนปีละ 8,000 บาทยังเข้ามาต่อจนถึงอายุ 79 กลายเป็นเงินเสริมของตัวคุณเอง ส่วนที่สองคือเมื่อครบสัญญาที่อายุ 80 รับเงินครบกำหนด 808,000 บาทในเคสตัวอย่าง เป็นเงินก้อนในวัยที่ค่าดูแลสุขภาพและค่าผู้ดูแลอาจสูงขึ้น
สำหรับคนโสดที่อาจไม่มีลูกหลานคอยดูแล เงินก้อนในช่วงท้ายของชีวิตอาจเป็นสิ่งที่ทำให้เลือกที่อยู่และคนดูแลได้เอง ไม่ต้องพึ่งใคร
คำถามที่ 6: ทั้งสัญญา ได้คืนเท่าไรเมื่อเทียบกับที่จ่าย
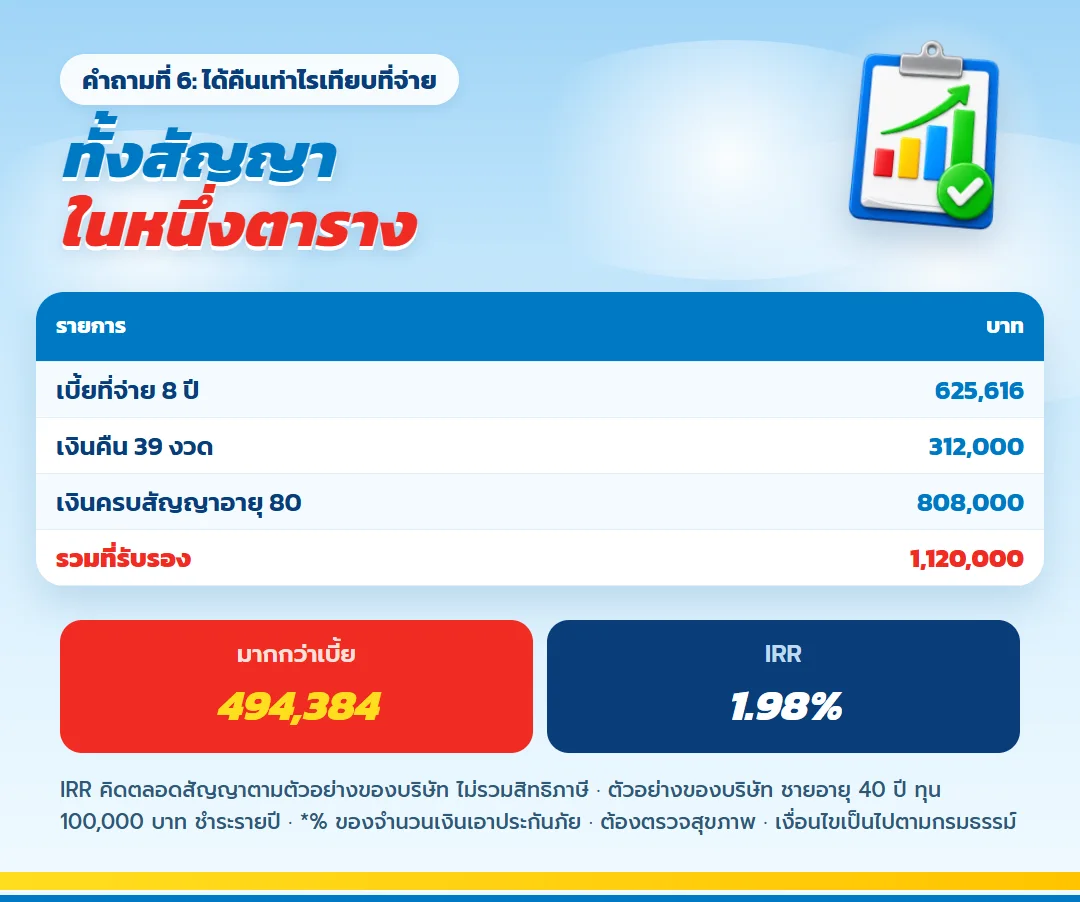
กรณีมีชีวิตอยู่ครบสัญญาและรับเงินคืนครบทุกงวด ตัวเลขของเคสตัวอย่างเป็นดังนี้
- เบี้ยที่จ่ายรวม 625,616 บาท
- เงินคืน 39 งวด งวดละ 8,000 บาท รวม 312,000 บาท
- ครบสัญญาตอนอายุ 80 รับ 808,000 บาท
- รวมรับ 1,120,000 บาท มากกว่าเบี้ยรวม 494,384 บาท
ผลต่างนี้เกิดบนเวลาราว 40 ปี ยังไม่ได้คิดเงินเฟ้อหรือมูลค่าของเงินตามเวลา และเป็นคนละกรณีกับเงินกรณีเสียชีวิต ควรขอตารางปีต่อปีจากตัวแทนเพื่อเห็นจังหวะเงินเข้าออกจริงของทุนที่เลือก
คำถามที่ 7: ถ้าวันหนึ่งต้องใช้เงินก้อนก่อนกำหนด
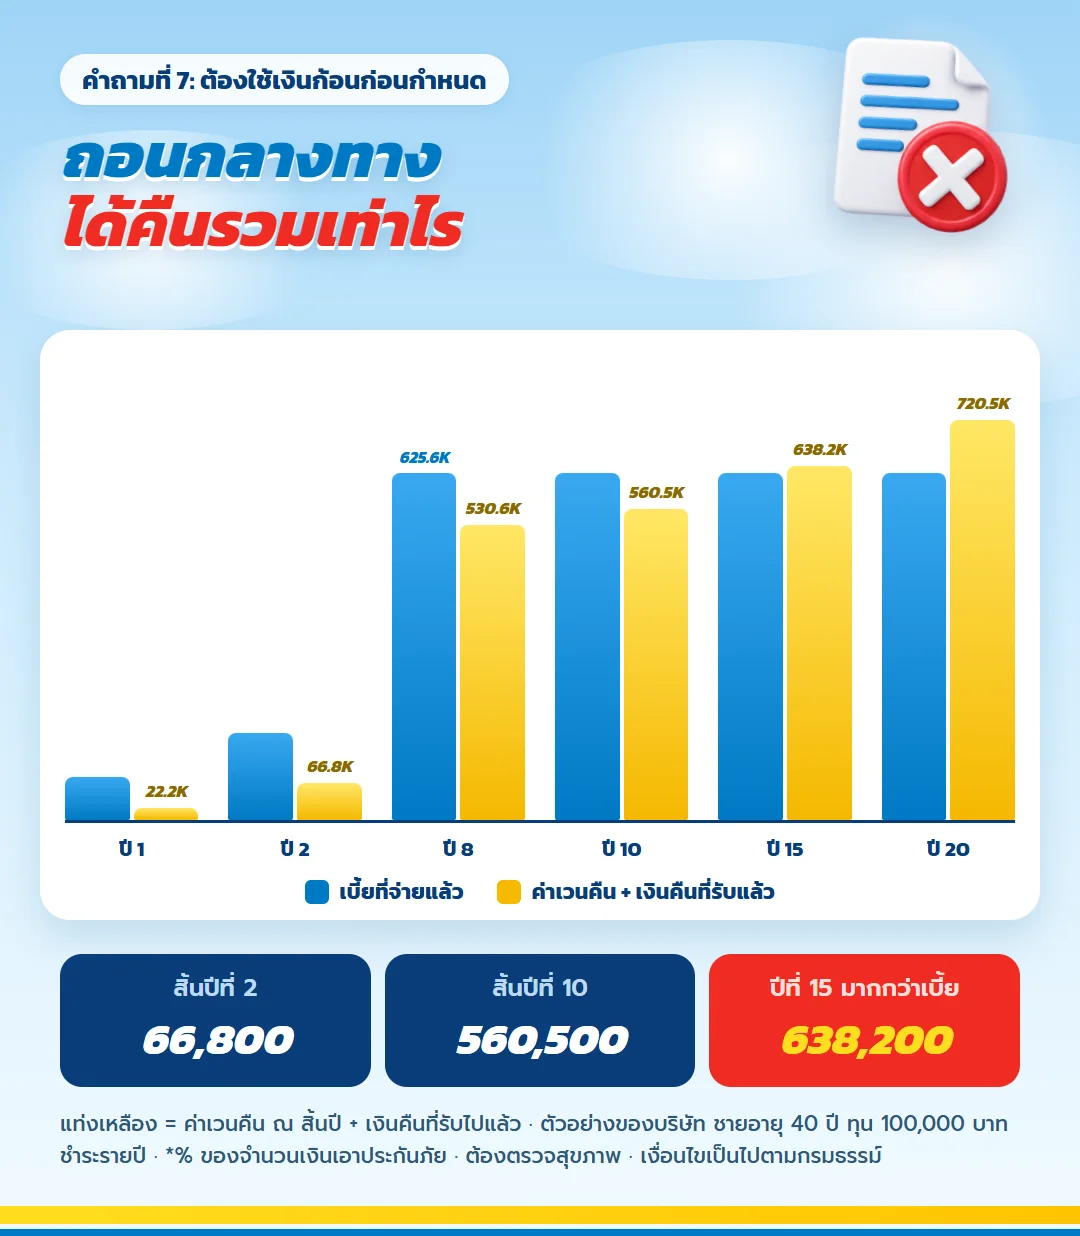
ลูกที่ดูแลพ่อแม่มักเจอค่าใช้จ่ายก้อนใหญ่แบบไม่ทันตั้งตัว ถ้าต้องยกเลิกกรมธรรม์เพื่อเอาเงินมาใช้ สิ้นปีที่ 2 จะได้ค่าเวนคืนรวมเงินคืนที่รับแล้วเพียง 66,800 บาท จากเบี้ยที่จ่าย 156,404 บาท และทุนชีวิตที่ตั้งใจไว้ให้พ่อแม่จะหายไปทันที
ทางที่ปลอดภัยกว่าคือ แยกเงินสำรองค่ารักษาพ่อแม่ไว้ตั้งแต่ต้น แล้วดูตารางด้านล่างเพื่อรู้ล่วงหน้าว่าทางออกฉุกเฉินมีต้นทุนเท่าไร
| สิ้นปี | อายุ | เบี้ยที่จ่ายแล้ว | ค่าเวนคืน | เงินคืนที่รับแล้ว | ได้คืนรวม |
| 1 | 41 | 78,202 | 14,200 | 8,000 | 22,200 |
| 2 | 42 | 156,404 | 50,800 | 16,000 | 66,800 |
| 8 | 48 | 625,616 | 466,600 | 64,000 | 530,600 |
| 10 | 50 | 625,616 | 480,500 | 80,000 | 560,500 |
| 15 | 55 | 625,616 | 518,200 | 120,000 | 638,200 |
| 20 | 60 | 625,616 | 560,500 | 160,000 | 720,500 |
คำถามที่ 8: ลดหย่อนภาษีได้ไหม
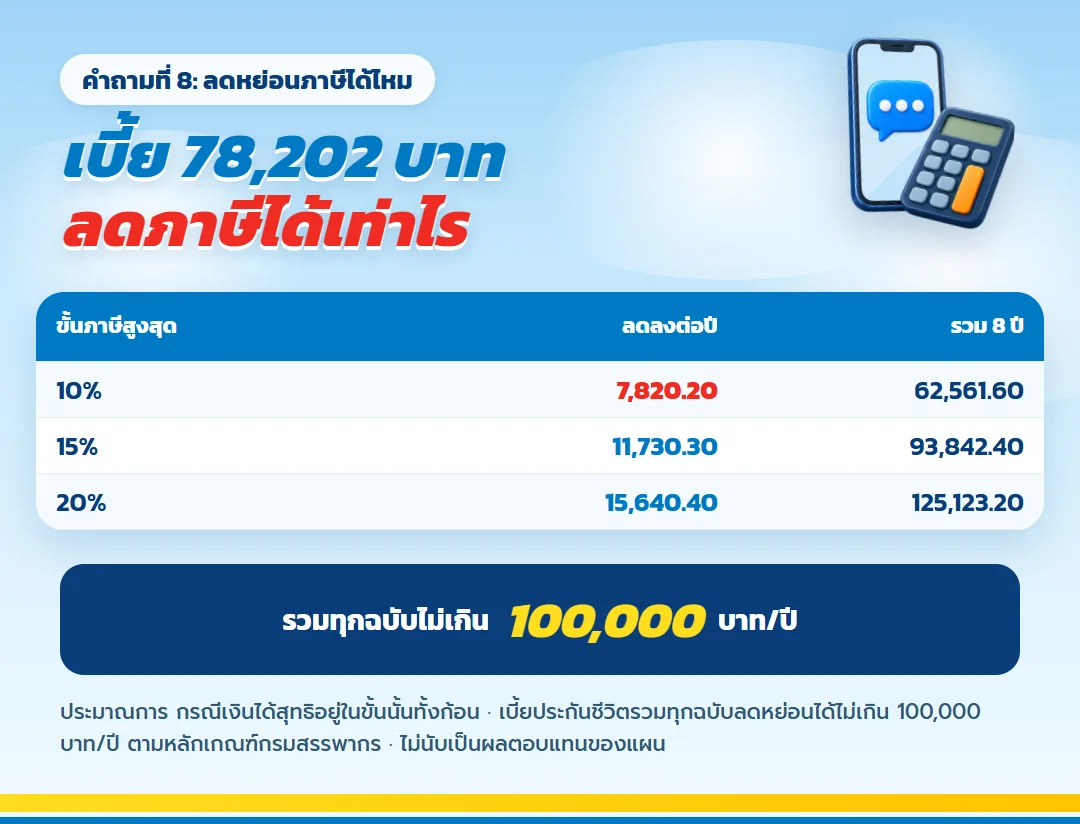
เบี้ยปีละ 78,202 บาทลดหย่อนหมวดประกันชีวิตได้ทั้งจำนวน ขั้นภาษี 10% ลดลงราวปีละ 7,820.20 บาท โดยรวมกับกรมธรรม์อื่นได้ไม่เกิน 100,000 บาทต่อปี ลูกที่ดูแลพ่อแม่อาจมีสิทธิลดหย่อนอื่นที่เกี่ยวข้องกับพ่อแม่ด้วย ควรตรวจภาพรวมก่อนยื่นแบบ ดูหลักเกณฑ์ได้ที่ หน้าลดหย่อนประกันชีวิตของกรมสรรพากร ตัวเลขในบทความไม่ได้รวมผลภาษี
คำถามสั้น ๆ ที่เหลือ
ให้พ่อหรือแม่เป็นผู้รับประโยชน์ได้ไหม?
การระบุผู้รับประโยชน์เป็นไปตามหลักเกณฑ์ของบริษัท ควรสอบถามรายละเอียดและเอกสารที่ใช้ตั้งแต่ตอนขอใบเสนอขาย และทบทวนเมื่อสถานการณ์ในบ้านเปลี่ยน
ถ้าพ่อแม่จากไปก่อน แผนนี้ยังมีประโยชน์ไหม?
ยังมี เงินคืนรายปียังเข้ามาตามสัญญาจนถึงอายุ 79 เงินครบกำหนดยังรอที่อายุ 80 และคุณเปลี่ยนผู้รับประโยชน์ไปเป็นคนที่ต้องการดูแลต่อได้ตามหลักเกณฑ์ของบริษัท
เงินคืน 8% คิดจากเบี้ยหรือทุน?
คิดจากทุนประกัน ในเคสทุน 100,000 บาทจึงเป็นปีละ 8,000 บาท
ถ้าจ่ายไม่ครบ 8 ปีจะเป็นอย่างไร?
ติดต่อบริษัทก่อนถึงกำหนดเพื่อสอบถามทางเลือกตามกรมธรรม์และผลต่อความคุ้มครอง อย่าหยุดจ่ายโดยคิดว่าผลประโยชน์เดิมยังครบ
ต้องแถลงสุขภาพอย่างไร?
ตอบคำถามในใบคำขอตามจริงทุกข้อ การพิจารณารับประกันเป็นไปตามหลักเกณฑ์ของบริษัท และการแถลงข้อมูลมีผลต่อสิทธิตามสัญญา
ข้อกำหนดที่ต้องอ่านประกอบ
- ตัวเลขเป็นกรณีผู้ชายอายุ 40 ปี ทุน 100,000 บาท ไม่ใช่เบี้ยหรือผลประโยชน์ของทุกคน
- ยอด 1,120,000 บาทคิดกรณีอยู่ครบสัญญาและรับเงินคืนครบทุกงวด ไม่รวมกับเงินกรณีเสียชีวิต
- ความคุ้มครองชีวิตขยับปีละ 100% ของทุน เต็ม 800% ตั้งแต่ปีที่ 8
- ประกันชีวิตไม่ใช่เงินฝาก การยกเลิกก่อนครบสัญญาอาจได้เงินน้อยกว่าเบี้ยที่ชำระ
- การพิจารณารับประกันเป็นไปตามหลักเกณฑ์ของบริษัท
- การลดหย่อนภาษีให้ยึดหลักเกณฑ์ของกรมสรรพากรในปีนั้น
- ความคุ้มครอง เงื่อนไข และข้อยกเว้นที่สมบูรณ์ให้ยึดตามกรมธรรม์ที่ออกจริง
ดูแลคนที่บ้าน โดยไม่ลืมดูแลตัวเอง
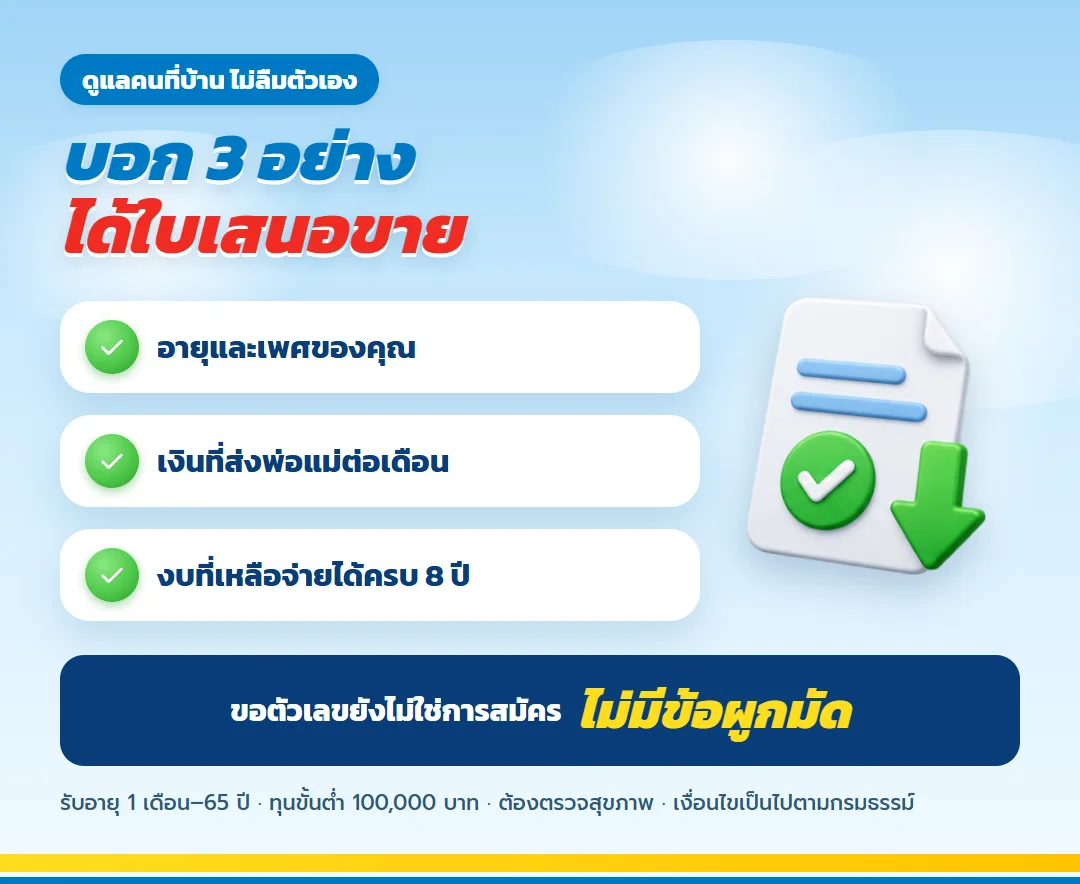
ก่อนขอใบเสนอขาย ลองเขียนสามตัวเลข คือ เงินที่พ่อแม่ต้องใช้ต่อปี เงินที่คุณกันได้แน่นอนต่อปีหลังดูแลบ้านแล้ว และเงินก้อนที่อยากมีไว้ให้ตัวเองในวัยชรา จากนั้นส่งอายุ เพศ อาชีพ ข้อมูลสุขภาพ และทุนที่สนใจ เพื่อรับตารางผลประโยชน์ปีต่อปีของคุณ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
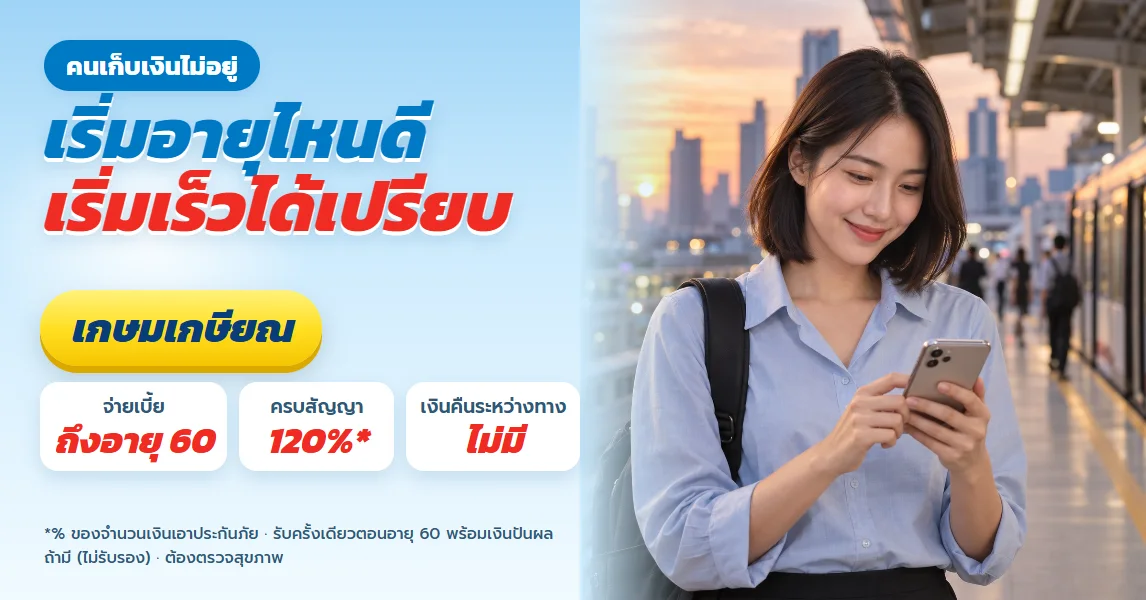
เกษมเกษียณ สำหรับคนเก็บเงินไม่อยู่ เริ่มอายุไหนดี พร้อมเช็กลิสต์ก่อนเริ่มออม
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนวัย 40 ที่เพิ่งขึ้นเงินเดือน กันส่วนที่เพิ่มไว้เป็นเงินก้อนวันเกษียณ
ดูรายละเอียด
ธนทวี 15/8 ไทม์ไลน์เงินอายุ 30 ถึง 45 จ่ายจบอายุ 37 รับ 525,000
ดูรายละเอียด
ธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 อ่านตัวอย่างผลประโยชน์ของบริษัท 6 ช่อง ก่อนเซ็นใบคำขอ
ดูรายละเอียด
ธนทวี 25/15 ไทม์ไลน์อายุ 30 ถึง 55 ทุน 200,000 เงินคืนทุกปี รับ 252,000
ดูรายละเอียด
ธนทรัพย์ 30/30 ออมรายเดือนหลักร้อย เดือนละ 260 บาท รับเงินก้อนตอนอายุ 65
ดูรายละเอียด
ทีแอลแพลน 20/10 เก็บเงินโบนัสปีละ 21,140 บาท รับเงินก้อน 300,000 ปีที่ 20
ดูรายละเอียดเกษมเกษียณ สำหรับคนเก็บเงินไม่อยู่ เริ่มอายุไหนดี พร้อมเช็กลิสต์ก่อนเริ่มออม
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนวัย 40 ที่เพิ่งขึ้นเงินเดือน กันส่วนที่เพิ่มไว้เป็นเงินก้อนวันเกษียณ
ดูรายละเอียดธนทวี 15/8 ไทม์ไลน์เงินอายุ 30 ถึง 45 จ่ายจบอายุ 37 รับ 525,000
ดูรายละเอียดธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 อ่านตัวอย่างผลประโยชน์ของบริษัท 6 ช่อง ก่อนเซ็นใบคำขอ
ดูรายละเอียดธนทวี 25/15 ไทม์ไลน์อายุ 30 ถึง 55 ทุน 200,000 เงินคืนทุกปี รับ 252,000
ดูรายละเอียดธนทรัพย์ 30/30 ออมรายเดือนหลักร้อย เดือนละ 260 บาท รับเงินก้อนตอนอายุ 65
ดูรายละเอียดทีแอลแพลน 20/10 เก็บเงินโบนัสปีละ 21,140 บาท รับเงินก้อน 300,000 ปีที่ 20
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้