มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับคนวางแผนเกษียณเร็ว กองเงินที่รู้ตัวเลขปลายทางในอีก 18 ปี
คู่มือ มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับคนวางแผนเกษียณเร็ว เทียบเครื่องมือ ไล่ไทม์ไลน์ 18 ปี ดูเงินคืน ค่าเวนคืน เงินครบสัญญา เงินปันผลที่ไม่รับรอง และความคุ้มครองชีวิต
มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับคนวางแผนเกษียณเร็ว เทียบเครื่องมือ ไล่ไทม์ไลน์ 18 ปี ดูเงินคืน ค่าเวนคืน เงินครบสัญญา เงินปันผลที่ไม่รับรอง และความคุ้มครองชีวิต บทความนี้ตอบเรื่องอิสรภาพทางการเงิน ประกันออมทรัพย์, มันนี่ ฟิต เวลท์ตี้ 18/4 เงินครบสัญญา และมันนี่ ฟิต เวลท์ตี้ 18/4 เทียบ กองทุน
เป้าหมาย "เกษียณเร็ว" ไม่ได้หมายถึงการหยุดทำงานทุกอย่างเสมอไป สำหรับหลายคน มันคือการมีอิสระพอจะเลือกงานที่อยากทำ ลดชั่วโมงทำงาน หรือเปลี่ยนสายอาชีพโดยไม่ต้องกังวลว่ารายได้จะลดลง และวันที่หลายคนตั้งไว้คือช่วงอายุปลาย 40
ถ้าคุณอายุราว 35 และตั้งหมุดไว้ที่อายุ 53 ระยะเวลาระหว่างนั้นคือ 18 ปีพอดี ซึ่งตรงกับระยะคุ้มครองของ มันนี่ ฟิต เวลท์ตี้ 18/4 บทความนี้จึงลองวางแผนนี้เป็น "กองเงินที่รู้ตัวเลขปลายทาง" ในพอร์ตเกษียณเร็ว เทียบกับเครื่องมืออื่น และดูว่าต้องแลกอะไรบ้าง
ตัวเลขทั้งหมดมาจากตัวอย่างของบริษัท ชายอายุ 35 ปี ทุนประกัน 100,000 บาท เบี้ยปีละ 98,000 บาท ถ้าเป้ากองเงินเกษียณใหญ่กว่านี้ ให้คูณตามสัดส่วนทุน เบี้ยต่อทุนแสนเท่ากันทุกเพศจนถึงอายุ 60 ปี
พอร์ตเกษียณเร็วต้องมีกองเงินแบบไหนบ้าง
คนที่วางแผนเกษียณเร็วมักแบ่งเงินเป็นหลายกองตามหน้าที่ กองแรกคือเงินสดสำรองที่ใช้ได้ทันที กองที่สองคือการลงทุนที่หวังการเติบโตระยะยาวและรับความผันผวนได้ และกองที่สามคือเงินที่รู้จำนวนแน่นอนในวันที่ต้องใช้ กองที่สามนี้สำคัญมากในปีแรก ๆ หลังหยุดงานประจำ เพราะถ้าตลาดตกพอดี คุณไม่ต้องขายสินทรัพย์ลงทุนในราคาต่ำเพื่อนำมาใช้
มันนี่ ฟิต เวลท์ตี้ 18/4 เหมาะกับบทบาทของกองที่สาม เพราะมีเงินครบสัญญาตามจำนวนที่รับรองในปีที่ 18 และมีเงินคืนรายปีระหว่างทาง ส่วนเงินปันผลเป็นตัวแปรที่ไม่รับรอง
| สิ่งที่คนวางแผนเกษียณเร็วต้องรู้ | ข้อมูลของแบบ |
| ปีที่ต้องออมหนัก | จ่ายเบี้ย 4 ปีแรกเท่านั้น |
| วันที่ได้เงินก้อน | ปีที่ 18 (เริ่มอายุ 35 = อายุ 53) |
| กระแสเงินสดระหว่างทาง | เงินคืน 4% ของทุนทุกปี ปีที่ 1–17 |
| ขนาดกองเงิน | ทุน 50,000 – 5,000,000 บาทต่อราย |
| เบี้ยต่อทุน 100,000 บาท | 98,000 บาท ทุกเพศ ถึงอายุ 60 ปี |
| สุขภาพ | ไม่ต้องตรวจ และไม่มีคำถามสุขภาพ |
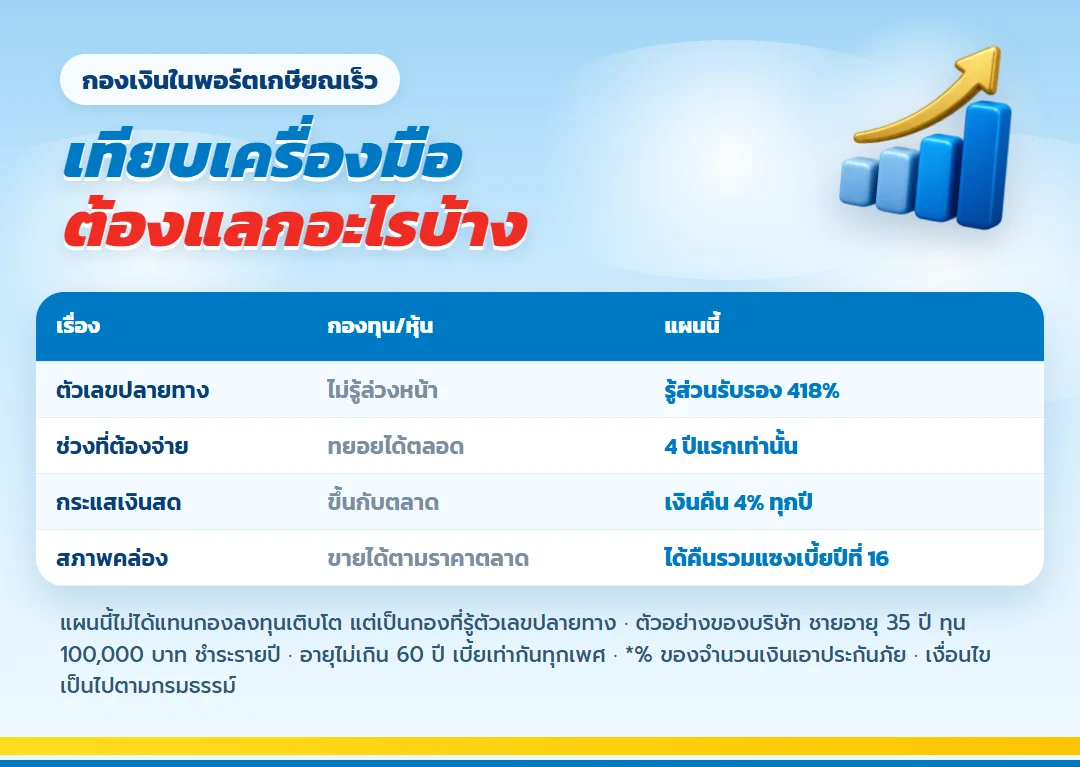
เทียบสามเครื่องมือสำหรับกองเงินที่ต้องใช้ในอีก 18 ปี
เงินฝากระยะยาว
ข้อดีคือเข้าถึงง่ายและความเสี่ยงต่ำ ข้อจำกัดคือวินัยขึ้นกับตัวเราเอง และไม่มีความคุ้มครองชีวิตติดมา ถ้าเกิดเหตุไม่คาดฝัน ครอบครัวได้รับเท่าที่ฝากไว้
กองทุนหรือหุ้น
ข้อดีคือมีโอกาสเติบโตสูงกว่าในระยะยาว ข้อจำกัดคือไม่รู้มูลค่าในวันที่ต้องใช้ ถ้าปีที่อายุ 53 ตรงกับช่วงตลาดผันผวน แผนเกษียณเร็วอาจต้องเลื่อน
ประกันออมทรัพย์อย่าง มันนี่ ฟิต เวลท์ตี้ 18/4
ข้อดีคือรู้จำนวนเงินรับรองล่วงหน้า มีความคุ้มครองชีวิตที่เพิ่มตามปีในช่วงแรก และสัญญาช่วยล็อกวินัยไว้ ข้อจำกัดคือสภาพคล่องต่ำ เวนคืนกลางทางอาจได้น้อยกว่าเบี้ย และส่วนต่างที่รับรองไม่สูง
ข้อสรุปของคนวางแผนเกษียณเร็วส่วนใหญ่จึงไม่ใช่การเลือกทางเดียว แต่เป็นการกำหนดว่าเงินกองที่ต้องรู้ตัวเลขแน่นอนควรมีขนาดเท่าไร แล้วค่อยเลือกทุนของประกันให้พอดีกับกองนั้น
แผนภาพกองเงินที่รู้ตัวเลขปลายทาง
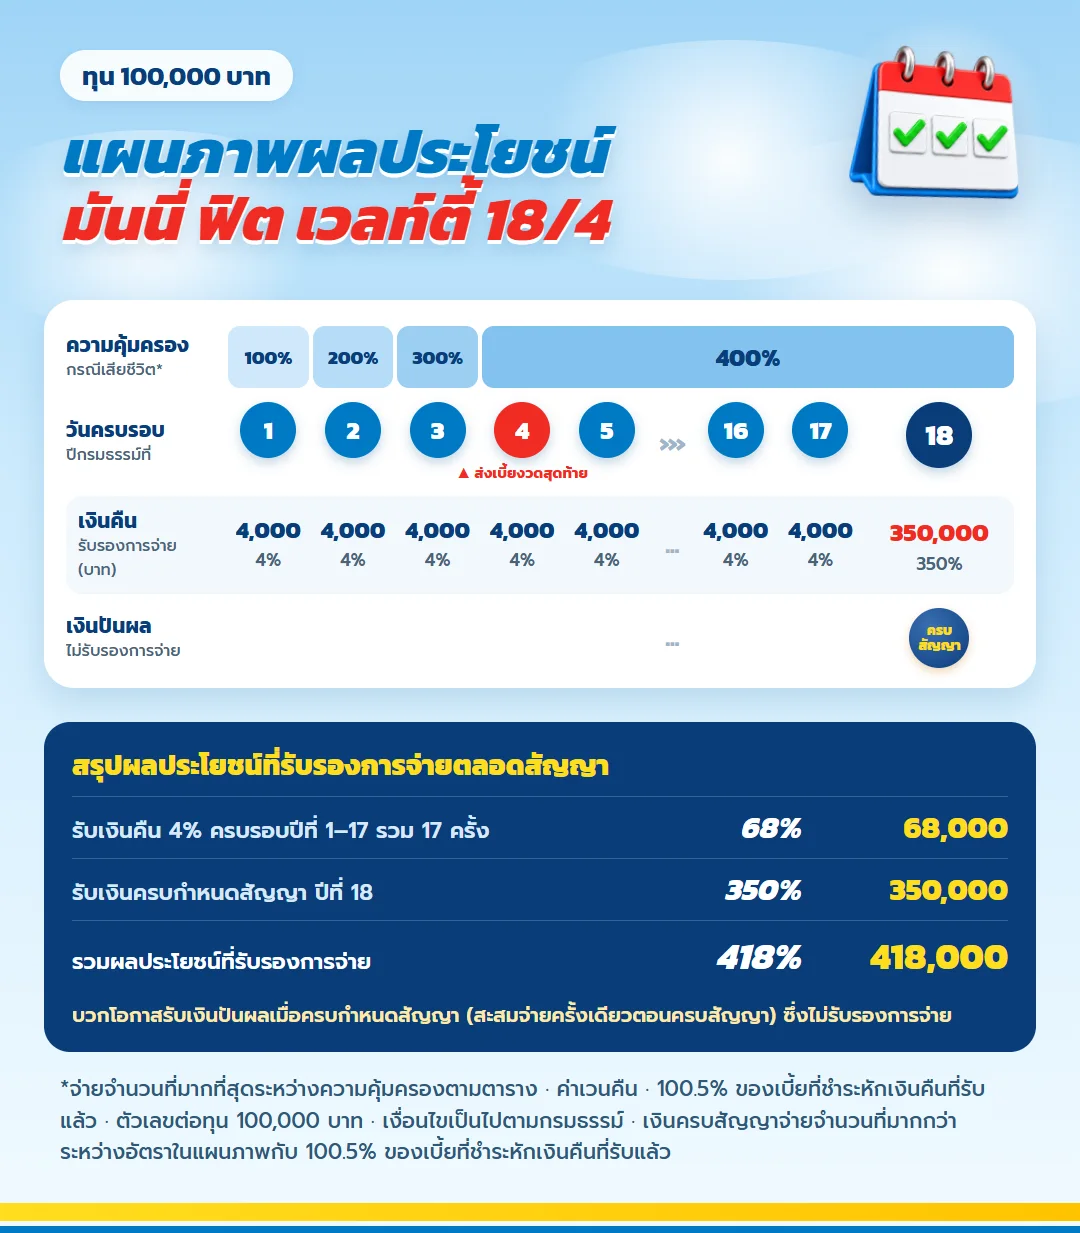
คนวางแผนเกษียณเร็วชอบภาพแบบนี้ เพราะเห็นทั้งจังหวะเงินออกและเงินเข้าในแผ่นเดียว วงสีแดงคือปีที่ 4 ตอนอายุ 38 ซึ่งเป็นงวดเบี้ยสุดท้าย วงที่ 18 คือวันที่อายุ 53 และเงินก้อนกลับเข้าพอร์ต
| กองเงินที่รู้ตัวเลขแล้ว | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืน 4% ทุกปี ตั้งแต่อายุ 36 ถึง 52 | 68% | 68,000 |
| เงินก้อนเข้าพอร์ตตอนอายุ 53 | 350% | 350,000 |
| ส่วนที่ใส่ในตัวเลขเกษียณได้ | 418% | 418,000 |
นี่คือตัวเลขที่ใส่ในแผนเกษียณได้ตรง ๆ เพราะกรมธรรม์รับรองการจ่าย ส่วนเงินปันผลตอนครบสัญญาไม่รับรอง จึงไม่ควรนับรวมในเป้าหมาย
ไทม์ไลน์ 18 ปี: จากอายุ 35 ถึงวันที่อิสระ
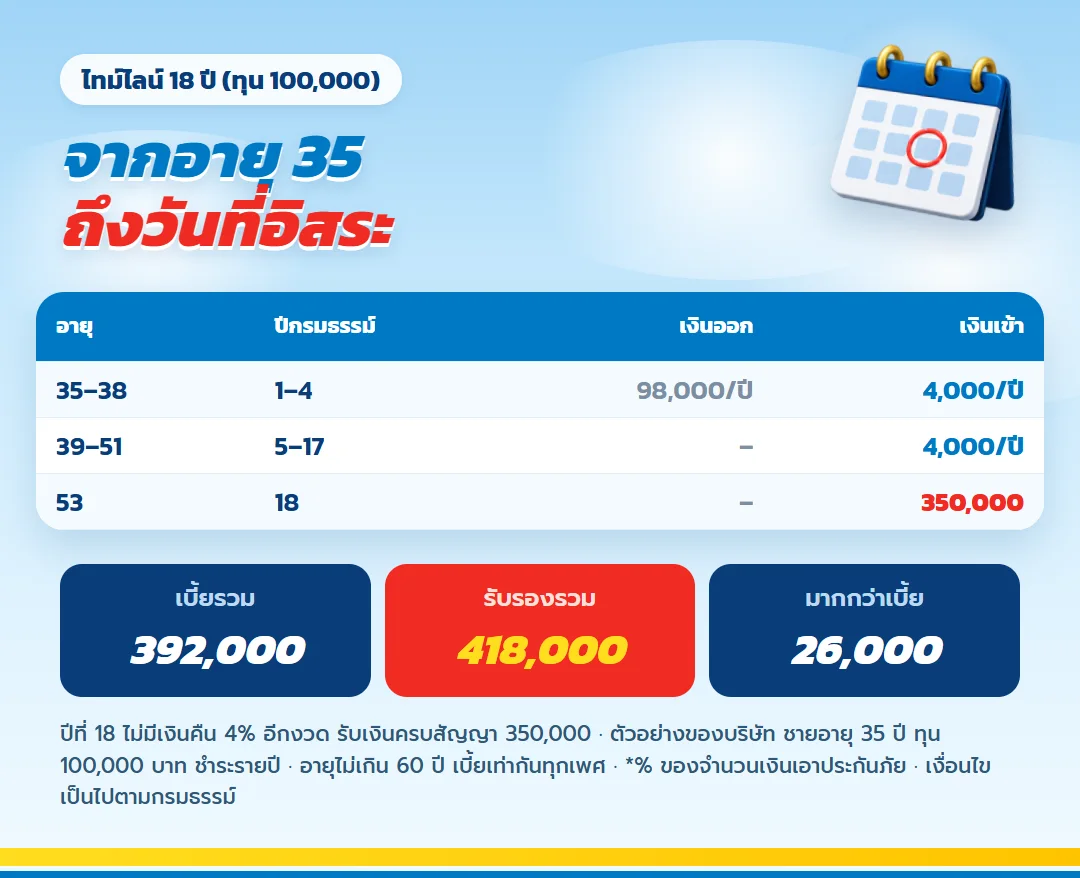
อายุ 35–38 (ปีกรมธรรม์ที่ 1–4): ช่วงสะสมหนัก
จ่ายเบี้ยปีละ 98,000 บาท รวม 392,000 บาท ถ้าเฉลี่ยเป็นรายเดือนราว 8,167 บาท ช่วงนี้ตรงกับช่วงที่คนวางแผนเกษียณเร็วมักออมหนักที่สุดอยู่แล้ว สิ่งที่ต้องระวังคือ อย่าให้เบี้ยกินเงินที่ควรเข้ากองลงทุนเติบโตจนพอร์ตเอียงข้างเดียว และอย่าให้เงินสำรองบางลง
ระหว่างนี้ได้เงินคืนตั้งแต่วันครบรอบปีแรก ปีละ 4,000 บาท (4% ของทุน) หลายคนนำเงินส่วนนี้ไปเติมกองลงทุนทุกปี ทำให้เงินแต่ละบาทยังทำงานต่อ
อายุ 39–51 (ปีกรมธรรม์ที่ 5–17): ช่วงปล่อยให้สัญญาทำงาน
ไม่มีเบี้ยต้องจ่ายแล้ว แต่ยังได้เงินคืนปีละ 4,000 บาทต่อทุนแสนต่อเนื่องจนถึงปีที่ 17 รวม 68,000 บาท ช่วงนี้รายได้หลักของคุณอาจยังมาจากงาน ส่วนเงินคืนเป็นกระแสเงินสดเสริมที่ไม่ขึ้นกับตลาด ถ้าวางทุนหนึ่งล้านบาทจะเป็นปีละ 40,000 บาท
ข้อควรรู้คือการเลือกฝากเงินคืนไว้กับบริษัทเป็นทางเลือกหนึ่ง ดอกเบี้ยเป็นไปตามประกาศที่เปลี่ยนแปลงได้ ไม่ใช่เงินปันผล และไม่ควรนับยอดสะสมรวมกับเงินที่รับออกไปแล้ว
อายุ 52–53 (ปีกรมธรรม์ที่ 18): วันรับเงินก้อน
ครบสัญญาในปีที่ 18 บริษัทจ่ายเงินครบกำหนดเป็นจำนวนที่มากกว่าระหว่าง 350% ของทุน กับ 1.005 เท่าของเบี้ยประกันชีวิตที่จ่ายแล้วหักเงินคืนที่รับไป กรณีตัวอย่างคือ 350,000 บาท ไม่มีเงินคืน 4% อีกงวดในปีนี้
| ปีกรมธรรม์ | เบี้ยรายปี | เบี้ยสะสม | เงินรับรอง | ค่าเวนคืน | เวนคืน + เงินคืนสะสม |
|---|---|---|---|---|---|
| 1 | 98,000 | 98,000 | 4,000 | 36,000 | 40,000 |
| 2 | 98,000 | 196,000 | 4,000 | 102,100 | 110,100 |
| 3 | 98,000 | 294,000 | 4,000 | 177,600 | 189,600 |
| 4 | 98,000 | 392,000 | 4,000 | 269,200 | 285,200 |
| 5 | 0 | 392,000 | 4,000 | 273,700 | 293,700 |
| 6 | 0 | 392,000 | 4,000 | 278,200 | 302,200 |
| 7 | 0 | 392,000 | 4,000 | 283,000 | 311,000 |
| 8 | 0 | 392,000 | 4,000 | 287,800 | 319,800 |
| 9 | 0 | 392,000 | 4,000 | 292,800 | 328,800 |
| 10 | 0 | 392,000 | 4,000 | 298,000 | 338,000 |
| 11 | 0 | 392,000 | 4,000 | 303,400 | 347,400 |
| 12 | 0 | 392,000 | 4,000 | 308,900 | 356,900 |
| 13 | 0 | 392,000 | 4,000 | 314,600 | 366,600 |
| 14 | 0 | 392,000 | 4,000 | 320,400 | 376,400 |
| 15 | 0 | 392,000 | 4,000 | 326,500 | 386,500 |
| 16 | 0 | 392,000 | 4,000 | 332,800 | 396,800 |
| 17 | 0 | 392,000 | 4,000 | 339,300 | 407,300 |
| 18 | 0 | 392,000 | 350,000 | 350,000 | 418,000 |
ตัวเลขรับรองทั้งหมดเมื่อรับเงินคืนตามงวดและมีชีวิตอยู่ครบคือ 418,000 บาท เทียบเบี้ยรวม 392,000 บาท ส่วนต่าง 26,000 บาท ยังไม่รวมเงินปันผล ภาษี และเงินเฟ้อ คนวางแผนเกษียณเร็วควรอ่านตัวเลขนี้ตรง ๆ ว่า ส่วนรับรองเน้นความแน่นอนของเงินต้นมากกว่าการเติบโต การเติบโตต้องมาจากกองอื่นในพอร์ต
ถ้าแผนชีวิตเปลี่ยนก่อนอายุ 53
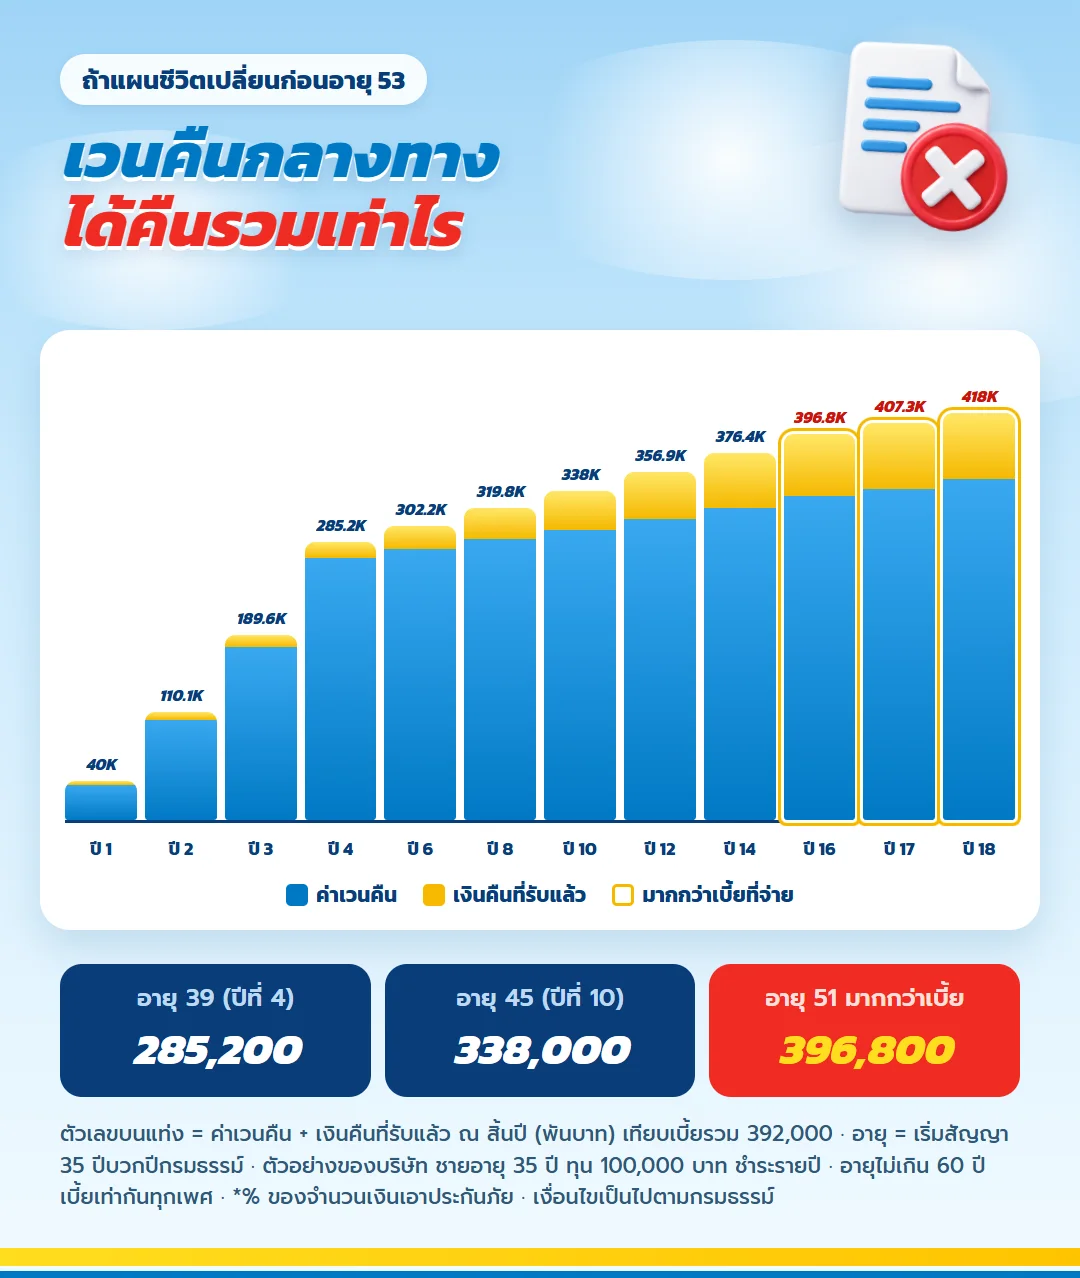
คนที่วางแผนเกษียณเร็วมักต้องปรับแผนระหว่างทาง เช่น ย้ายประเทศ เปิดธุรกิจ หรือมีลูก ข้อนี้คือจุดที่ต้องคิดให้รอบคอบก่อนเริ่ม ถ้าเวนคืนตอนสิ้นปีที่ 4 จะได้ค่าเวนคืน 269,200 บาท บวกเงินคืนที่รับแล้ว 16,000 บาท รวม 285,200 บาท จากเบี้ย 392,000 บาท ยอดรวมแบบนี้จะมากกว่าเบี้ยตั้งแต่สิ้นปีที่ 16
- ถ้ามีโอกาสต้องใช้เงินก้อนนี้ก่อนครบ ให้ลดทุนลงตั้งแต่ต้น
- การเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จหรือประกันภัยแบบขยายเวลา ทำให้ไม่ได้รับเงินปันผลตามเอกสาร
- ก่อนเปลี่ยนแผนใด ๆ ขอมูลค่าปัจจุบันและผลกระทบจากบริษัท และติดต่อก่อนตัดสินใจหยุดจ่าย
- บริษัทมีสิทธิหักหนี้สินที่ค้างตามกรมธรรม์ออกจากผลประโยชน์
เงินปันผล: อย่าใส่ไว้ในตัวเลขเป้าหมายเกษียณ
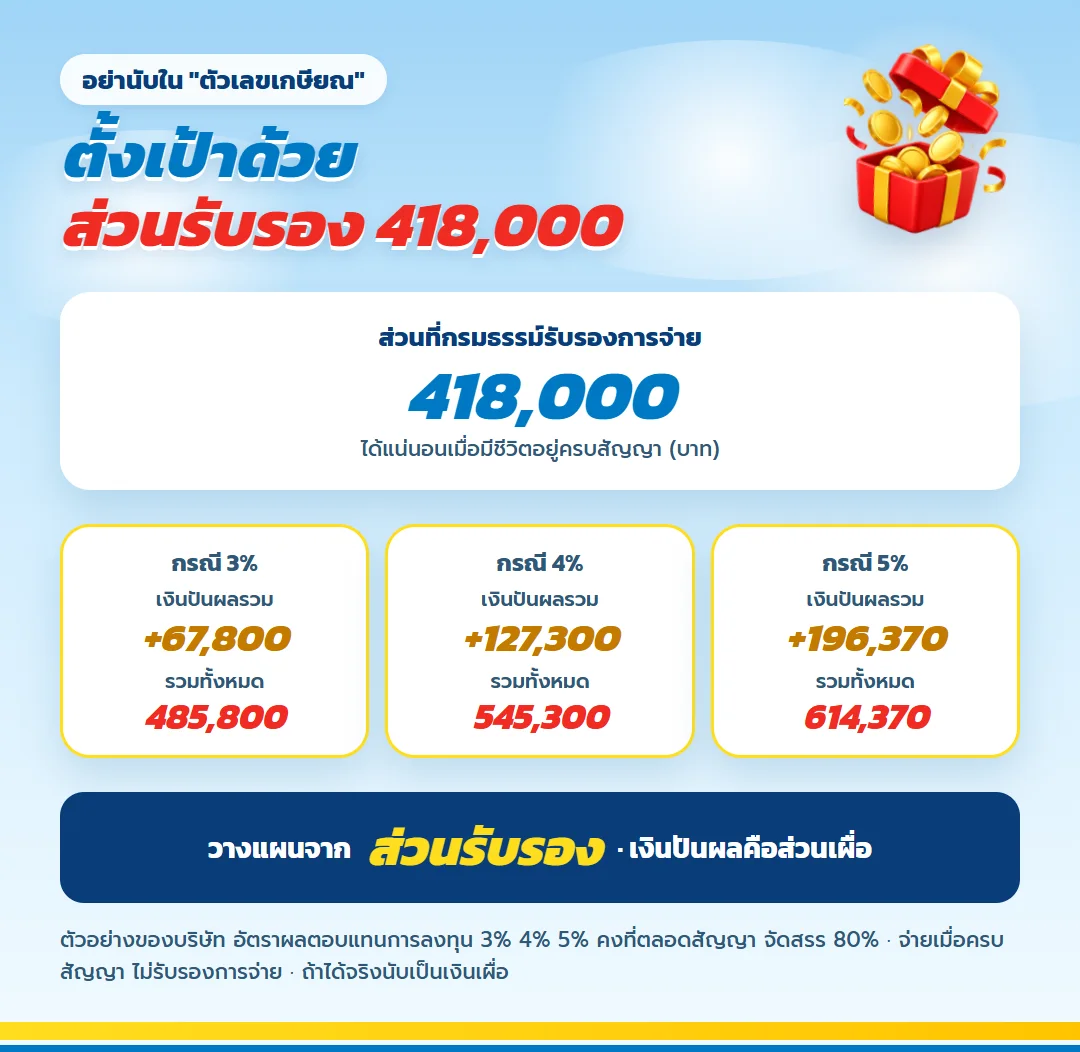
ใบเสนอขายแสดงตัวอย่างเงินปันผลเมื่อครบสัญญาตามสมมติฐานผลตอบแทนสินทรัพย์ของกลุ่มผลิตภัณฑ์ บริษัทคำนวณจากผลตอบแทนสินทรัพย์ หักต้นทุนทั้งหมดของกรมธรรม์ และจัดสรรในอัตรา 80% ตามวิธีที่บริษัทกำหนด ไม่ใช่ 80% ของเบี้ย
| สมมติฐานในข้อมูลตัวอย่าง | โบนัสที่อาจได้ตอนอายุ 53 | สถานะ |
|---|---|---|
| ไม่มีการจ่ายเงินปันผล | 0 บาท | ไม่เพิ่มจากส่วนรับรอง |
| 3% ต่อปี | 67,800 บาท | ไม่รับรองการจ่าย |
| 4% ต่อปี | 127,300 บาท | ไม่รับรองการจ่าย |
| 5% ต่อปี | 196,370 บาท | ไม่รับรองการจ่าย |
คนที่คำนวณ "ตัวเลขเกษียณ" มักอยากใส่ทุกอย่างลงไป แต่เงินปันผลไม่รับรองการจ่าย และผลจริงอาจต่างจากตัวอย่างอย่างมีนัยสำคัญหรือไม่มีเลย ให้ตั้งเป้าด้วยส่วนรับรอง 350,000 บาทที่ปีที่ 18 แล้วถ้าได้เงินปันผลจริง ค่อยนับเป็นเงินเผื่อที่ทำให้แผนยืดหยุ่นขึ้น
ความคุ้มครองชีวิตระหว่างทาง
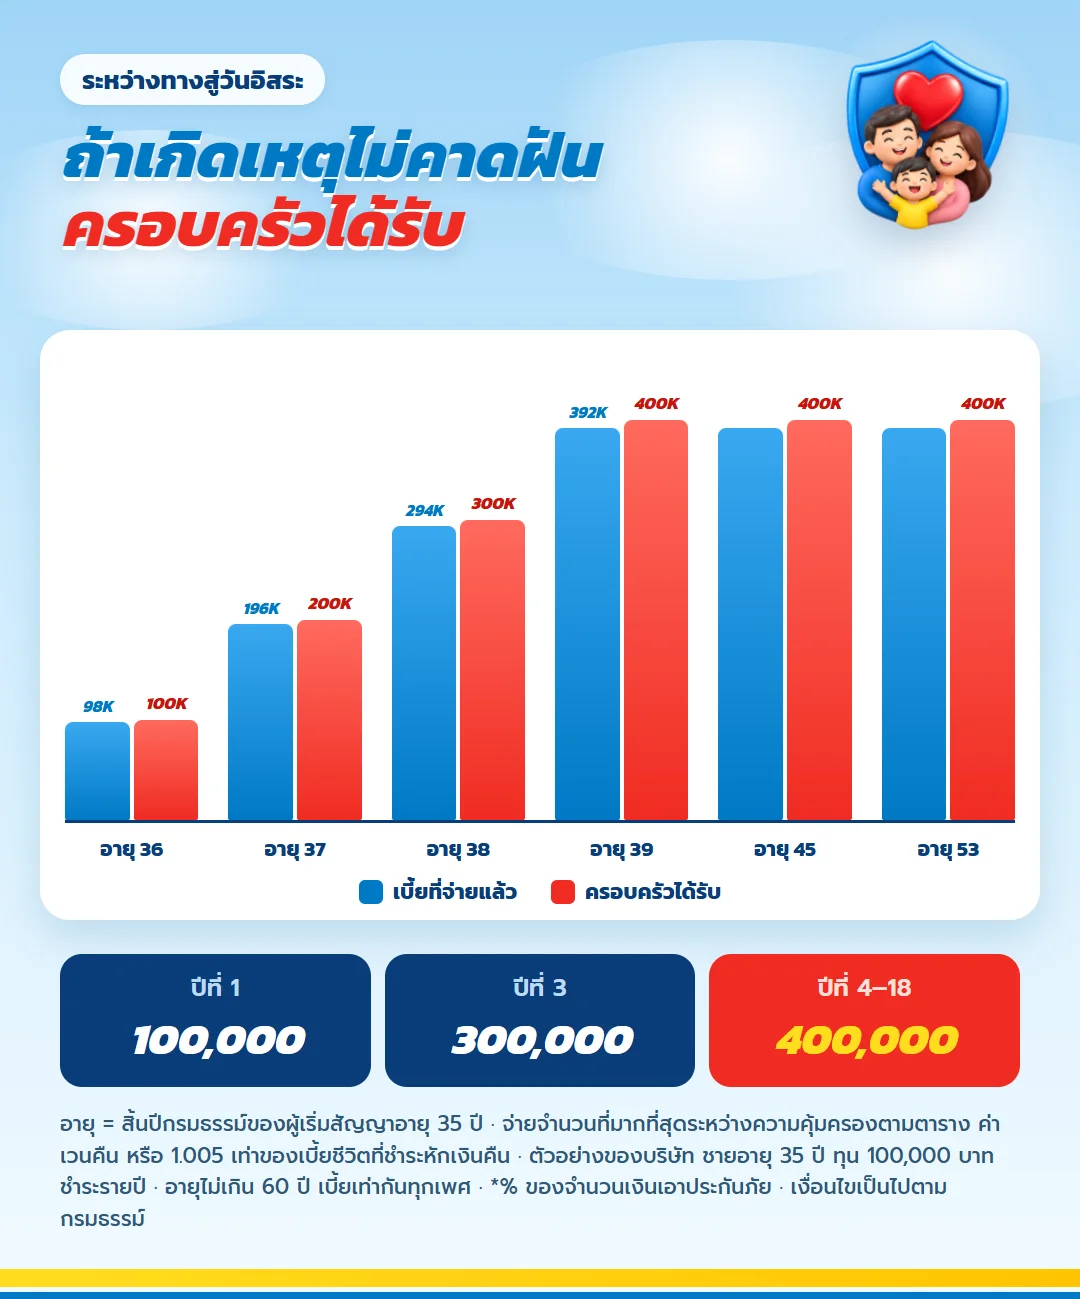
ผลประโยชน์กรณีเสียชีวิตตามตารางเริ่มที่ 100% ของทุนในปีแรก 200% ในปีที่ 2, 300% ในปีที่ 3 และ 400% ตั้งแต่ปีที่ 4 กรณีตัวอย่างคือ 100,000 / 200,000 / 300,000 และ 400,000 บาท บริษัทจ่ายจำนวนที่มากที่สุดระหว่างความคุ้มครองตามตาราง เงินค่าเวนคืน หรือ 1.005 เท่าของเบี้ยประกันชีวิตที่ชำระแล้วหักเงินคืนที่ได้รับ ไม่ใช่นำมาบวกกัน
สำหรับคนวางแผนเกษียณเร็วที่มีคู่ชีวิตหรือพ่อแม่ที่ต้องดูแล ข้อนี้ช่วยให้เงินที่ออมไว้ไม่สูญเปล่าถ้าแผนจบก่อนเวลา ซึ่งเป็นสิ่งที่เงินฝากหรือกองทุนไม่มีให้
ภาษี: เป็นผลพลอยได้เล็ก ๆ ไม่ใช่เหตุผลหลัก
ใบเสนอขาย มันนี่ ฟิต เวลท์ตี้ 18/4 ระบุสิทธิลดหย่อนเบี้ยไม่เกิน 100,000 บาทต่อปีตามที่ชำระจริง ใช้ได้เฉพาะปีที่จ่ายเบี้ย และต้องนับรวมกับประกันชีวิตอื่น คนที่ใช้สิทธิประกันชีวิตเต็มแล้วจะไม่ได้สิทธิเพิ่มจากแผนนี้
ตรวจ รายละเอียดสิทธิลดหย่อนบนเว็บกรมสรรพากร ทุกปีก่อนยื่นแบบ และระวังผลทางภาษีถ้าเลิกสัญญาเร็วกว่าที่กฎหมายกำหนด
คำถามจากคนที่วางแผนเกษียณเร็ว
ถ้าเริ่มตอนอายุ 30 จะครบตอนอายุเท่าไร?
ครบราวอายุ 48 เพราะสัญญามีระยะ 18 ปี เบี้ยต่อทุนแสนยังเป็น 98,000 บาทเหมือนตัวอย่าง ส่วนค่าเวนคืนรายปีต่างจากตารางเล็กน้อยตามอายุ แบบนี้รับอายุ 1 เดือนถึง 65 ปี
เงินคืน 4% เทียบได้กับผลตอบแทน 4% ต่อปีไหม?
ไม่ได้ 4% คิดจากทุน ไม่ใช่จากเบี้ย กรณีตัวอย่างคือปีละ 4,000 บาท จากเบี้ยรวม 392,000 บาท
ควรใช้แผนนี้แทนกองทุนเลยไหม?
ไม่ควรใช้แทนทั้งหมด แผนนี้เหมาะกับกองเงินที่ต้องรู้ตัวเลขแน่นอน ส่วนการเติบโตยังควรมาจากการลงทุนตามความเสี่ยงที่รับได้
ต้องตรวจสุขภาพไหม?
แบบนี้ไม่ต้องตรวจสุขภาพตามใบเสนอขาย แต่ต้องแถลงข้อมูลตามจริงและผ่านหลักเกณฑ์รับประกันของบริษัท
เงินปันผลจะได้ตอนไหน?
ตามตัวอย่างในใบเสนอขาย เงินปันผลจ่ายเมื่อครบสัญญา และไม่รับรองการจ่าย
ข้อกำหนดและคำเตือน
- ตัวเลขทุกตัวเป็นตัวอย่างของบริษัท ชายอายุ 35 ปี ทุน 100,000 บาท ทุนอื่นคิดตามสัดส่วน
- มากกว่าเบี้ย 26,000 บาทเฉพาะส่วนรับรอง เมื่ออยู่ครบ 18 ปีและรับเงินคืนออกทุกปี
- เงินปันผลอาจไม่มี ตัวเลขในบทความเป็นตัวอย่างจากสมมติฐานของบริษัท
- เวนคืนก่อนครบ ได้คืนรวมช่วงแรกต่ำกว่าเบี้ย ประกันไม่ใช่เงินฝาก
- ยกเลิกภายใน 15 วันหลังได้รับกรมธรรม์ได้ โดยหักค่าใช้จ่าย 500 บาท
- ข้อยกเว้นทั้งหมด เช่น การแถลงข้อความเท็จ เป็นไปตามกรมธรรม์ที่ออกจริง
ตั้งหมุดอายุของคุณ แล้วให้ตัวเลขจริงตอบ
ลองกำหนดสามอย่าง: อายุที่อยากมีอิสระทางการเงิน เงินก้อนที่ต้องรู้ตัวเลขแน่นอนในวันนั้น และสัดส่วนที่อยากให้อยู่ในกองลงทุนเติบโต จากนั้นให้ตัวแทนทำใบเสนอขายตามอายุ เพศ อาชีพ และทุนที่สอดคล้อง แล้วเทียบกับพอร์ตทั้งหมดก่อนตัดสินใจ
ขอใบเสนอขายไปวางคู่กับแผนเกษียณได้ ยังไม่ถือเป็นการสมัคร
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ธนทวี 15/8 ไทม์ไลน์เงินอายุ 30 ถึง 45 จ่ายจบอายุ 37 รับ 525,000
ดูรายละเอียด
ทีแอลแพลน 20/10 เก็บเงินโบนัสปีละ 21,140 บาท รับเงินก้อน 300,000 ปีที่ 20
ดูรายละเอียด
ธนทรัพย์ 30/30 ออมรายเดือนหลักร้อย เดือนละ 260 บาท รับเงินก้อนตอนอายุ 65
ดูรายละเอียด
เกษมเกษียณ สำหรับคนเก็บเงินไม่อยู่ เริ่มอายุไหนดี พร้อมเช็กลิสต์ก่อนเริ่มออม
ดูรายละเอียด
ธนทวี 25/15 ไทม์ไลน์อายุ 30 ถึง 55 ทุน 200,000 เงินคืนทุกปี รับ 252,000
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนวัย 40 ที่เพิ่งขึ้นเงินเดือน กันส่วนที่เพิ่มไว้เป็นเงินก้อนวันเกษียณ
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 ถาม-ตอบสำหรับนักขายรายได้คอมมิชชั่นสูง ออมยาวให้รอดปีที่ยอดตก
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 สำหรับลูกโสดที่เป็นเสาหลักดูแลพ่อแม่ เตรียมทั้งฉากที่อยู่และฉากที่จากไป
ดูรายละเอียดธนทวี 15/8 ไทม์ไลน์เงินอายุ 30 ถึง 45 จ่ายจบอายุ 37 รับ 525,000
ดูรายละเอียดทีแอลแพลน 20/10 เก็บเงินโบนัสปีละ 21,140 บาท รับเงินก้อน 300,000 ปีที่ 20
ดูรายละเอียดธนทรัพย์ 30/30 ออมรายเดือนหลักร้อย เดือนละ 260 บาท รับเงินก้อนตอนอายุ 65
ดูรายละเอียดเกษมเกษียณ สำหรับคนเก็บเงินไม่อยู่ เริ่มอายุไหนดี พร้อมเช็กลิสต์ก่อนเริ่มออม
ดูรายละเอียดธนทวี 25/15 ไทม์ไลน์อายุ 30 ถึง 55 ทุน 200,000 เงินคืนทุกปี รับ 252,000
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนวัย 40 ที่เพิ่งขึ้นเงินเดือน กันส่วนที่เพิ่มไว้เป็นเงินก้อนวันเกษียณ
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 ถาม-ตอบสำหรับนักขายรายได้คอมมิชชั่นสูง ออมยาวให้รอดปีที่ยอดตก
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 สำหรับลูกโสดที่เป็นเสาหลักดูแลพ่อแม่ เตรียมทั้งฉากที่อยู่และฉากที่จากไป
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้