เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับนักลงทุนหุ้นปันผลวัยเกษียณ ลดความผันผวนของรายรับด้วยเงินคืนตามสัญญา
คู่มือ เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับนักลงทุนวัยเกษียณที่มีพอร์ตหุ้นปันผลหรือกองทุนก้อนใหญ่ ทดลองวางแผนข้างพอร์ตในตลาด 3 แบบ ดูตารางทั้งสัญญา สภาพคล่อง และทุนชีวิต
เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับนักลงทุนวัยเกษียณที่มีพอร์ตหุ้นปันผลหรือกองทุนก้อนใหญ่ ทดลองวางแผนข้างพอร์ตในตลาด 3 แบบ ดูตารางทั้งสัญญา สภาพคล่อง และทุนชีวิต บทความนี้ตอบเรื่องนักลงทุนหุ้นปันผล วัยเกษียณ, ลดความผันผวนพอร์ตเกษียณ, เลกาซี ฟิต เวลท์ตี้ 99/1 เทียบหุ้นปันผล และรายรับแน่นอนหลังเกษียณ
นักลงทุนจำนวนมากที่สะสมหุ้นปันผลหรือกองทุนมาตลอดชีวิตการทำงาน มาถึงวัยหกสิบพร้อมพอร์ตขนาดใหญ่และนิสัยที่ชินกับการดูกระดานทุกวัน ช่วงที่ยังทำงาน ตลาดตกก็แค่รอ แต่เมื่อเกษียณแล้วและต้องใช้เงินปันผลเป็นรายได้หลัก ความผันผวนเริ่มมีความหมายต่างออกไป ปีที่บริษัทงดจ่ายปันผล หรือราคาหุ้นลดลงพร้อมกันทั้งพอร์ต ส่งผลตรงถึงรายจ่ายประจำและการนอนหลับ
บทความนี้เขียนให้นักลงทุนวัยเกษียณที่มีพอร์ตหุ้นหรือกองทุนก้อนใหญ่ และกำลังคิดว่าจะย้ายเงินบางส่วนไปไว้ในสิ่งที่ไม่ขึ้นลงตามตลาดหรือไม่ โดยใช้ เลกาซี ฟิต เวลท์ตี้ 99/1 เป็นตัวอย่าง แล้วทดลองวางแผนนี้ไว้ข้างพอร์ตในสถานการณ์ตลาดสามแบบ
ตัวเลขทั้งหมดมาจากตัวอย่างในเอกสารแนะนำแบบของบริษัท ผู้ชายอายุ 40 ปี ทุน 1,000,000 บาท ชำระเบี้ยครั้งเดียว 920,000 บาท ตัวเลขของคุณขึ้นกับช่วงอายุและทุน บทความนี้ไม่ได้ประมาณผลตอบแทนของหุ้นหรือกองทุนใด
ความต่างที่แท้จริง: รายรับที่รู้จำนวนล่วงหน้า กับรายรับที่ต้องรอดู
เงินปันผลจากหุ้นขึ้นกับกำไรและนโยบายของแต่ละบริษัท ราคาหุ้นขึ้นลงทุกวัน ข้อดีคือมีโอกาสเติบโตและขายได้คล่อง ส่วนเงินคืนจากแบบประกันนี้กำหนดไว้ในสัญญาว่า 2.5% ของทุนทุกวันครบรอบปีกรมธรรม์ ไม่ขึ้นกับตลาด แต่ไม่มีโอกาสเพิ่มขึ้นและถอนก่อนกำหนดมีต้นทุน
ทั้งสองอย่างจึงไม่ได้แข่งกัน คำถามที่ควรถามคือ รายจ่ายส่วนไหนของชีวิตหลังเกษียณที่คุณอยากให้มีรายรับแน่นอนรองรับ และส่วนไหนที่รับความผันผวนได้
ข้อมูลของแบบที่นักลงทุนควรรู้
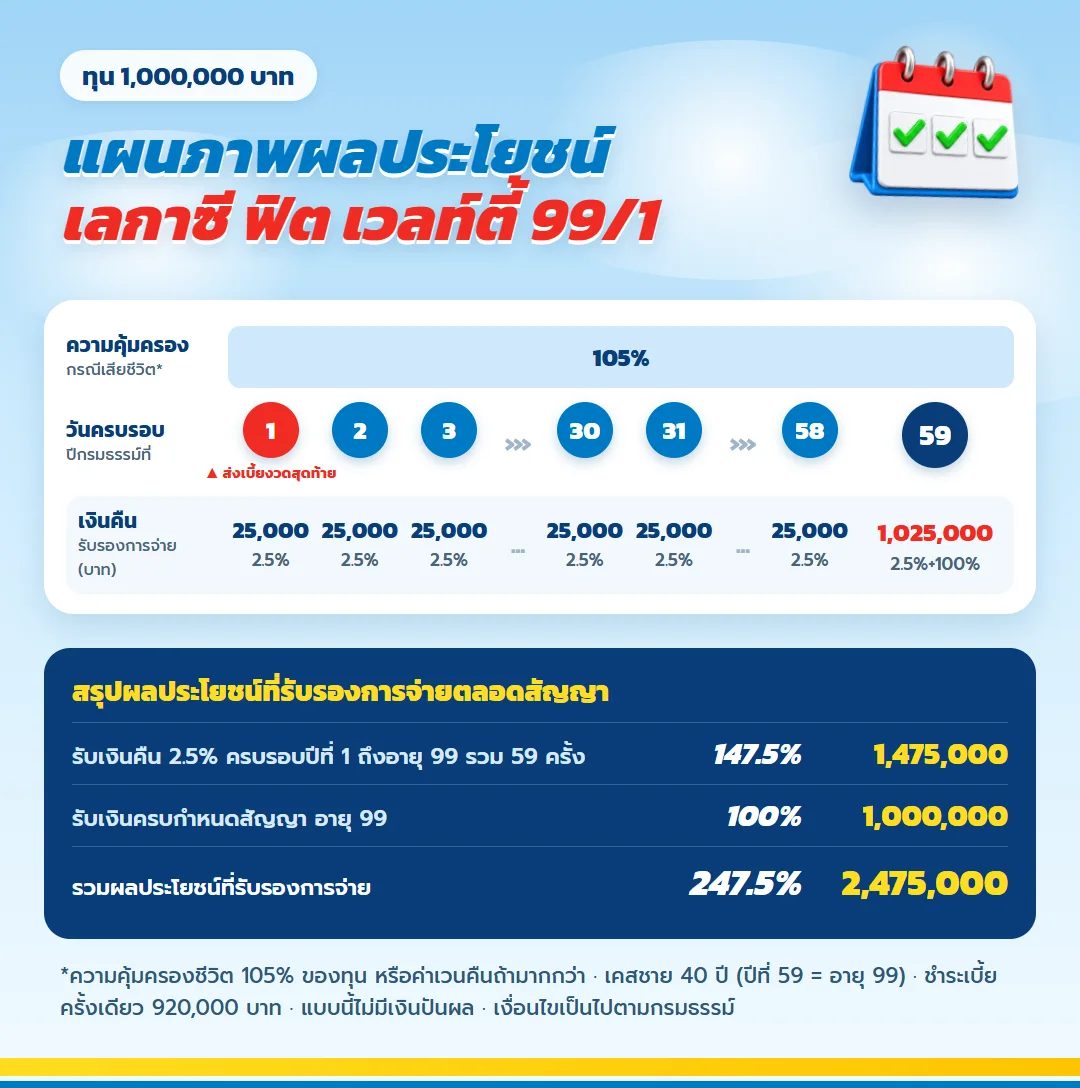
| ประเด็นที่นักลงทุนดู | ตัวเลขของแบบ |
| เงินลงครั้งเดียว | 920,000 บาท (ชาย 40 ทุน 1,000,000) |
| กระแสเงินรายปี | 25,000 บาท คงที่ถึงอายุ 99 |
| ปลายทาง | ทุน 1,000,000 บาท |
| IRR ตามเอกสาร | 2.76–2.78% (อายุ 31–40) |
| สภาพคล่อง | เวนคืนหรือกู้ตามกรมธรรม์ |
| สุขภาพ | ไม่มีการตรวจหรือคำถามสุขภาพ |
สำหรับคนที่ชินกับการอ่านหนังสือชี้ชวน ให้สังเกตสามจุด หนึ่ง เงินคืน 2.5% คิดจากทุน 1 ล้านบาท ไม่ได้คิดจากเบี้ย 920,000 บาท สอง เงินคืนเริ่มเมื่อครบปีกรมธรรม์ที่ 1 ไม่ใช่วันที่จ่ายเบี้ย และสาม เลกาซี ฟิต เวลท์ตี้ 99/1 ไม่ต้องตรวจและไม่ต้องตอบคำถามสุขภาพ รับอายุถึง 70 ปี ทุนไม่เกิน 20 ล้านบาทต่อราย
ทดลองวางแผนนี้ข้างพอร์ต ในสถานการณ์ตลาด 3 แบบ
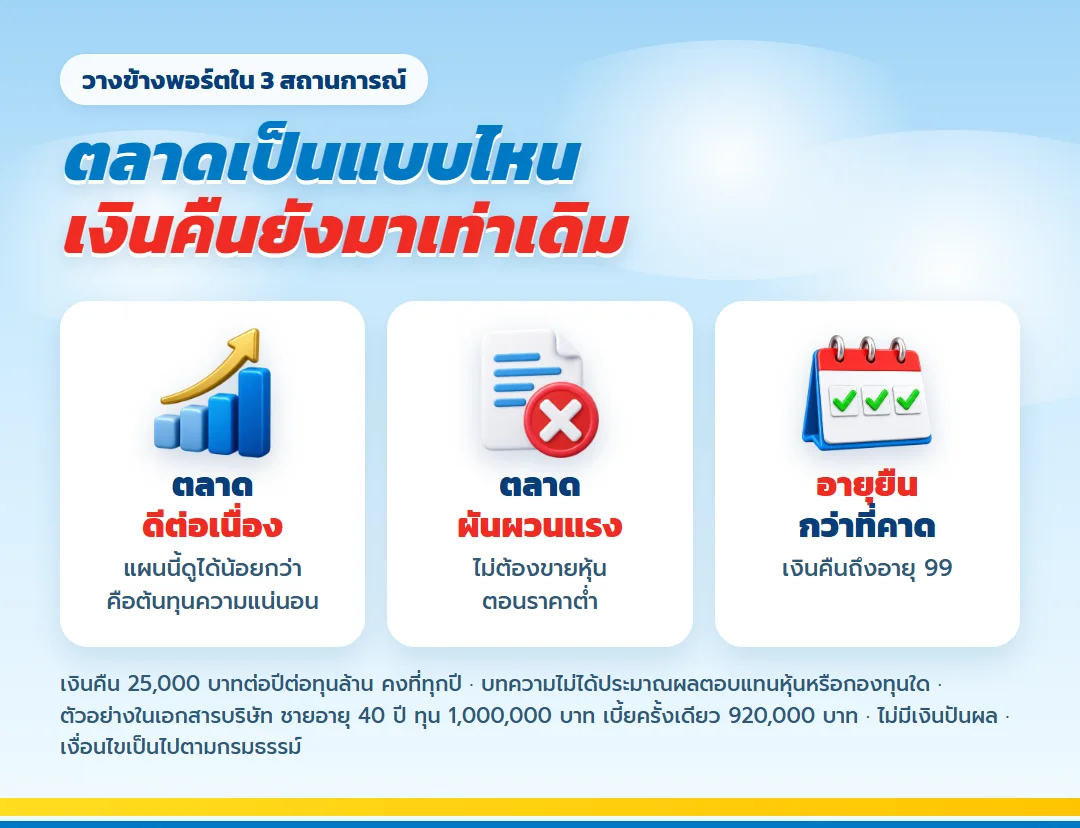
สถานการณ์ที่ 1: ตลาดดีต่อเนื่อง
พอร์ตหุ้นเติบโตและจ่ายปันผลดี ส่วนที่ย้ายมาไว้ในแผนนี้จะดูเหมือนได้น้อยกว่า เพราะเงินคืนคงที่ปีละ 25,000 บาทต่อทุนล้าน และ IRR ตามเอกสารบริษัทของช่วงอายุ 31–40 ปีอยู่ที่ 2.76–2.78% นี่คือต้นทุนของความแน่นอนที่ต้องยอมรับ ถ้ารู้สึกว่ารับไม่ได้ อาจหมายความว่าคุณยังไม่ต้องการพื้นรายรับส่วนนี้
สถานการณ์ที่ 2: ตลาดผันผวนแรงหลายปี
ปีที่ราคาหุ้นลดลงและบางบริษัทลดปันผล คนที่พึ่งพอร์ตอย่างเดียวอาจต้องขายหุ้นในราคาต่ำเพื่อใช้จ่าย แต่ถ้ามีเงินคืนปีละ 25,000 บาท หรือราว 2,083 บาทต่อเดือนเมื่อแบ่งใช้เอง รองรับรายจ่ายพื้นฐานไว้ คุณอาจไม่ต้องขายหุ้นในจังหวะที่เสียเปรียบ และรอให้พอร์ตฟื้นได้
สถานการณ์ที่ 3: อายุยืนกว่าที่คาด
ถ้าคุณอายุยืนถึงเก้าสิบกว่า พอร์ตที่ถูกถอนใช้มาหลายสิบปีอาจเหลือน้อยกว่าที่คิด ขณะที่แผนนี้ยังจ่ายเงินคืนทุกปีจนถึงอายุ 99 และเมื่อครบสัญญารับทุน 1,000,000 บาทพร้อมเงินคืนงวดสุดท้าย รวมปีนั้น 1,025,000 บาทในเคสตัวอย่าง ความเสี่ยงเรื่องอายุยืนเป็นสิ่งที่พอร์ตลงทุนรับมือได้ยากที่สุด
เริ่มอายุ 40 กับ 50 ได้คืนรวมต่างกันแค่ไหน
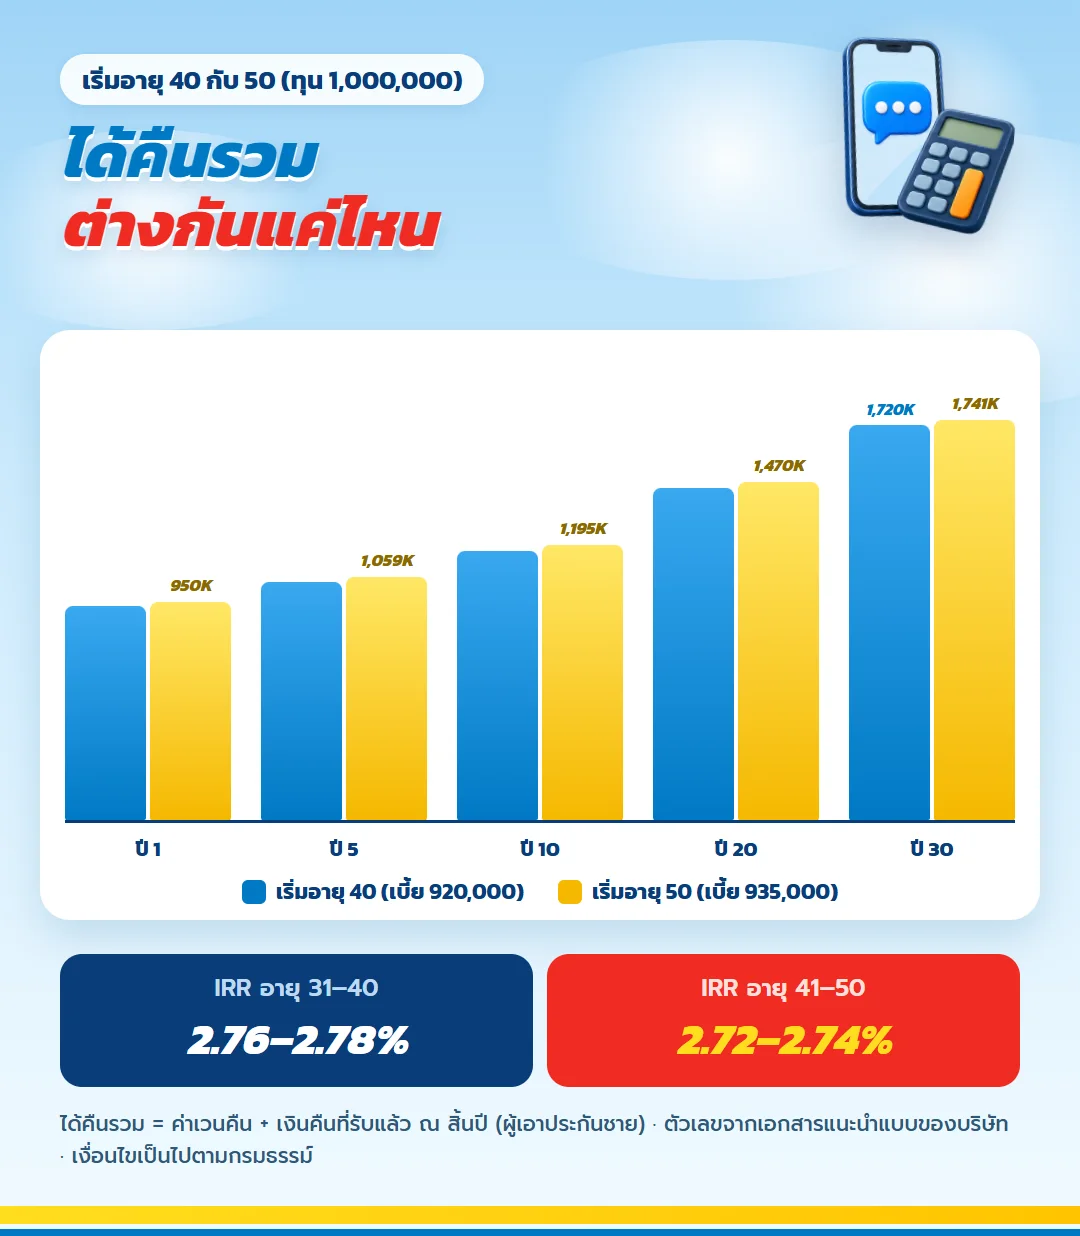
นักลงทุนควรดูตารางทั้งสัญญา ไม่ใช่แค่ยอดปลายทาง ตารางด้านล่างแสดงเงินคืนรายปี เงินคืนสะสมแบบไม่คงสะสมดอกเบี้ย ทุนครบกำหนด และค่าเวนคืนของแต่ละปี หน่วยบาท
| สิ้นปี | เริ่มอายุ 40 (เบี้ย 920,000) | เริ่มอายุ 50 (เบี้ย 935,000) |
| 1 | 930,000 | 950,000 |
| 5 | 1,037,000 | 1,059,000 |
| 10 | 1,172,000 | 1,195,000 |
| 20 | 1,445,000 | 1,470,000 |
| 30 | 1,720,000 | 1,741,000 |
ถ้ารับเงินคืนออกมาทุกปีและอยู่ครบสัญญา เงินรับรวม 2,475,000 บาท ผลต่างจากเบี้ย 1,555,000 บาท คิดจากการจ่ายเบี้ยครั้งเดียวตอนเริ่ม รับเงินทุกสิ้นปี 59 งวด และรับทุนเมื่อครบกำหนด ตัวเลขนี้ไม่รวมภาษี เงินเฟ้อ ดอกเบี้ยคงสะสม และเงินกรณีเสียชีวิต และไม่ควรนำไปเทียบตรง ๆ กับผลตอบแทนเฉลี่ยในอดีตของหุ้น เพราะความเสี่ยงต่างกัน
สภาพคล่อง: จุดที่นักลงทุนต้องคิดให้ดี
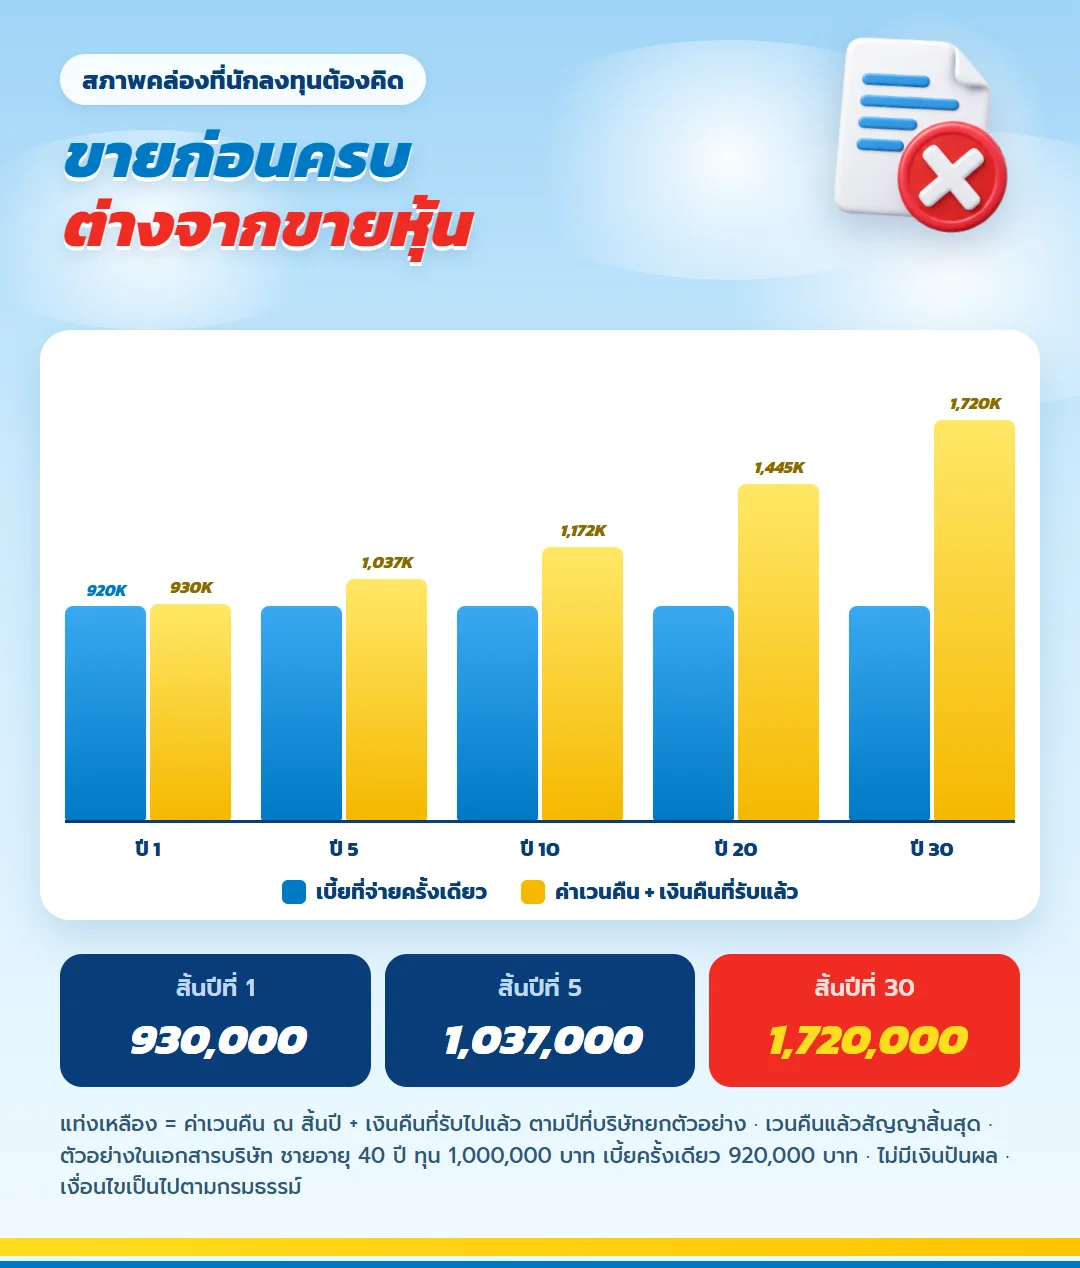
หุ้นขายได้ในวันทำการ แต่แผนนี้ถ้ายกเลิกก่อนกำหนดจะได้ตามค่าเวนคืน ในเคสตัวอย่างสิ้นปีแรกคือ 905,000 บาท ต่ำกว่าเบี้ย 15,000 บาท ถ้านับเงินคืนงวดแรกรวมด้วยจะได้ 930,000 บาท และสิ้นปีที่ 5 ได้รวม 1,037,000 บาท แบบนี้กู้เงินตามกรมธรรม์ได้ตามเงื่อนไขของบริษัทด้วย
ข้อสรุปคือ เงินที่ย้ายมาควรเป็นส่วนที่คุณมั่นใจว่าไม่ต้องใช้เป็นเงินก้อนอีกนาน และควรเหลือพอร์ตลงทุนกับเงินสดพร้อมใช้ไว้พอสำหรับโอกาสและเหตุฉุกเฉิน การใช้เงินเกือบทั้งพอร์ตซื้อแผนนี้ไม่ใช่การกระจายความเสี่ยง
ทุนชีวิต: สิ่งที่พอร์ตหุ้นไม่มี
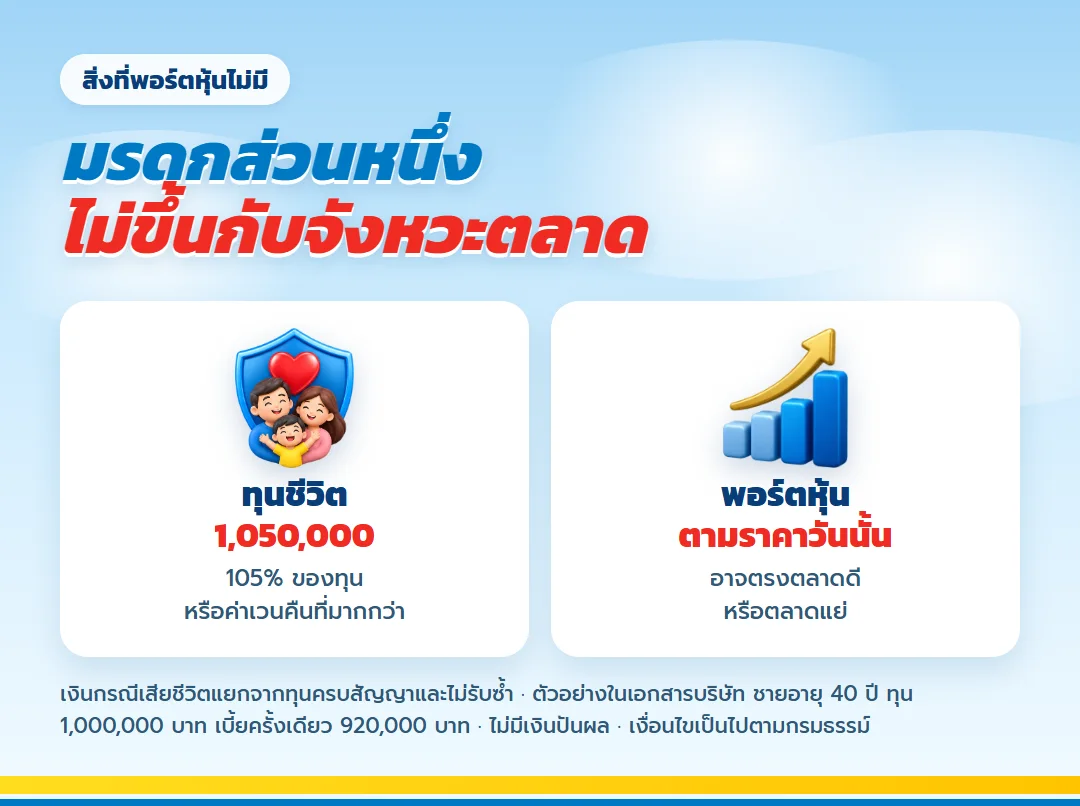
พอร์ตหุ้นส่งต่อได้ตามมูลค่า ณ วันที่จากไป ซึ่งอาจตรงกับช่วงตลาดดีหรือตลาดแย่ ส่วนแผนนี้กรณีเสียชีวิตผู้รับประโยชน์ได้รับ 105% ของทุน หรือค่าเวนคืนถ้าสูงกว่าตามเงื่อนไข ในเคสตัวอย่าง 1,050,000 บาท แยกจากทุนครบกำหนดและไม่รับซ้ำกัน การมีทั้งสองอย่างทำให้มรดกส่วนหนึ่งไม่ขึ้นกับจังหวะตลาด
เรื่องการส่งต่อทรัพย์สิน หนี้สิน และภาษีเฉพาะบุคคล ต้องพิจารณาตามข้อเท็จจริงและกฎหมาย ควรปรึกษาผู้เชี่ยวชาญ และไม่ควรเข้าใจว่าเงินส่วนนี้ปลอดจากทุกภาระโดยไม่มีข้อยกเว้น
รับเงินคืนออกมา หรือคงสะสมไว้
นักลงทุนบางคนอาจคิดจะนำเงินคืนไปลงทุนต่อเอง บางคนเลือกคงเงินคืนสะสมไว้กับบริษัทตามทางเลือกในใบเสนอขาย แต่ดอกเบี้ยของเงินคงสะสมเปลี่ยนได้ตามประกาศ จึงไม่ใช่ยอดรับรอง และไม่ควรบวกยอดคงสะสมกับเงินคืนที่รับออกมาแล้วซ้ำ เงินคืนนี้เป็นผลประโยชน์ตามสัญญา ไม่ใช่เงินปันผล
ภาษี
เอกสารของบริษัทระบุว่าเบี้ยใช้สิทธิลดหย่อนได้ตามที่จ่ายจริงไม่เกิน 100,000 บาทต่อปี การจ่าย 920,000 บาทครั้งเดียวจึงลดหย่อนได้ไม่เต็มจำนวน และไม่มีสิทธิใหม่ในปีที่ไม่จ่าย นักลงทุนที่มีเงินได้จากเงินปันผลควรวางแผนภาษีภาพรวมกับผู้เชี่ยวชาญ ดู เงื่อนไขลดหย่อนประกันชีวิตของกรมสรรพากร ผลภาษีไม่ได้รวมในตัวเลขของบทความ
คำถามจากนักลงทุนวัยเกษียณ
ทำไมไม่ถือหุ้นปันผลทั้งหมดไปเลย?
ทำได้ถ้ารับความผันผวนของรายรับได้ แผนนี้เหมาะกับคนที่อยากให้รายจ่ายพื้นฐานบางส่วนมีรายรับแน่นอนรองรับ และอยากมีทุนชีวิตที่ไม่ขึ้นกับตลาด
ควรย้ายเงินมาไว้แผนนี้สัดส่วนเท่าไร?
ไม่มีตัวเลขตายตัว เริ่มจากรายจ่ายพื้นฐานต่อปีที่อยากให้มีรายรับแน่นอน แล้วให้ตัวแทนคำนวณทุนที่ให้เงินคืนใกล้เคียง โดยยังเหลือพอร์ตและเงินสดพร้อมใช้เพียงพอ
เงินคืน 2.5% เทียบกับอัตราปันผลของหุ้นได้ไหม?
เทียบตรง ๆ ไม่ได้ เพราะ 2.5% คิดจากทุนไม่ใช่จากเบี้ย และเป็นตัวเลขตามสัญญา ส่วนปันผลหุ้นขึ้นลงได้ ผลตอบแทนเฉลี่ยของเคสทั้งสัญญาประมาณ 2.76–2.78% ต่อปี
ถ้าตลาดดีมากแล้วอยากถอนมาลงทุน?
ทำได้โดยการเวนคืนซึ่งช่วงต้นได้น้อยกว่าเบี้ยที่จ่าย และความคุ้มครองจะสิ้นสุด จึงไม่ควรใช้แผนนี้กับเงินที่อาจต้องย้ายไปมา
ต้องตรวจสุขภาพไหม?
ไม่ต้อง แบบนี้ไม่ต้องตรวจและไม่ต้องตอบคำถามสุขภาพ ส่วนอายุและข้อมูลส่วนตัวต้องตรงความจริง
ข้อกำหนดที่ต้องรู้
- ตัวเลขเป็นกรณีผู้ชายอายุ 40 ปี ทุน 1,000,000 บาท ไม่ใช่เบี้ยของทุกคน
- ผลตอบแทนเฉลี่ยเป็นค่าของเคสตัวอย่าง ไม่ใช่อัตราเงินคืนและไม่ใช่อัตราที่ใช้กับทุกคน
- เงินรับรวมเป็นกรณีรับเงินคืนและอยู่ครบสัญญา ไม่รวมยอดคงสะสม ภาษี เงินเฟ้อ และเงินกรณีเสียชีวิต
- ประกันภัยไม่ใช่เงินฝากหรือหลักทรัพย์ การเลิกก่อนครบอาจได้เงินน้อยกว่าเบี้ยและกระทบสิทธิภาษี
- ข้อยกเว้นรวมถึงการแถลงเท็จ การฆ่าตัวตายในระยะเวลาที่กำหนด การถูกผู้รับประโยชน์ฆ่าตาย และการแจ้งอายุคลาดเคลื่อน
- ยกเลิกกรมธรรม์ได้ภายใน 15 วันหลังได้รับ โดยบริษัทหักค่าใช้จ่าย 500 บาท
- ข้อกำหนดครบถ้วนอยู่ในกรมธรรม์ที่ออกจริงและหลักเกณฑ์ของบริษัท
ทำให้พอร์ตของคุณมีพื้นที่ไม่ขยับตามตลาด
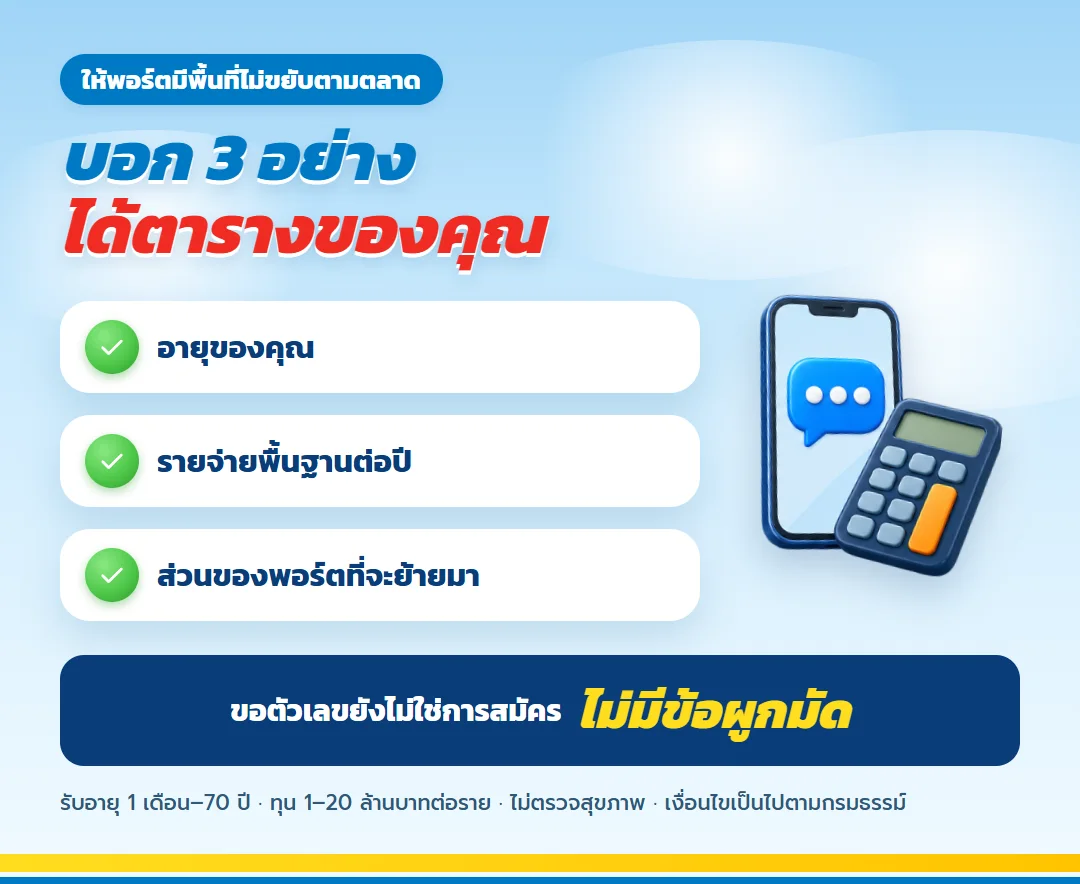
ลองแยกรายจ่ายหลังเกษียณเป็นส่วนจำเป็นกับส่วนที่ยืดหยุ่นได้ แล้วดูว่าส่วนจำเป็นต้องการรายรับแน่นอนปีละเท่าไร จากนั้นส่งอายุ เพศ อาชีพ และขนาดเงินที่พร้อมจัดยาว เพื่อรับใบเสนอขายและตารางมูลค่าตามข้อมูลของคุณ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
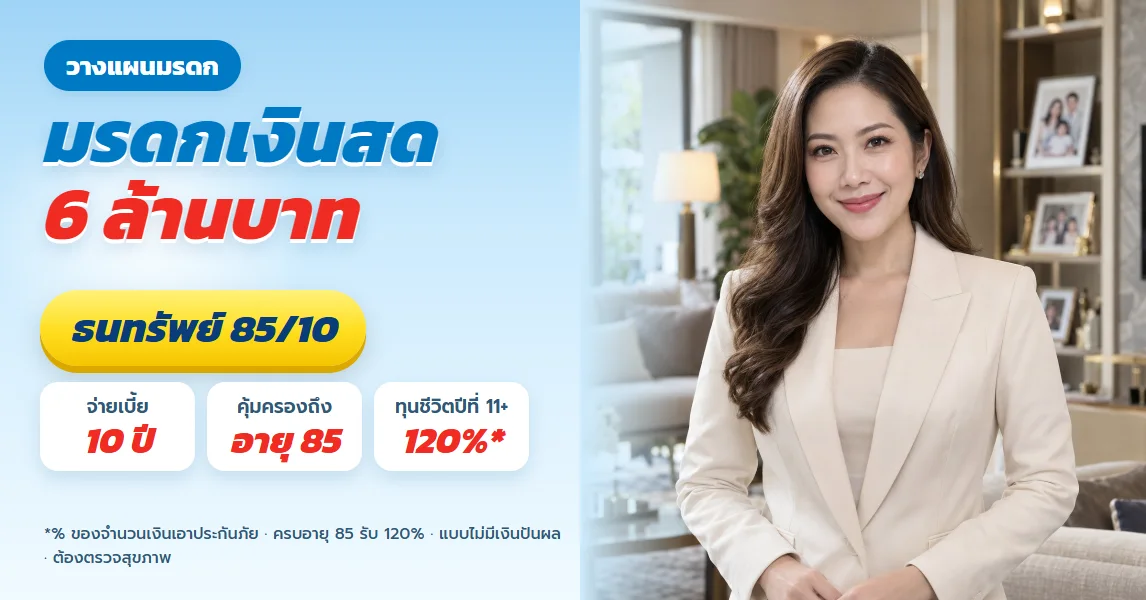
ธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียด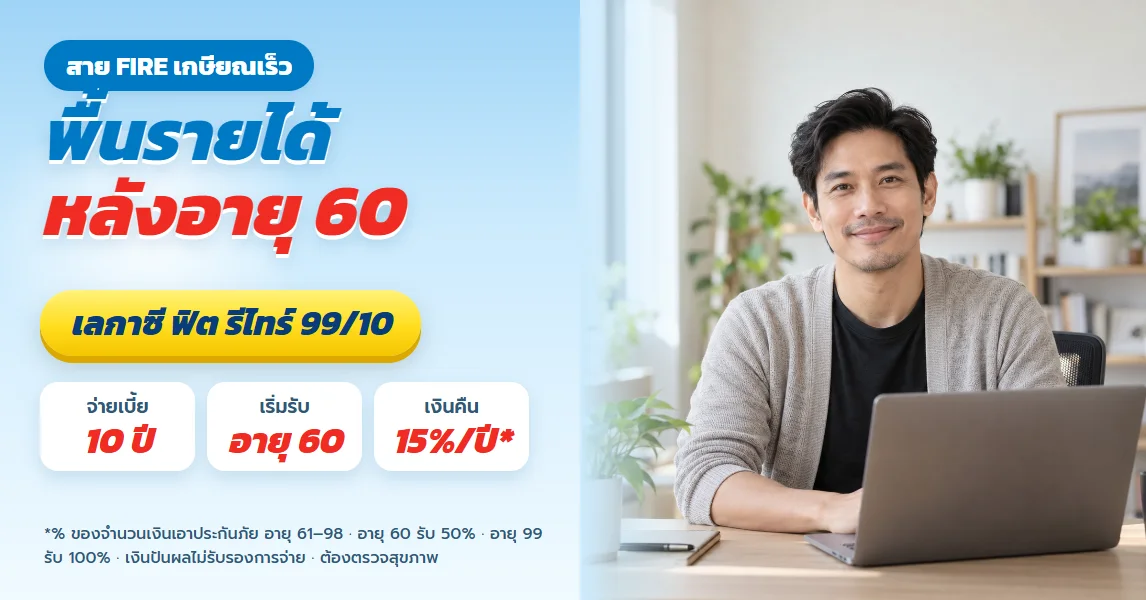
เลกาซี ฟิต รีไทร์ 99/10 สำหรับคนวางแผนเกษียณเร็ว (FIRE) สร้างพื้นรายได้หลังอายุ 60 ที่ไม่ขึ้นกับตลาด
ดูรายละเอียด
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับลูกโสดที่เป็นเสาหลักดูแลพ่อแม่ 8 คำถามก่อนวางทุนให้บ้านและตัวเอง
ดูรายละเอียดธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียดเลกาซี ฟิต รีไทร์ 99/10 สำหรับคนวางแผนเกษียณเร็ว (FIRE) สร้างพื้นรายได้หลังอายุ 60 ที่ไม่ขึ้นกับตลาด
ดูรายละเอียดเลกาซี ฟิต เฟิร์ม 80/8 สำหรับลูกโสดที่เป็นเสาหลักดูแลพ่อแม่ 8 คำถามก่อนวางทุนให้บ้านและตัวเอง
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้