เลกาซี ฟิต รีไทร์ 99/10 สำหรับคนวางแผนเกษียณเร็ว (FIRE) สร้างพื้นรายได้หลังอายุ 60 ที่ไม่ขึ้นกับตลาด
คู่มือ เลกาซี ฟิต รีไทร์ 99/10 สำหรับคนที่วางแผนเกษียณเร็วด้วยพอร์ตลงทุน ใช้เป็นพื้นรายได้หลังอายุ 60 แก้ 5 ความเชื่อเรื่องผลตอบแทน ระยะจ่าย ความยืดหยุ่น ภาษี และการถอนเงิน
เลกาซี ฟิต รีไทร์ 99/10 สำหรับคนที่วางแผนเกษียณเร็วด้วยพอร์ตลงทุน ใช้เป็นพื้นรายได้หลังอายุ 60 แก้ 5 ความเชื่อเรื่องผลตอบแทน ระยะจ่าย ความยืดหยุ่น ภาษี และการถอนเงิน บทความนี้ตอบเรื่องวางแผนเกษียณเร็ว FIRE, ประกันบำนาญ เกษียณก่อนวัย, เลกาซี ฟิต รีไทร์ 99/10 ผลตอบแทน และรายได้หลังเกษียณ ไม่ขึ้นกับตลาด
กระแสเกษียณเร็ว หรือที่หลายคนเรียกว่า FIRE ทำให้คนวัยสามสิบจำนวนไม่น้อยตั้งเป้าว่าจะหยุดทำงานประจำตอนอายุสี่สิบห้าหรือห้าสิบ แล้วใช้ชีวิตจากพอร์ตลงทุนที่สะสมไว้ แผนแบบนี้มักคำนวณอย่างละเอียดเรื่องอัตราถอนเงินและผลตอบแทนของตลาด แต่มีอีกคำถามหนึ่งที่มักถูกพักไว้ คือ "ถ้าเราอายุยืนถึงเก้าสิบกว่า และตลาดไม่เป็นใจในช่วงที่เราอายุมากแล้ว จะมีอะไรรองรับ"
บทความนี้เขียนให้คนที่วางแผนเกษียณก่อนวัยและพึ่งพอร์ตลงทุนเป็นหลัก โดยมอง เลกาซี ฟิต รีไทร์ 99/10 ในฐานะ "พื้นรายได้" หลังอายุ 60 ที่ไม่ขึ้นกับตลาด แล้วไล่แก้ความเชื่อที่คนสายนี้มักมีต่อประกันแบบออมเงินทีละข้อ
ตัวเลขทั้งหมดเป็นเคสในเอกสารแนะนำแบบของบริษัท ชายอายุ 40 ปี ทุน 100,000 บาท เบี้ยปีละ 33,835 บาท ชำระ 10 ปี รวม 338,350 บาท คนสาย FIRE ที่เริ่มเร็วกว่านี้จ่ายเบี้ยต่ำกว่า เช่น อายุ 35 ปีละ 29,735 บาท แต่เงินคืนหลังอายุ 60 เท่ากันเมื่อทุนเท่ากัน
แผนเกษียณเร็วมีสองท่อน ไม่ใช่ท่อนเดียว
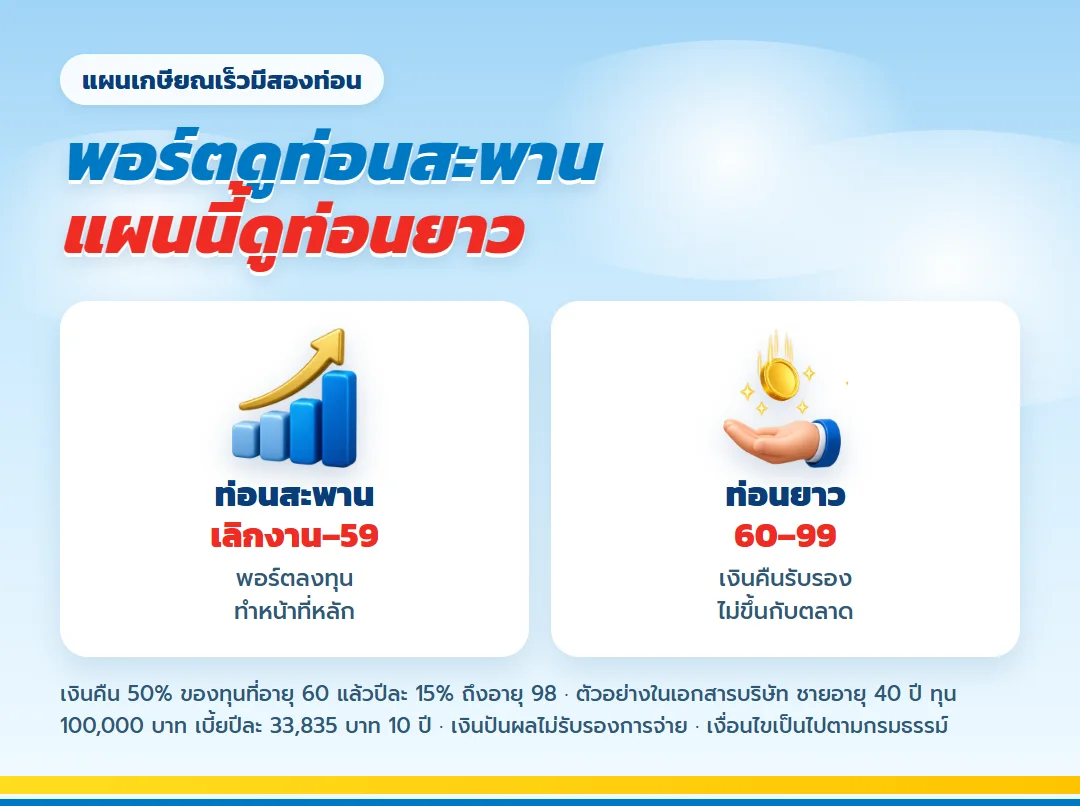
ถ้ามองชีวิตหลังเลิกงานประจำเป็นเส้นยาว จะเห็นสองท่อนที่มีความเสี่ยงต่างกัน
- ท่อนสะพาน (ตั้งแต่วันที่เลิกงานจนถึงราวอายุ 60) ยังแข็งแรง ยังหารายได้เสริมได้ ถ้าตลาดตกยังพอปรับตัว พอร์ตลงทุนทำหน้าที่หลักได้ดี
- ท่อนยาว (อายุ 60 เป็นต้นไป) ความสามารถหารายได้ลดลง ค่ารักษาสูงขึ้น และไม่มีใครรู้ว่าท่อนนี้จะยาวแค่ไหน ถ้าพอร์ตเจอตลาดขาลงช่วงนี้ การปรับตัวทำได้ยากกว่ามาก
แนวคิดที่ใช้ได้คือ ให้พอร์ตลงทุนดูแลท่อนสะพาน และสร้างพื้นรายได้ที่รู้จำนวนล่วงหน้าไว้รองรับท่อนยาว โครงของแบบนี้ตั้งใจจ่ายเงินตั้งแต่อายุ 60 ไปจนถึง 99 จึงตรงกับท่อนยาวพอดี
| ท่อนของแผน FIRE | อายุ | บทบาทของแบบนี้ |
| สะสม | 35–44 หรือ 40–49 | จ่ายเบี้ย 10 ปี |
| ท่อนสะพาน | เลิกงาน–59 | ไม่มีเบี้ย ไม่มีเงินคืน ใช้พอร์ต |
| เริ่มท่อนยาว | 60 | 50% ของทุน |
| ท่อนยาว | 61–98 | ปีละ 15% ของทุน |
| ปลายทาง | 99 | 100% ของทุน |
ความเชื่อที่ 1: "ประกันออมเงินผลตอบแทนต่ำ ไม่คุ้มเท่าลงทุนเอง"
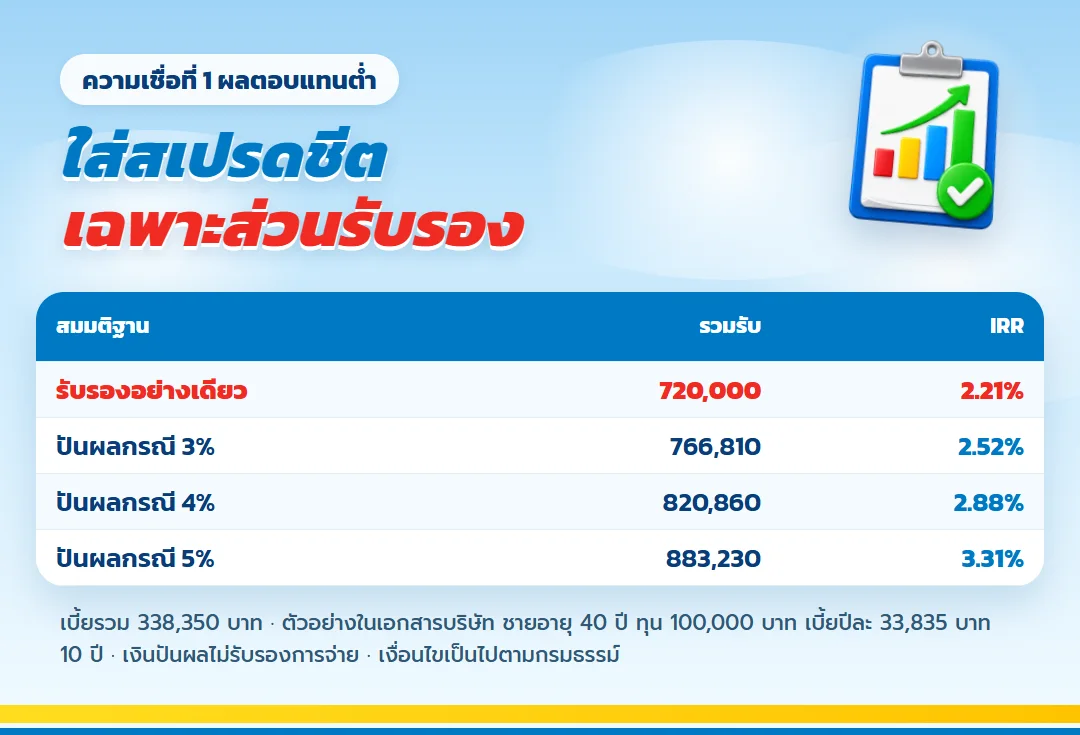
ถ้าวัดแค่ตัวเลขผลตอบแทน ส่วนที่รับรองการจ่ายของเคสตัวอย่างอยู่ที่ 2.21% ต่อปี ซึ่งอาจต่ำกว่าที่คนสายลงทุนคาดหวังจากตลาดในระยะยาว แต่หน้าที่ของแบบนี้ในแผน FIRE ไม่ใช่การแข่งผลตอบแทน หน้าที่คือรับประกันว่าจะมีเงินเข้ามาตามกำหนดไม่ว่าตลาดจะเป็นอย่างไร
| ใส่ในสเปรดชีตแบบไหน | รวมรับ | เท่าของเบี้ย | IRR |
| รับรองอย่างเดียว (ควรใช้) | 720,000 | 2.13 | 2.21% |
| ปันผลกรณี 3% | 766,810 | 2.27 | 2.52% |
| ปันผลกรณี 4% | 820,860 | 2.43 | 2.88% |
| ปันผลกรณี 5% | 883,230 | 2.61 | 3.31% |
คอลัมน์ปันผลกรณี 3% 4% และ 5% ทำให้ผลตอบแทนเฉลี่ยขยับเป็น 2.52% 2.88% และ 3.31% ตามลำดับ แต่เป็นเพียงตัวอย่างการคำนวณจากอัตราสมมติแบบคงที่ เงินปันผลไม่รับรองการจ่าย คนที่คิดเป็นระบบควรใส่เฉพาะตัวเลขในคอลัมน์รับรองการจ่ายลงในแผนของตัวเอง
ความเชื่อที่ 2: "จ่ายนานจนเกษียณไม่ทัน"
เลกาซี ฟิต รีไทร์ 99/10 ชำระเบี้ยเพียง 10 ปี ถ้าเริ่มตอนอายุ 35 ก็จ่ายครบตอนอายุ 44 ทันก่อนวันที่หลายคนตั้งใจหยุดงานประจำ เคสของบริษัทเริ่มอายุ 40 จ่ายครบตอน 49 คนที่ตั้งเป้าเลิกงานตอน 45 จึงควรเริ่มไม่ช้ากว่าอายุ 35 เพื่อไม่ให้มีภาระเบี้ยตามมาในวันที่เลิกงานประจำแล้ว
เบี้ยปีละ 33,835 บาท เฉลี่ยเป็นเงินกันไว้ราว 2,820 บาทต่อเดือน คนสาย FIRE ที่มีอัตราการออมสูงอยู่แล้วอาจมองว่าเป็นการย้ายเงินออมส่วนหนึ่งจากพอร์ตลงทุนมาไว้ที่พื้นรายได้ สัดส่วนที่เหมาะขึ้นกับว่าคุณต้องการพื้นรายได้หลัง 60 ปีมากแค่ไหน ถ้าตัวเลขของเคสตัวอย่างใหญ่หรือเล็กเกินไป ให้ขอใบเสนอขายตามทุนที่ต้องการ
ความเชื่อที่ 3: "เงินคืนเป็นงวด ๆ ไม่ยืดหยุ่น"
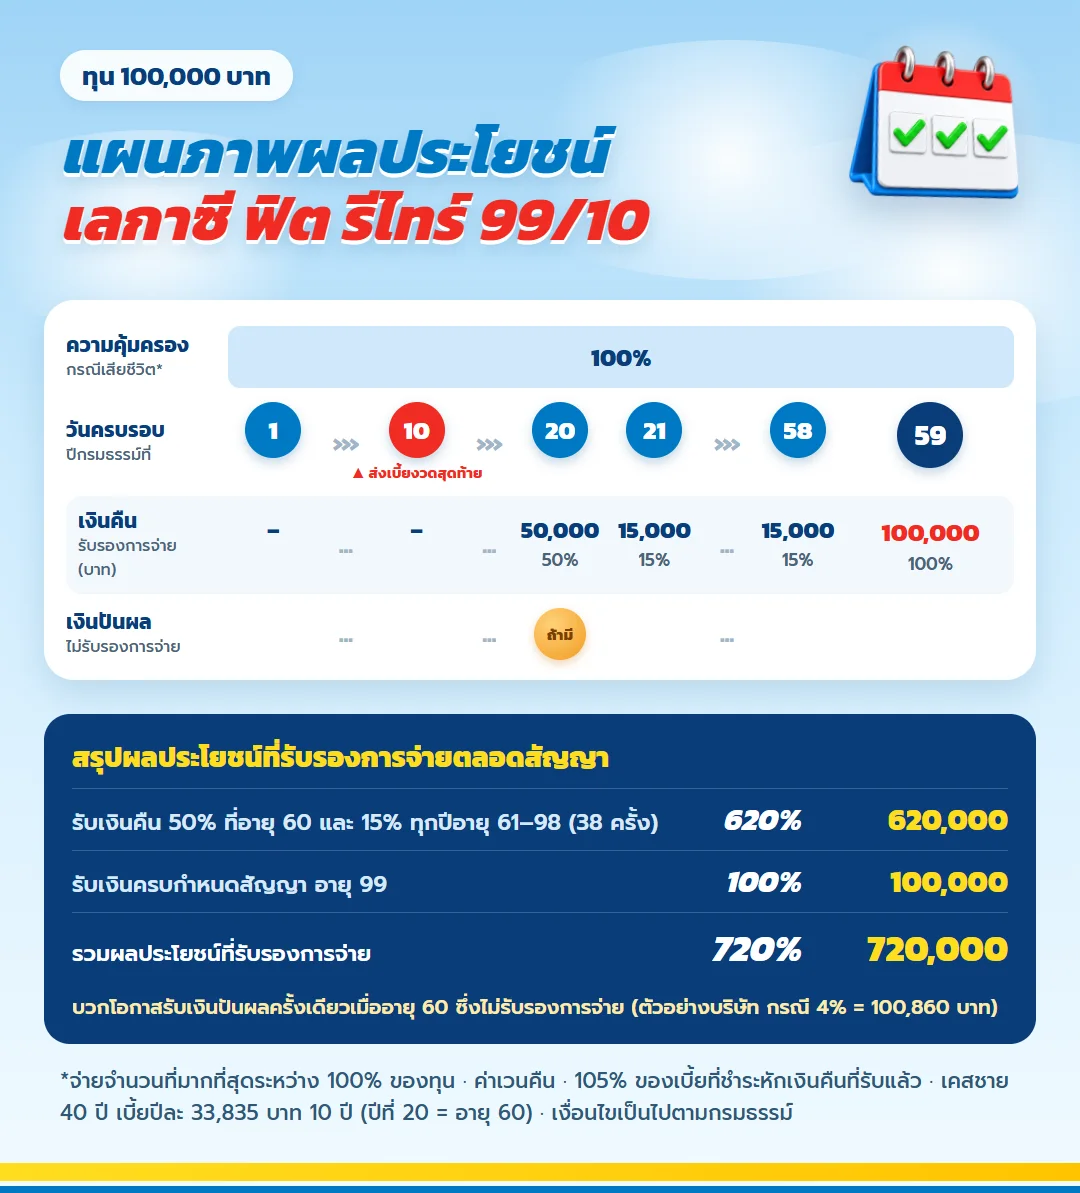
สำหรับท่อนยาวของชีวิต ความไม่ยืดหยุ่นคือข้อดี เพราะเงินเข้าตามกำหนดโดยที่คุณไม่ต้องตัดสินใจขายสินทรัพย์ในวันที่ตลาดตก ในเคสตัวอย่าง ก้อนแรกที่อายุ 60 คือ 50,000 บาท จากนั้นปีละ 15,000 บาทตั้งแต่อายุ 61 ถึง 98 หรือราว 1,250 บาทต่อเดือนถ้าแบ่งใช้เอง และ 100,000 บาทเมื่อครบสัญญาที่อายุ 99
เมื่อมีพื้นรายได้ส่วนนี้ คุณอาจถอนจากพอร์ตลงทุนน้อยลงในปีที่ตลาดไม่ดี ซึ่งช่วยให้พอร์ตฟื้นตัวได้ง่ายขึ้น
ถ้าอยากได้ความยืดหยุ่นเพิ่ม แบบนี้มีทางเลือกคงเงินคืนสะสมไว้กับบริษัท และเลือกได้ตอนใกล้อายุ 60
| ถ้าพอร์ตโตดี | ยอดรวม (ทุน 100,000) | ผล |
| รับทุกปี เติมเงินสด | 720,000 | ลดการถอนจากพอร์ต |
| คงสะสมกับบริษัท | 869,889.89 | ยอดปลายทางสูงขึ้น ดอกเบี้ยปัจจุบัน 1% ต่อปี |
ความเชื่อที่ 4: "ภาษีไม่ได้ช่วยอะไรมาก"
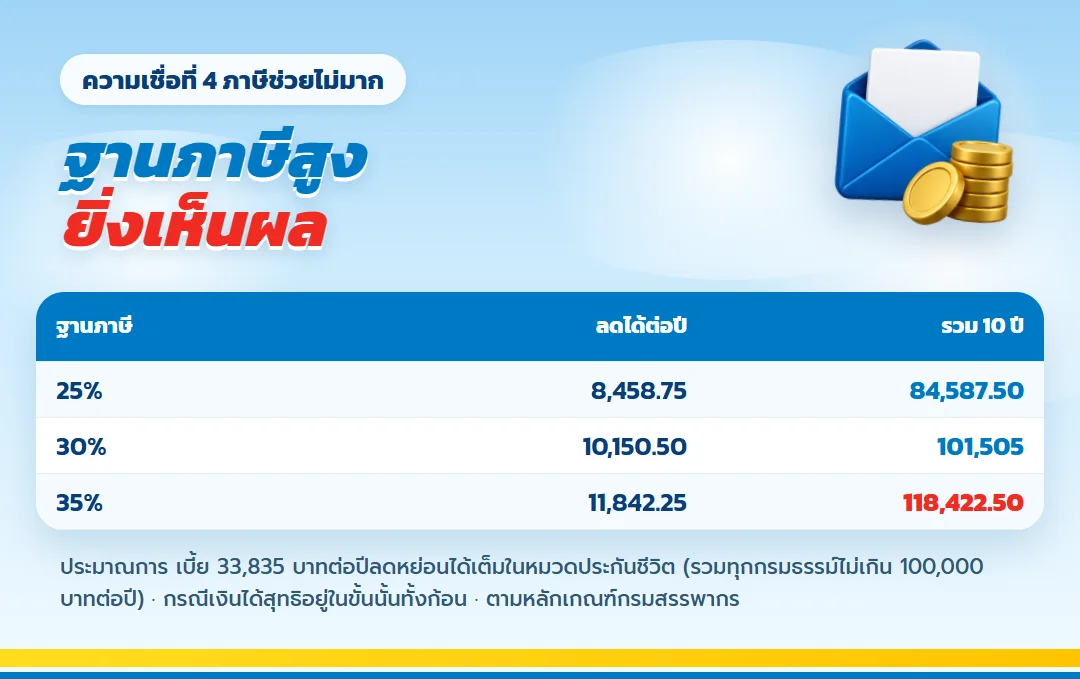
คนที่ตั้งเป้าเกษียณเร็วมักมีรายได้ค่อนข้างสูงในช่วงสะสม และอยู่ในฐานภาษีที่สูงพอจะเห็นผล เบี้ยประกันชีวิตใช้สิทธิลดหย่อนได้ตามที่จ่ายจริงไม่เกินปีละ 100,000 บาท ตามประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีเงินได้ ฉบับที่ 172 นับรวมกับกรมธรรม์อื่น
| ฐานภาษี | ลดต่อปี | รวม 10 ปี | อายุที่เงินคืน + ปันผล 4% เกินเบี้ย |
| 20% | 6,767 | 67,670 | 68 |
| 25% | 8,458.75 | 84,587.50 | 68 |
| 30% | 10,150.50 | 101,505 | 66 |
| 35% | 11,842.25 | 118,422.50 | 65 |
เบี้ยปีละ 33,835 บาทลดหย่อนได้เต็ม ที่ฐาน 25% ประหยัดได้ปีละ 8,458.75 บาท รวม 10 ปี 84,587.50 บาท ถ้าเพิ่มทุนจนเบี้ยเกิน 100,000 บาทต่อปี ส่วนที่เกินลดหย่อนไม่ได้ ถ้าใช้สิทธิประกันชีวิตจากกรมธรรม์อื่นเต็มแล้ว ส่วนนี้จะไม่ได้เพิ่ม ตรวจเพิ่มเติมได้ที่ เงื่อนไขลดหย่อนประกันชีวิตของกรมสรรพากร
ความเชื่อที่ 5: "ถ้าเปลี่ยนใจก็ถอนออกมาได้"
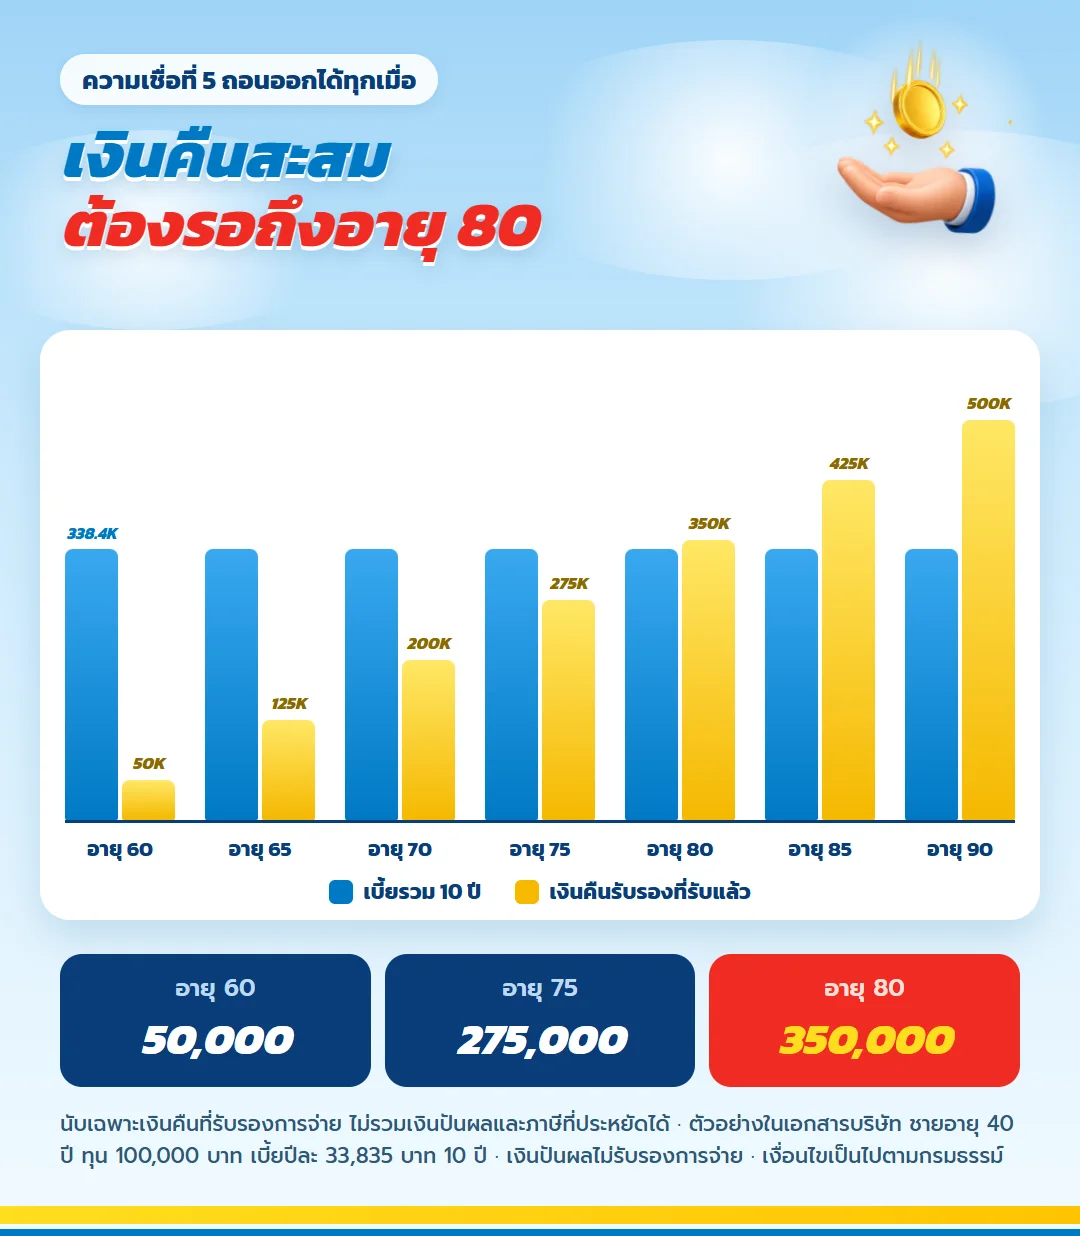
ข้อนี้ต้องพูดตรง ๆ แบบนี้ไม่เหมาะกับเงินที่อาจต้องดึงออกมา ก่อนอายุ 60 แบบนี้ยังไม่มีเงินคืนออกมาเลย ถ้ายกเลิกช่วงนี้ สิ่งที่ได้คือค่าเวนคืนอย่างเดียว ซึ่งช่วงต้นมักน้อยกว่าเบี้ยที่จ่าย และในเคสอายุ 40 เงินคืนสะสมจะเกินเบี้ยรวมในปีที่อายุ 80 คนสาย FIRE ที่ชินกับสภาพคล่องของพอร์ตลงทุนจึงต้องยอมรับข้อนี้ให้ได้ก่อนเริ่ม
อีกเรื่องที่ต้องรู้คือแบบนี้ต้องตรวจสุขภาพและตอบคำถามสุขภาพ และรับอายุถึง 50 ปีเท่านั้น ถ้าคิดจะใช้เป็นพื้นรายได้ ยิ่งเริ่มเร็วยิ่งผ่านการพิจารณาง่ายและเบี้ยต่ำกว่า
ระหว่างทาง ถ้ามีเหตุไม่คาดฝัน
แผน FIRE ส่วนใหญ่สมมติว่าเราจะทำงานได้จนถึงวันที่ตั้งใจหยุด แบบนี้มีสัญญาเพิ่มเติมยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงแนบมาให้ฟรีเมื่อรับประกันแบบภัยมาตรฐาน ถ้าทำงานไม่ได้ก่อนจ่ายครบ บริษัทยกเว้นเบี้ยที่เหลือและพื้นรายได้หลัง 60 ยังอยู่ ส่วนกรณีเสียชีวิตก่อนได้รับเงินคืน ผู้รับประโยชน์ได้จำนวนที่มากกว่าระหว่างจำนวนเงินเอาประกันภัย เงินค่าเวนคืน ณ วันที่เสียชีวิต หรือ 1.05 เท่าของเบี้ยประกันชีวิตที่ชำระแล้ว หักเงินคืนที่รับไปแล้ว
คำถามจากคนที่วางแผนเกษียณก่อนวัย
เกษียณตอนอายุ 45 แต่แผนนี้จ่ายตอน 60 จะใช้ช่วงกลางยังไง?
ช่วงอายุ 45 ถึง 60 ควรใช้พอร์ตลงทุนหรือรายได้เสริมเป็นหลัก แบบนี้ออกแบบมารองรับช่วงหลังอายุ 60 ซึ่งเป็นช่วงที่ปรับตัวยากที่สุด
ควรใส่เงินในแผนนี้กี่เปอร์เซ็นต์ของเงินออม?
ไม่มีสัดส่วนตายตัว ให้เริ่มจากค่าใช้จ่ายพื้นฐานหลังอายุ 60 ที่อยากให้มีเงินรองรับแน่นอน แล้วให้ตัวแทนคำนวณทุนที่ให้เงินรายปีใกล้เคียงกับส่วนนั้น
เงินคืนหลังอายุ 60 ได้กี่ปี?
ก้อนแรก 50% ของทุนที่อายุ 60 จากนั้นปีละ 15% ของทุนตั้งแต่อายุ 61 ถึง 98 รวม 38 ปี และ 100% ของทุนเมื่อครบสัญญาที่อายุ 99
ถ้าพอร์ตลงทุนโตดีจนไม่ต้องใช้เงินคืน?
เลือกคงเงินคืนสะสมไว้กับบริษัทได้ ในเคสตัวอย่างยอดรวมแบบคงสะสมคือ 869,889.89 บาท (ดอกเบี้ยปัจจุบัน 1% ต่อปี บริษัทปรับได้) หรือเก็บเงินก้อนครบสัญญาไว้ส่งต่อคนข้างหลัง
เงินปันผลควรนับเข้าแผนไหม?
ไม่ควร เงินปันผลไม่รับรองการจ่าย ให้วางแผนจากส่วนที่รับรองการจ่ายเท่านั้น
ข้อกำหนดและคำเตือน
- ตัวเลขบาทเป็นเคสในเอกสารแนะนำแบบของบริษัท ชายอายุ 40 ปี ทุน 100,000 บาท
- ผลตอบแทนเฉลี่ยคำนวณจากกรณีตัวอย่าง ไม่ใช่อัตราดอกเบี้ยของบริษัท
- เงินปันผลไม่รับรองการจ่าย ตัวเลขในตารางเป็นตัวอย่างจากอัตราสมมติแบบคงที่
- ประกันภัยไม่ใช่เงินฝาก ถ้าถือไม่ครบอาจได้เงินต้นคืนไม่เต็ม และการเวนคืนอาจได้น้อยกว่าเบี้ยที่ชำระ
- การรับประกันต้องผ่านการตรวจสุขภาพและคำถามสุขภาพตามหลักเกณฑ์ของบริษัท
- เงื่อนไข ความคุ้มครอง และข้อยกเว้นที่สมบูรณ์ให้ยึดตามกรมธรรม์
ใส่พื้นรายได้ลงในสเปรดชีตเกษียณของคุณ
ถ้าคุณมีแผนเกษียณเร็วอยู่แล้ว ลองเพิ่มบรรทัด "รายได้ที่รับรองหลังอายุ 60" แล้วดูว่าอัตราถอนจากพอร์ตลดลงเท่าไร ส่งอายุ เพศ งบต่อปี และเป้ารายได้หลัง 60 เพื่อรับใบเสนอขายและตารางผลประโยชน์ตามอายุจริง การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
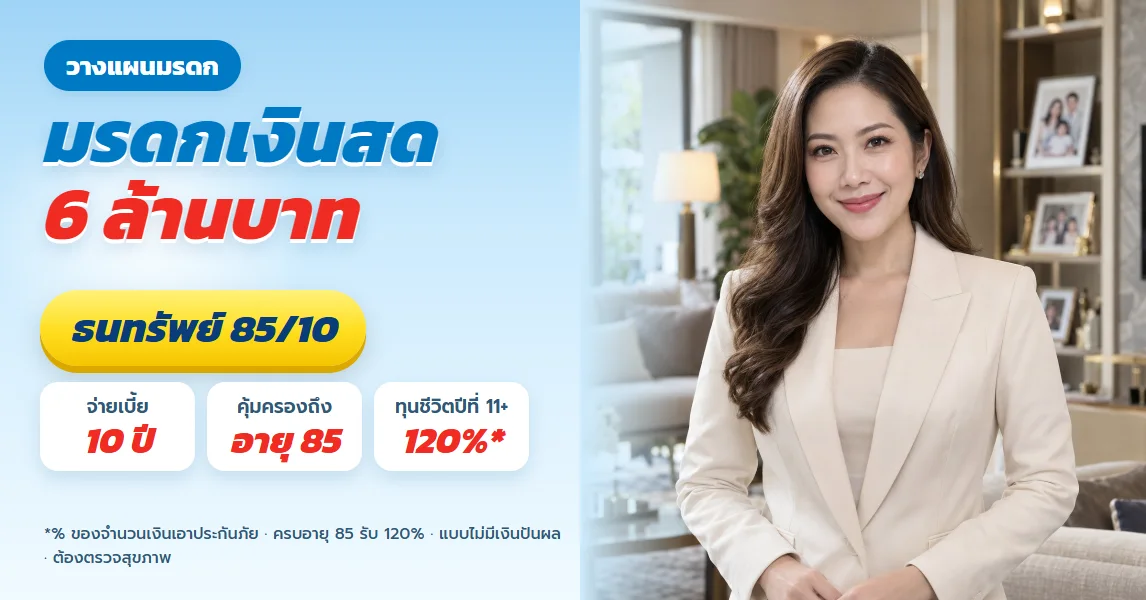
ธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียด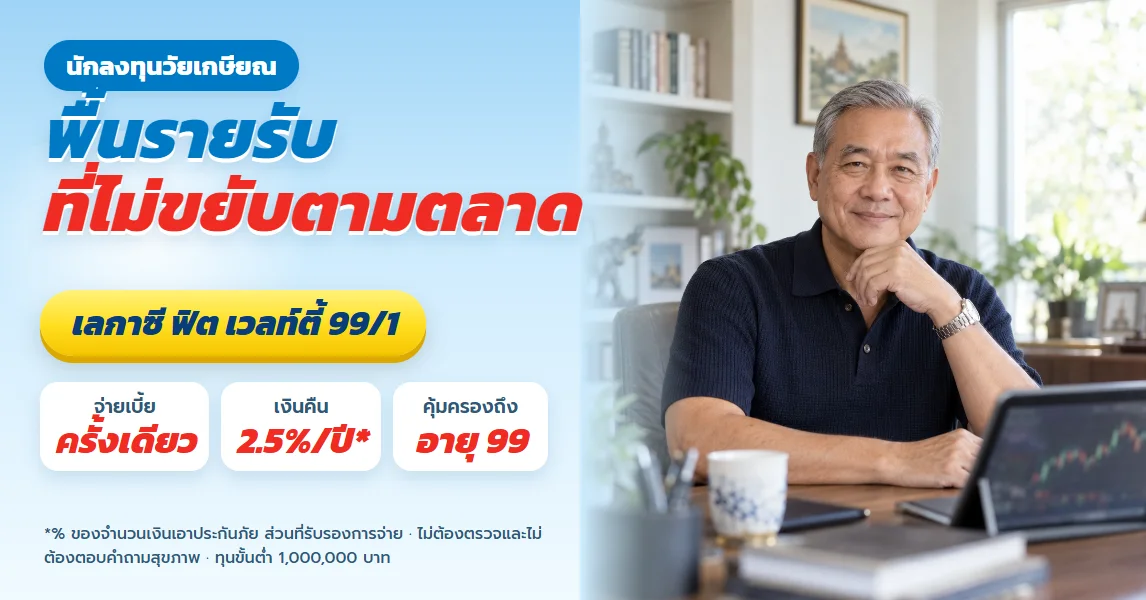
เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับนักลงทุนหุ้นปันผลวัยเกษียณ ลดความผันผวนของรายรับด้วยเงินคืนตามสัญญา
ดูรายละเอียด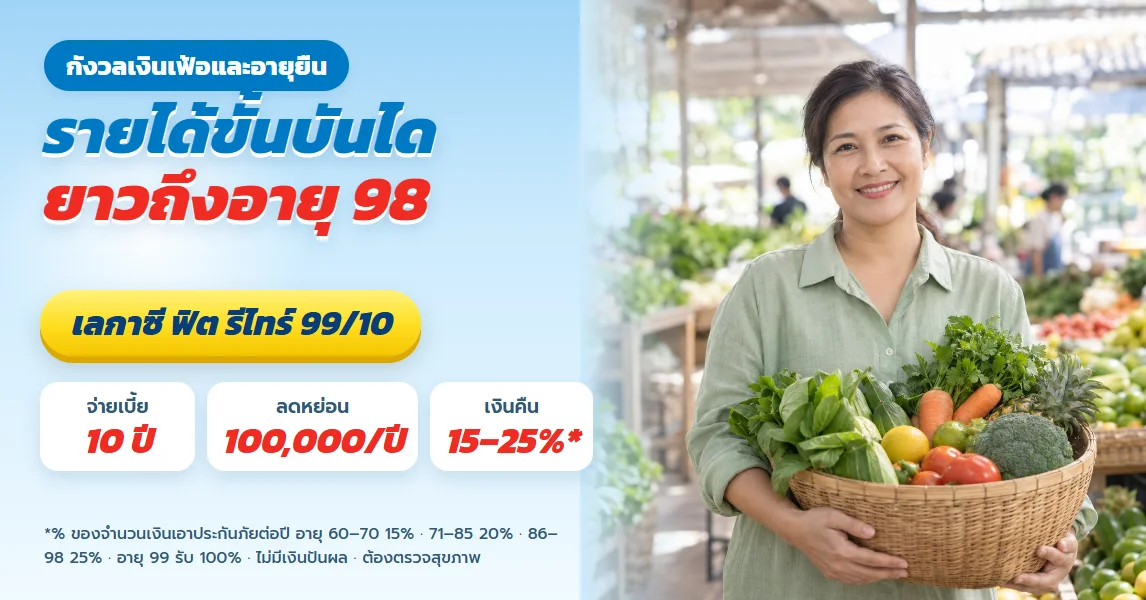
เลกาซี ฟิต รีไทร์ 99/10 สำหรับคนกังวลเงินเฟ้อและอายุยืน รายได้หลังเกษียณขั้นบันได 15% 20% 25% ถึงอายุ 98
ดูรายละเอียด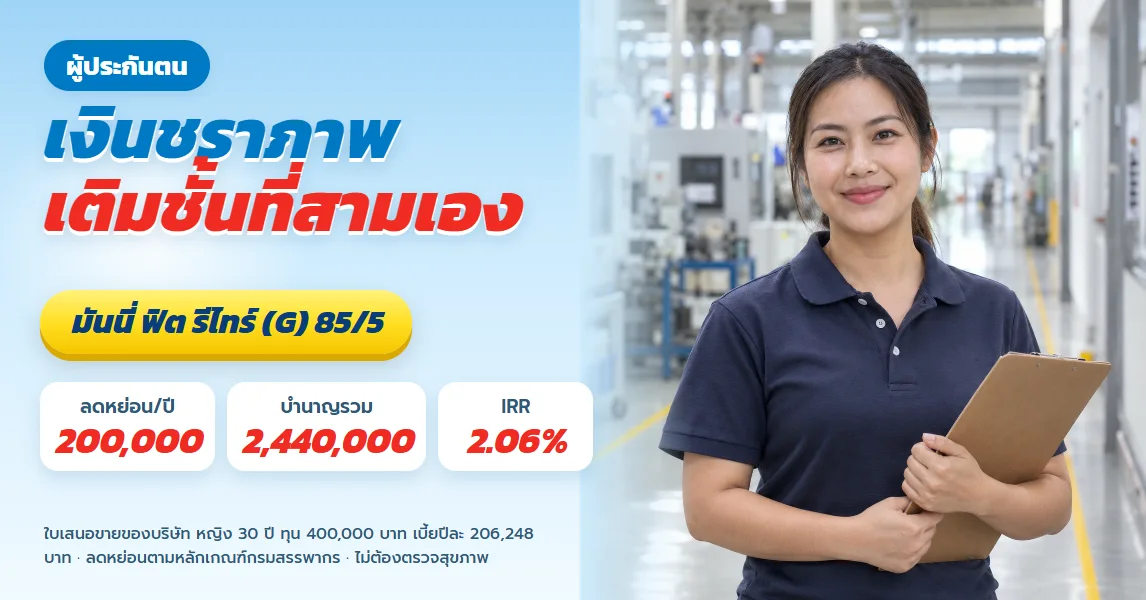
มันนี่ ฟิต รีไทร์ G 85/5 สำหรับผู้ประกันตนที่กลัวเงินชราภาพไม่พอ เทียบทางเลือกสร้างรายได้เสริม
ดูรายละเอียด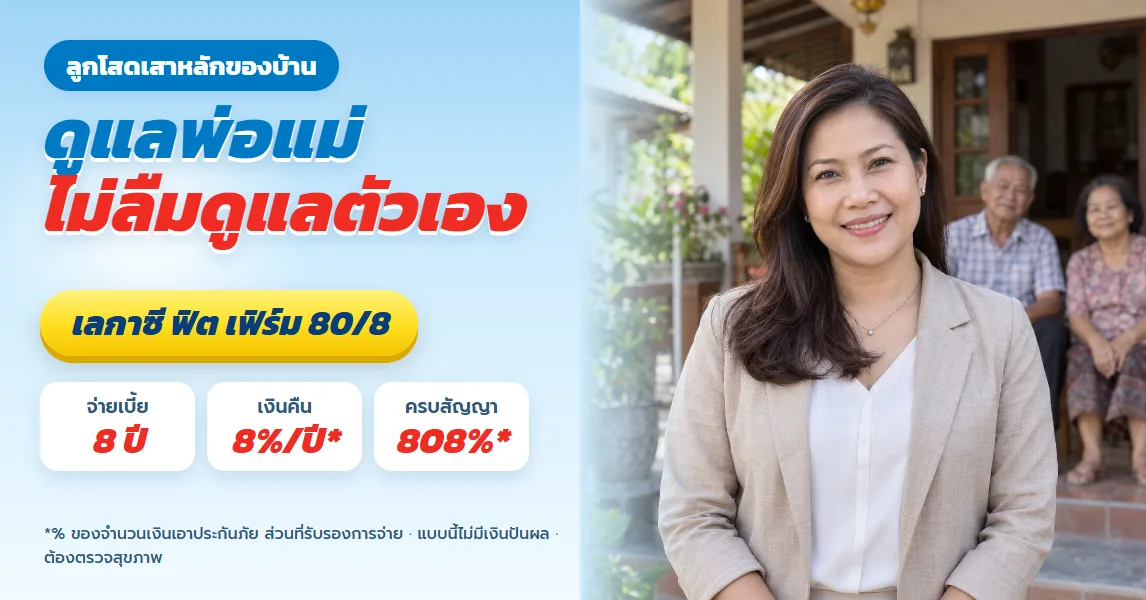
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับลูกโสดที่เป็นเสาหลักดูแลพ่อแม่ 8 คำถามก่อนวางทุนให้บ้านและตัวเอง
ดูรายละเอียดธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียดเลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับนักลงทุนหุ้นปันผลวัยเกษียณ ลดความผันผวนของรายรับด้วยเงินคืนตามสัญญา
ดูรายละเอียดเลกาซี ฟิต รีไทร์ 99/10 สำหรับคนกังวลเงินเฟ้อและอายุยืน รายได้หลังเกษียณขั้นบันได 15% 20% 25% ถึงอายุ 98
ดูรายละเอียดมันนี่ ฟิต รีไทร์ G 85/5 สำหรับผู้ประกันตนที่กลัวเงินชราภาพไม่พอ เทียบทางเลือกสร้างรายได้เสริม
ดูรายละเอียดเลกาซี ฟิต เฟิร์ม 80/8 สำหรับลูกโสดที่เป็นเสาหลักดูแลพ่อแม่ 8 คำถามก่อนวางทุนให้บ้านและตัวเอง
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้