ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 อ่านตัวอย่างผลประโยชน์ของบริษัท 6 ช่อง ก่อนเซ็นใบคำขอ
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 อ่านตัวอย่างการคำนวณผลประโยชน์ของบริษัทเป็นใน 6 ช่อง
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 มีเอกสาร "ตัวอย่างการคำนวณผลประโยชน์ตามกรมธรรม์" ที่บอกทุกอย่างของแผน แต่หลายคนเปิดดูแล้วไม่รู้จะอ่านช่องไหนก่อน บทความนี้พาอ่านทีละช่องจากตัวอย่างจริงของบริษัท เพื่อให้เข้าใจแผนเงินต้น 5 ปีก่อนเซ็นใบคำขอ
ตัวเลขทั้งหมดมาจากตัวอย่างการคำนวณผลประโยชน์ของบริษัท ผู้หญิงอายุ 30 ปี ทุนประกัน 800,000 บาท เบี้ยหลักปีละ 100,000 บาท อัตราผลตอบแทนคาดหวัง 2.50% ต่อปี ซึ่งไม่ใช่ตัวเลขที่รับรอง บริษัทรับรองขั้นต่ำ 1% ต่อปี
ส่วนหัวของตัวอย่าง ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 บอกอะไร
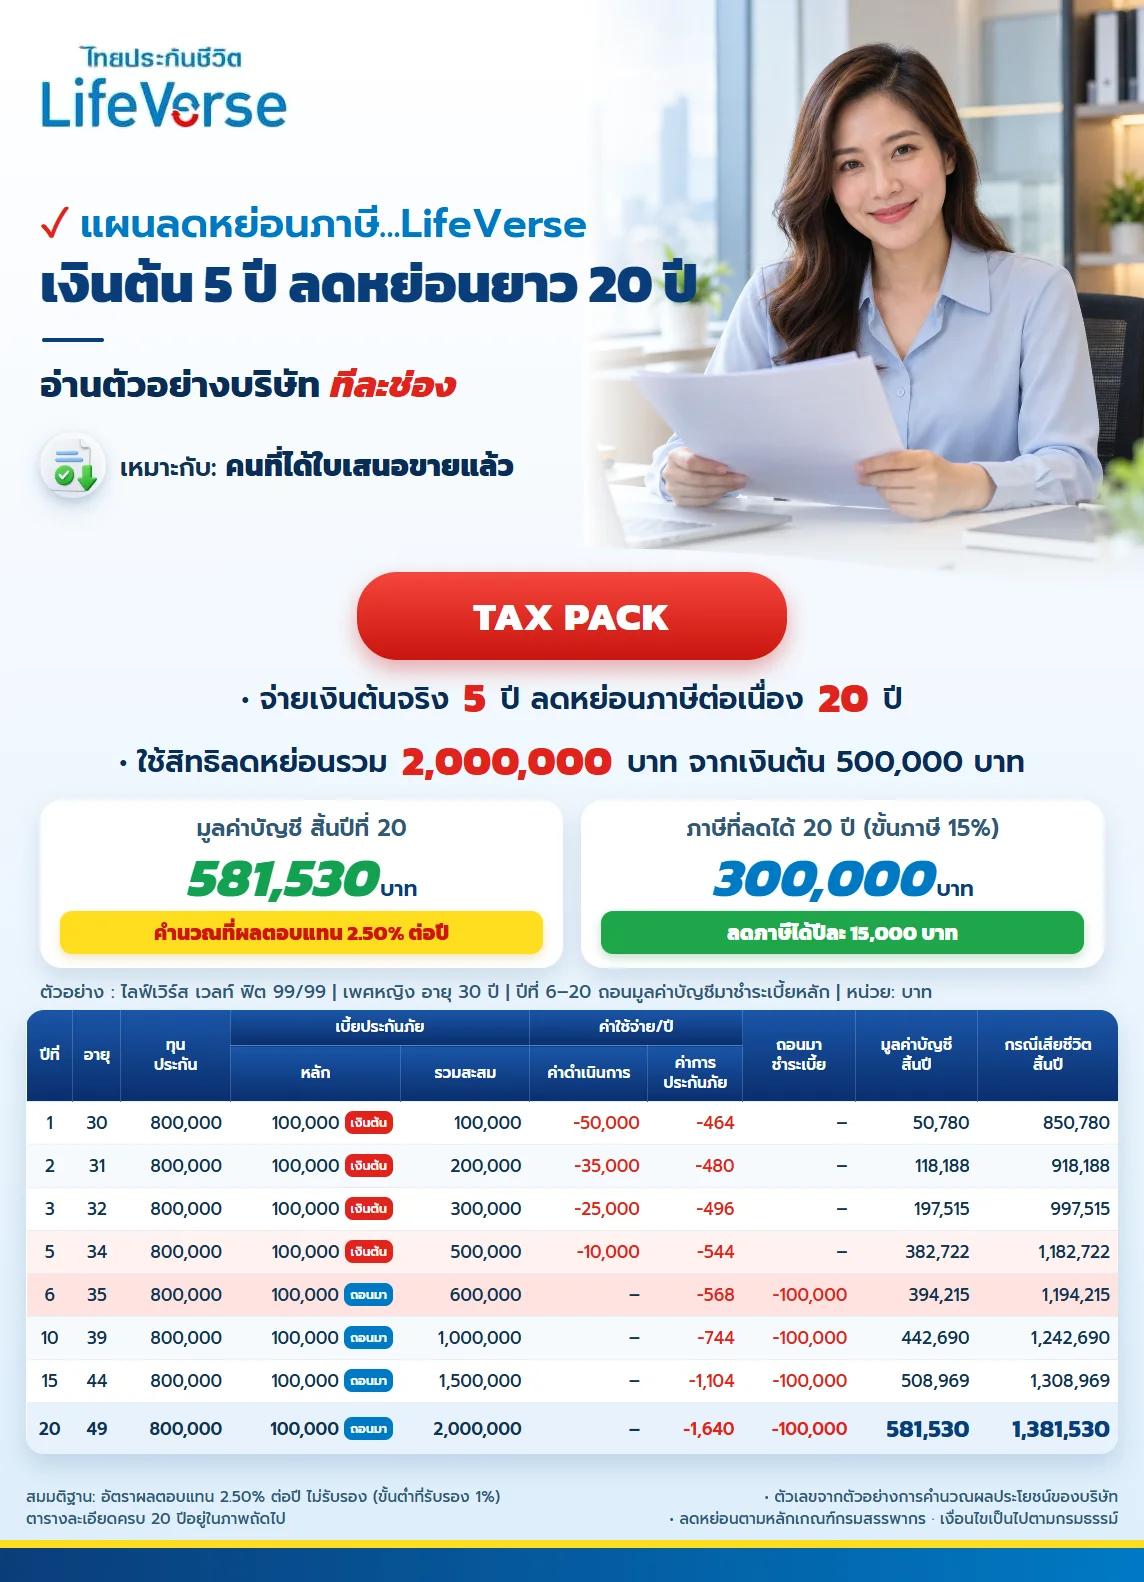
ส่วนหัวคือเงื่อนไขของเคส ต้องตรงกับสิ่งที่คุณอยากได้ก่อนอ่านตัวเลขข้างล่าง
| ช่อง | ในตัวอย่าง |
| เพศ อายุ | หญิง 30 ปี |
| จำนวนเงินเอาประกันภัย | 800,000 บาท |
| เบี้ยหลัก | 100,000 บาทต่อปี ชำระรายปี |
| เบี้ยส่วนออมเพิ่มเติม | 0 บาท |
| อัตราผลตอบแทนคาดหวัง | 2.50% ต่อปี (เลือกได้ไม่เกิน 4%) |
| การถอน | ถอนเงินสดแบบประจำครั้งละ 100,000 บาท ปีที่ 6–20 |
ช่องที่ 1 ค่าใช้จ่ายในการดำเนินการ
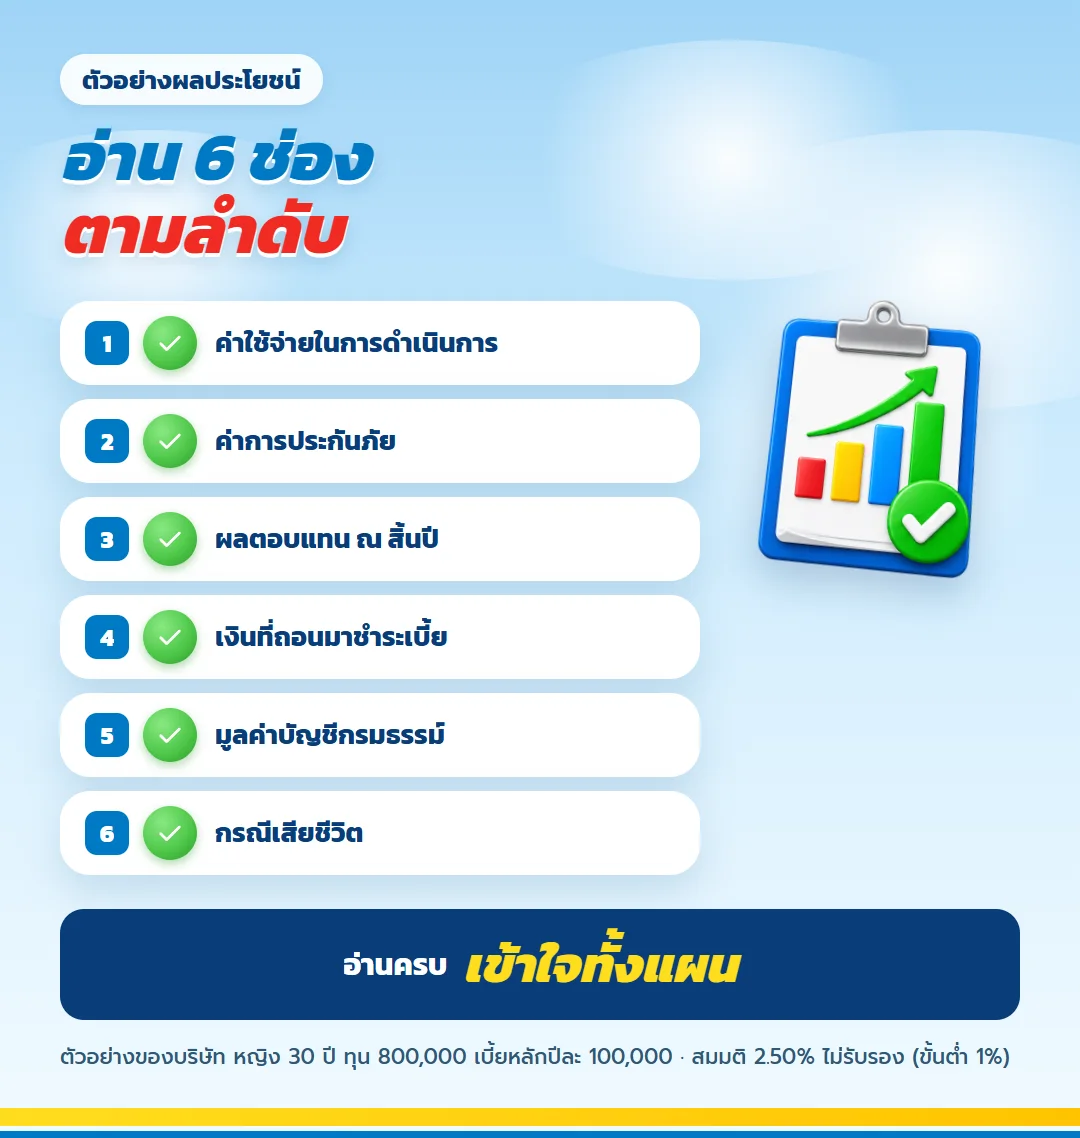
ช่องนี้มีตัวเลขเฉพาะ 5 ปีแรก คือ 50,000 35,000 25,000 20,000 และ 10,000 บาท รวม 140,000 บาท ตั้งแต่ปีที่ 6 เป็นศูนย์ ถ้าเห็นตัวเลขในช่องนี้หลังปีที่ 5 แปลว่ามีการเพิ่มเบี้ยหลัก
ช่องที่ 2 ค่าการประกันภัย
ค่าความคุ้มครองชีวิตที่หักจากบัญชีทุกปี เริ่ม 464 บาทในปีแรก ขยับขึ้นทุกปีตามอายุ ปีที่ 20 อยู่ที่ 1,640 บาท รวม 20 ปี 17,544 บาท ช่องค่าธรรมเนียมการบริหารในตัวอย่างนี้เป็น 0.00 ทุกปี
ช่องที่ 3 ผลตอบแทน ณ สิ้นปี
ผลตอบแทนที่บัญชีได้รับตามสมมติฐาน 2.50% ต่อปี ช่องนี้ไม่ใช่ตัวเลขที่รับรอง
| ปีกรมธรรม์ | ผลตอบแทนสิ้นปี (บาท) |
| ปีที่ 1 | 1,244 |
| ปีที่ 5 | 9,341 |
| ปีที่ 6 | 12,060 |
| ปีที่ 10 | 13,245 |
| ปีที่ 20 | 16,641 |
ช่องที่ 4 เงินที่ถอนมาชำระเบี้ย
ปีที่ 1–5 ช่องนี้ว่าง เพราะจ่ายด้วยเงินสด ตั้งแต่ปีที่ 6 ถึง 20 มีตัวเลขปีละ 100,000 บาท รวม 1,500,000 บาท นี่คือส่วนที่ทำให้สิทธิลดหย่อนภาษีเดินต่อโดยไม่ต้องจ่ายเงินสดเพิ่ม
ช่องที่ 5 มูลค่าบัญชีกรมธรรม์
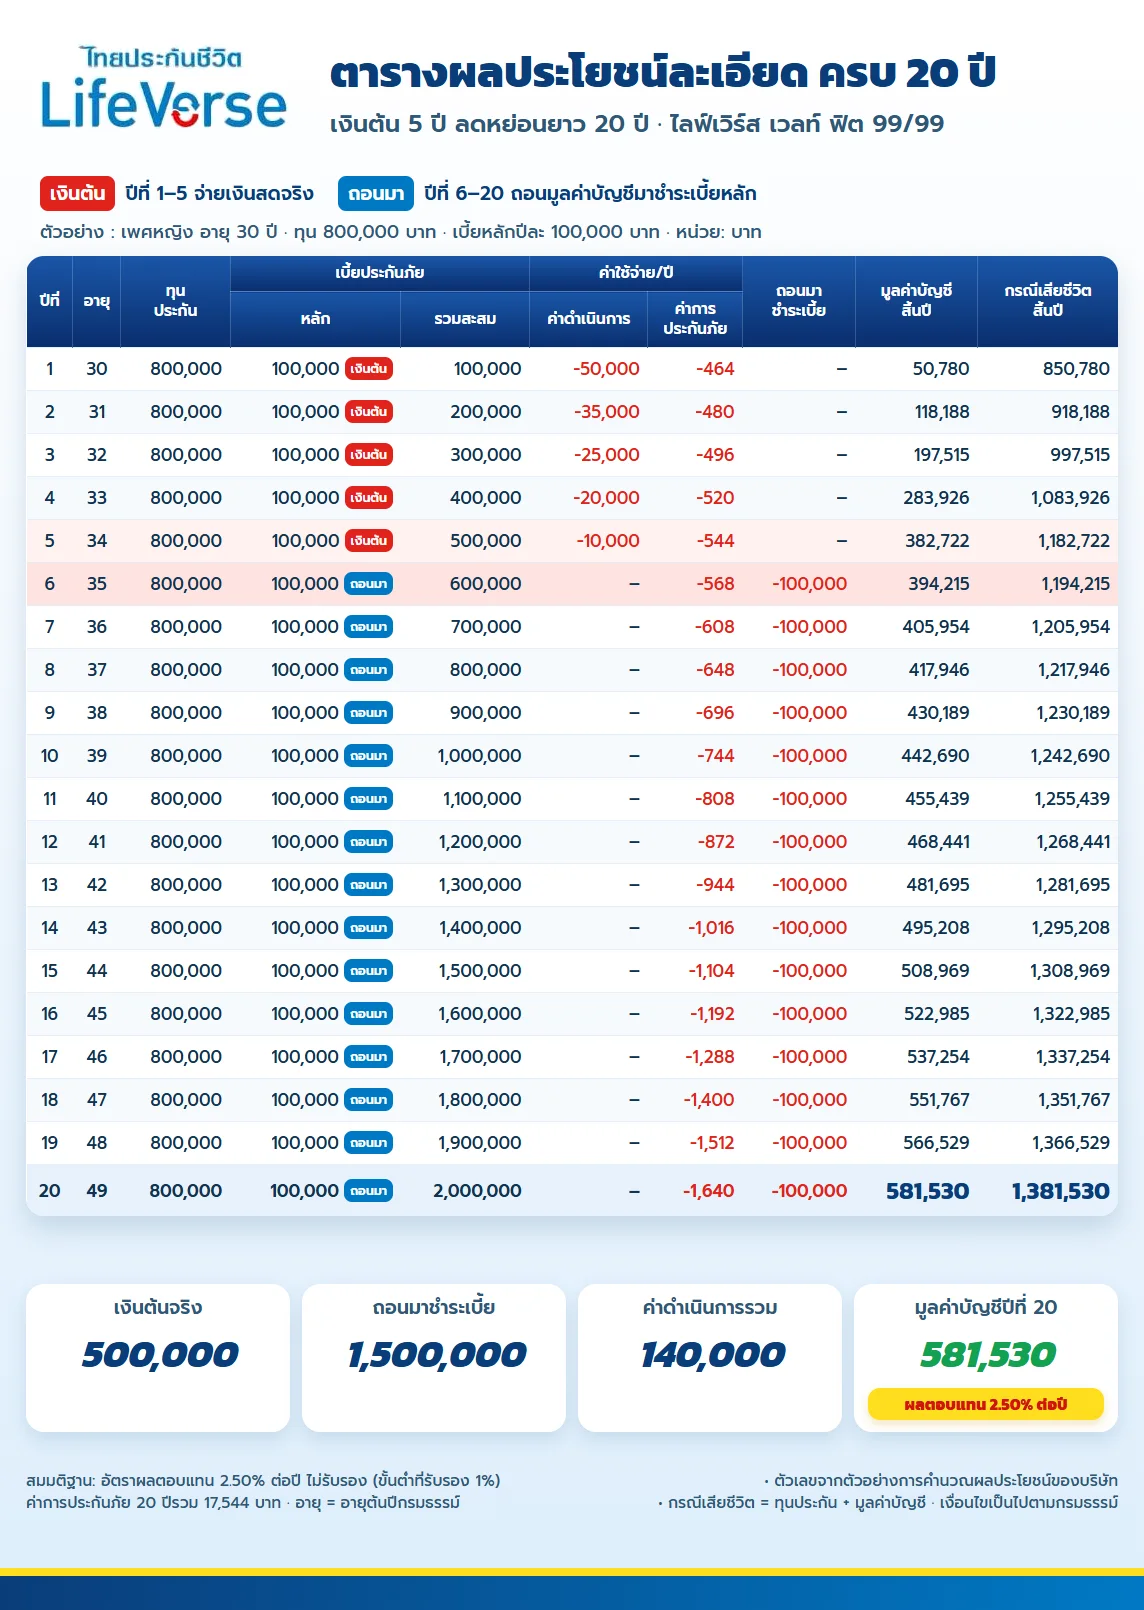
ช่องที่สำคัญที่สุด บอกว่าเงินในบัญชีเหลือเท่าไหร่หลังหักค่าใช้จ่ายและการถอนทุกอย่างแล้ว
| ปีกรมธรรม์ | อายุ | มูลค่าบัญชี (บาท) | กรณีเสียชีวิต (บาท) |
| ปีที่ 1 | 30 | 50,780 | 850,780 |
| ปีที่ 2 | 31 | 118,188 | 918,188 |
| ปีที่ 3 | 32 | 197,515 | 997,515 |
| ปีที่ 4 | 33 | 283,926 | 1,083,926 |
| ปีที่ 5 | 34 | 382,722 | 1,182,722 |
| ปีที่ 6 | 35 | 394,215 | 1,194,215 |
| ปีที่ 10 | 39 | 442,690 | 1,242,690 |
| ปีที่ 15 | 44 | 508,969 | 1,308,969 |
| ปีที่ 20 | 49 | 581,530 | 1,381,530 |
สังเกตว่ามูลค่าบัญชียังเพิ่มทุกปีแม้ช่วงที่ถอนออกปีละ 100,000 บาท เพราะเงินที่ถอนเท่ากับเบี้ยที่ชำระกลับ และไม่มีค่าดำเนินการแล้ว สิ้นปีที่ 20 อยู่ที่ 581,530 บาท มากกว่าเงินสดที่จ่าย 81,530 บาท
ช่องที่ 6 ผลประโยชน์กรณีเสียชีวิต
ช่องสุดท้ายคือทุนประกัน 800,000 บาทบวกมูลค่าบัญชีของปีนั้น ปีแรก 850,780 บาท สิ้นปีที่ 5 อยู่ที่ 1,182,722 บาท สิ้นปีที่ 20 อยู่ที่ 1,381,530 บาท
แผนภาพผลประโยชน์ ไลฟ์เวิร์ส เวลท์ ฟิต 99/99
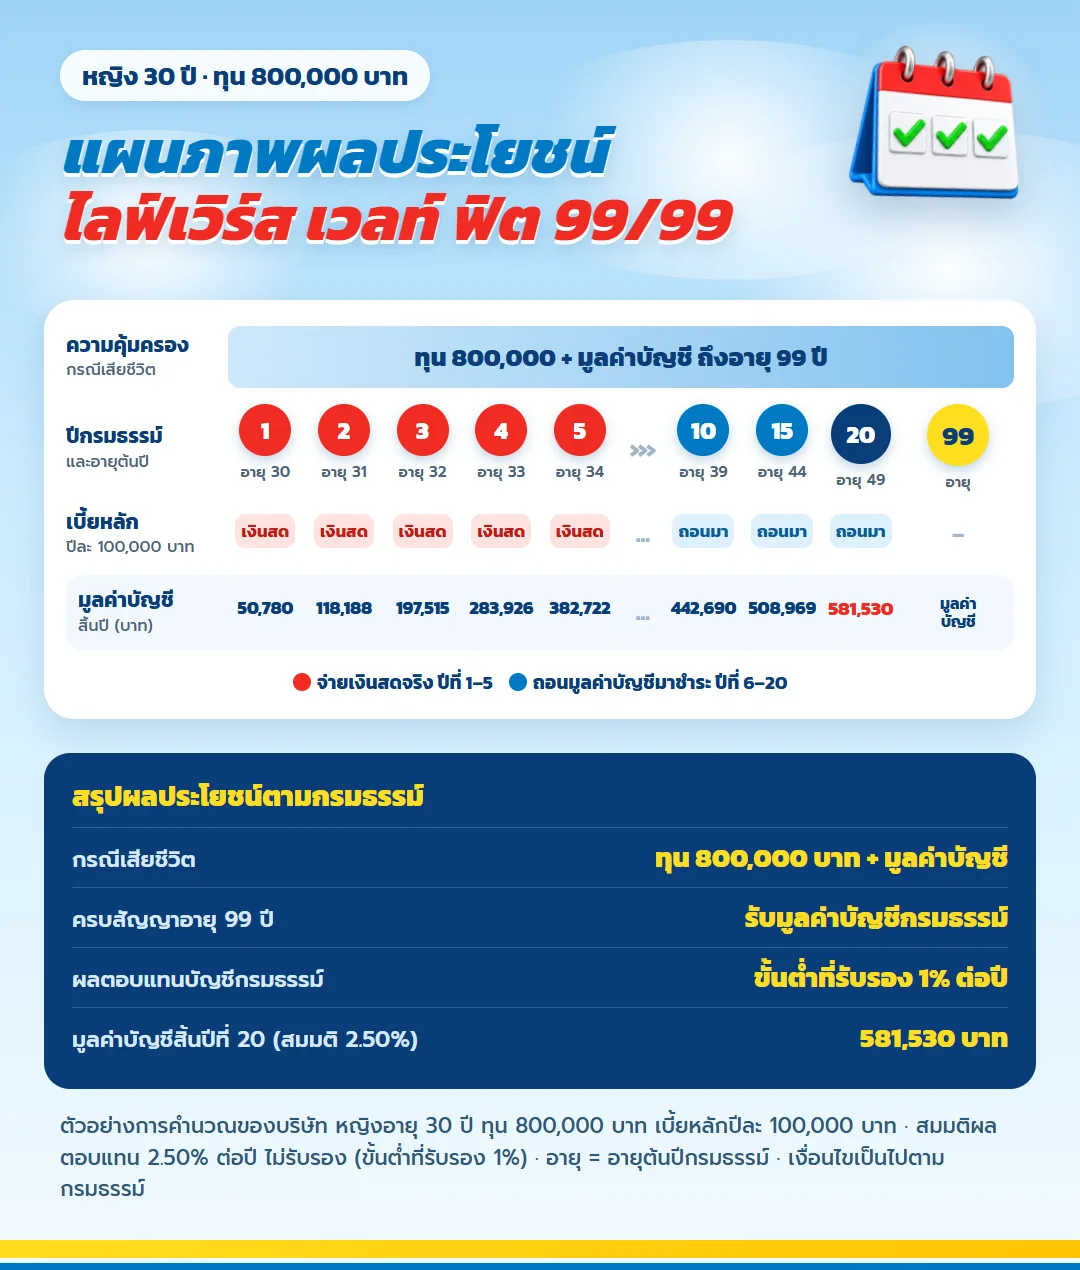
ถ้าอยากเห็นทั้ง 6 ช่องในภาพเดียว แผนภาพนี้วางปีที่จ่ายเงินสด ปีที่ถอนมาชำระ และมูลค่าบัญชีสิ้นปีไว้คู่กัน
อ่านตัวอย่างแล้ว คิดภาษีที่ลดได้ต่อ
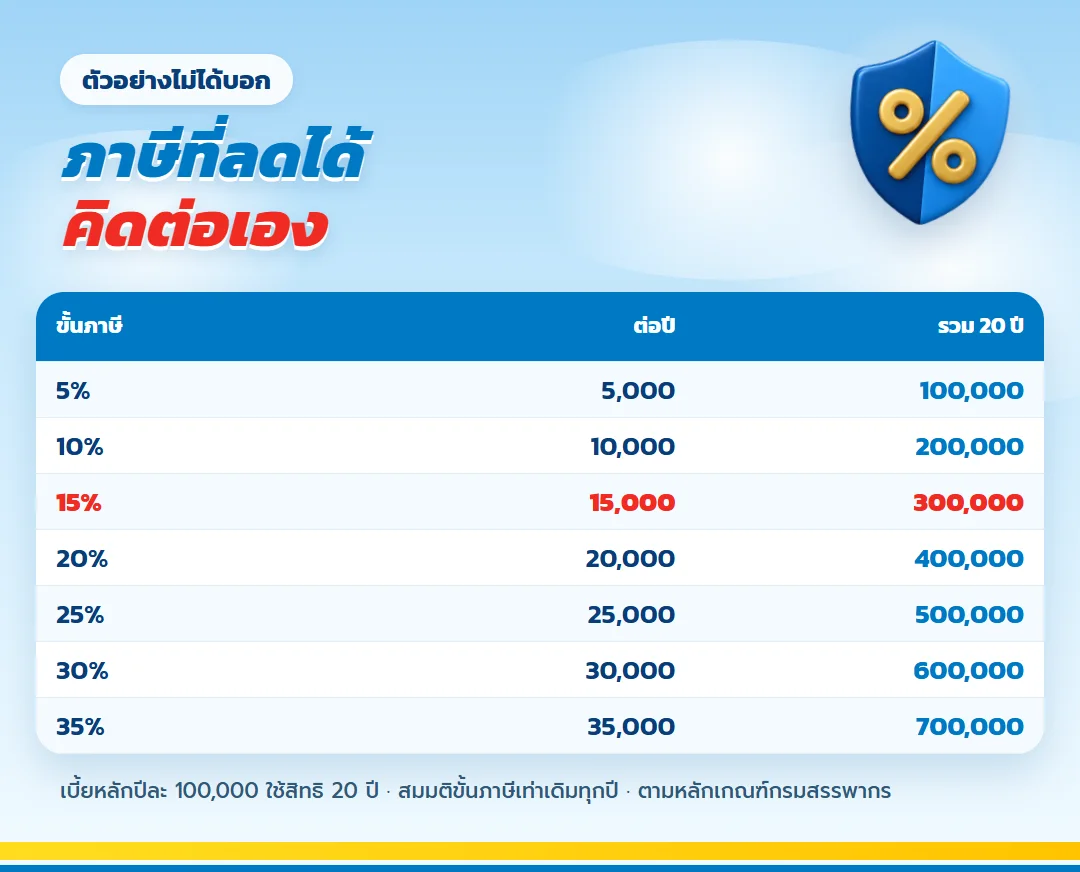
ตัวอย่างของบริษัทไม่ได้แสดงภาษีที่ลดได้ ต้องคิดเองจากเบี้ยที่ชำระปีละ 100,000 บาทคูณขั้นภาษี
| ขั้นภาษี | ลดได้ต่อปี | รวม 20 ปี |
| 5% | 5,000 | 100,000 |
| 10% | 10,000 | 200,000 |
| 15% | 15,000 | 300,000 |
| 20% | 20,000 | 400,000 |
| 25% | 25,000 | 500,000 |
| 30% | 30,000 | 600,000 |
| 35% | 35,000 | 700,000 |
สิทธิลดหย่อนเบี้ยประกันชีวิตไม่เกิน 100,000 บาทต่อปีรวมทุกกรมธรรม์ ตามหลักเกณฑ์กรมสรรพากร
3 ช่องที่ควรขอให้ทำเพิ่มก่อนตัดสินใจ
- ขอตัวอย่างที่อัตราผลตอบแทนต่ำกว่า 2.50% เพื่อดูว่ามูลค่าบัญชีพอถอนมาชำระถึงปีที่ 20 ไหม
- ขอตัวอย่างตามอายุและเพศจริงของคุณ เพราะค่าการประกันภัยต่างกัน
- ถ้ามีกรมธรรม์อื่นใช้สิทธิลดหย่อนอยู่แล้ว ขอตัวอย่างที่ลดเบี้ยหลักลงตามสิทธิที่เหลือ
คำถามที่พบบ่อย
ตัวเลขในตัวอย่างของบริษัทรับรองไหม?
รับรองเฉพาะผลตอบแทนขั้นต่ำ 1% ต่อปี มูลค่าบัญชีที่คิดจาก 2.50% เป็นตัวอย่างประกอบ
ทำไมมูลค่าบัญชีปีแรกเหลือ 50,780 บาท?
เพราะหักค่าดำเนินการปีแรก 50,000 บาทและค่าการประกันภัย 464 บาท แล้วบวกผลตอบแทน 1,244 บาท
เลือกอัตราผลตอบแทนในตัวอย่างได้สูงสุดเท่าไหร่?
บริษัทให้เลือกได้ไม่เกิน 4% ต่อปี
ตัวอย่างแสดงถึงอายุเท่าไหร่?
ฉบับนี้แสดงอายุ 30 ถึง 50 ปี ส่วนความคุ้มครองจริงถึงอายุ 99 ปี
ข้อควรทราบ
- ผลตอบแทนส่วนที่เกิน 1% ไม่รับรอง
- การถอนทำให้มูลค่าบัญชีและผลประโยชน์กรณีเสียชีวิตลดลง
- ค่าการประกันภัยเพิ่มขึ้นตามอายุ
- ตัวเลขของคุณดูจากใบเสนอขายตามอายุและเพศ
ขอตัวอย่างผลประโยชน์ของคุณเอง
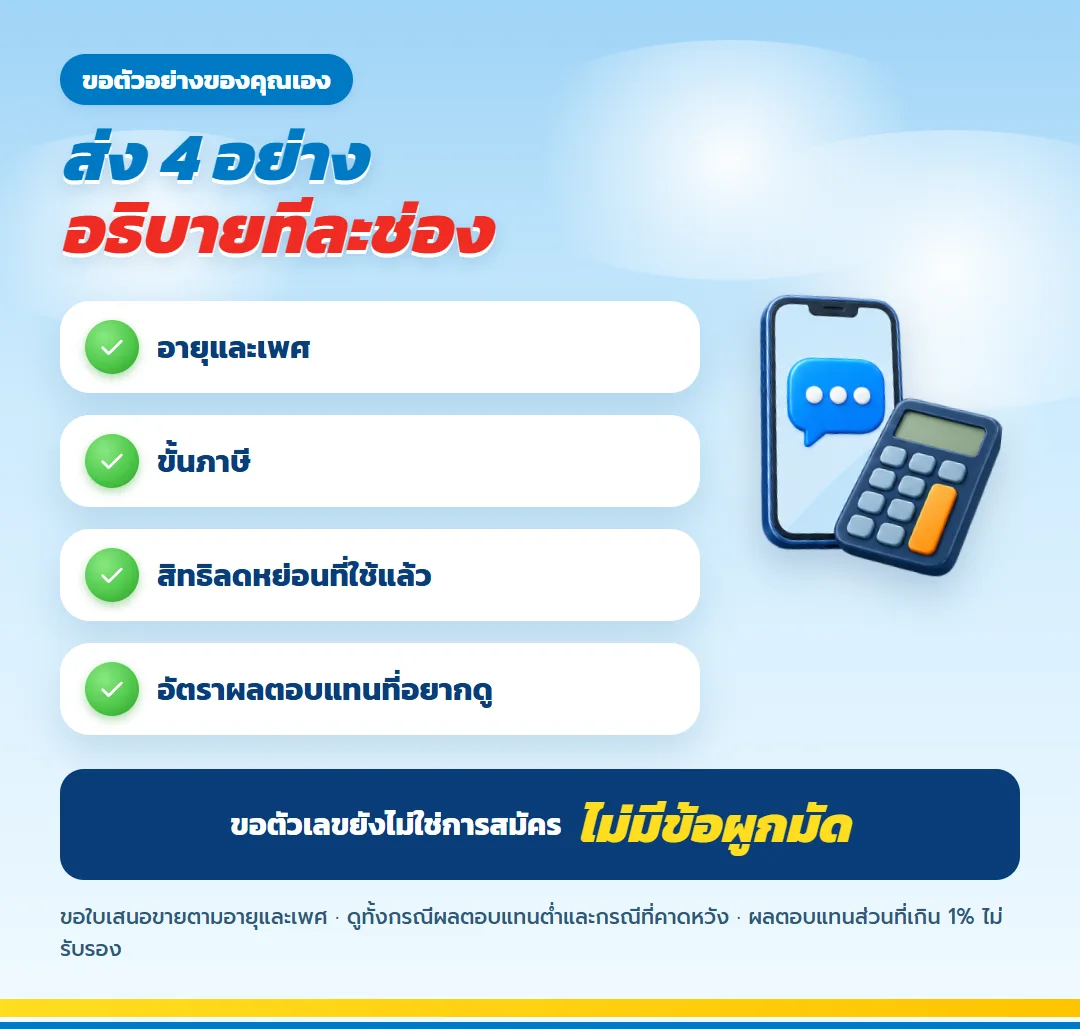
ส่งอายุ เพศ ขั้นภาษี และสิทธิลดหย่อนที่ใช้ไปแล้ว จะได้ตัวอย่างการคำนวณผลประโยชน์ทั้งกรณีผลตอบแทนต่ำและกรณีที่คาดหวัง พร้อมอธิบายทีละช่อง
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
เกษมเกษียณ สำหรับคนเก็บเงินไม่อยู่ เริ่มอายุไหนดี พร้อมเช็กลิสต์ก่อนเริ่มออม
ดูรายละเอียด
ธนทวี 25/15 ไทม์ไลน์อายุ 30 ถึง 55 ทุน 200,000 เงินคืนทุกปี รับ 252,000
ดูรายละเอียด
ธนทรัพย์ 30/30 ออมรายเดือนหลักร้อย เดือนละ 260 บาท รับเงินก้อนตอนอายุ 65
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนวัย 40 ที่เพิ่งขึ้นเงินเดือน กันส่วนที่เพิ่มไว้เป็นเงินก้อนวันเกษียณ
ดูรายละเอียด
ธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียด
ธนทวี 15/8 ไทม์ไลน์เงินอายุ 30 ถึง 45 จ่ายจบอายุ 37 รับ 525,000
ดูรายละเอียด
ทีแอลแพลน 20/10 เก็บเงินโบนัสปีละ 21,140 บาท รับเงินก้อน 300,000 ปีที่ 20
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ G 85/5 สำหรับผู้ประกันตนที่กลัวเงินชราภาพไม่พอ เทียบทางเลือกสร้างรายได้เสริม
ดูรายละเอียดเกษมเกษียณ สำหรับคนเก็บเงินไม่อยู่ เริ่มอายุไหนดี พร้อมเช็กลิสต์ก่อนเริ่มออม
ดูรายละเอียดธนทวี 25/15 ไทม์ไลน์อายุ 30 ถึง 55 ทุน 200,000 เงินคืนทุกปี รับ 252,000
ดูรายละเอียดธนทรัพย์ 30/30 ออมรายเดือนหลักร้อย เดือนละ 260 บาท รับเงินก้อนตอนอายุ 65
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนวัย 40 ที่เพิ่งขึ้นเงินเดือน กันส่วนที่เพิ่มไว้เป็นเงินก้อนวันเกษียณ
ดูรายละเอียดธนทรัพย์ 85/10 วางมรดกเงินสด 6 ล้าน จากเบี้ย 10 ปี ทุน 5,000,000
ดูรายละเอียดธนทวี 15/8 ไทม์ไลน์เงินอายุ 30 ถึง 45 จ่ายจบอายุ 37 รับ 525,000
ดูรายละเอียดทีแอลแพลน 20/10 เก็บเงินโบนัสปีละ 21,140 บาท รับเงินก้อน 300,000 ปีที่ 20
ดูรายละเอียดมันนี่ ฟิต รีไทร์ G 85/5 สำหรับผู้ประกันตนที่กลัวเงินชราภาพไม่พอ เทียบทางเลือกสร้างรายได้เสริม
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้