ลดหย่อนภาษีเงินเดือน 450,000 ขึ้นไป ขั้นภาษี 35% ประกันครบ 300,000 ประหยัดสูงสุด 105,000
ลดหย่อนภาษีเงินเดือน 450,000 ขึ้นไป ขั้น 35% ประกันแต่ละช่องประหยัดเท่าไร และใช้เบี้ยแทนภาษี
ลดหย่อนภาษีเงินเดือน 450,000 ขึ้นไป อยู่ขั้นภาษี 35% ซึ่งเป็นขั้นสูงสุด ทุกบาทที่ลดหย่อนได้ช่วงบนสุดคืนมาเป็นภาษีที่ไม่ต้องจ่าย 35 สตางค์ ประกันลดหย่อนครบ 300,000 จึงประหยัดได้สูงสุด 105,000 บาทต่อปี และจ่ายเบี้ยเป็นเงินออมของตัวเองแทนการเสียภาษี
ยอดในบทความคิดจากเงินเดือนล้วน หักค่าใช้จ่าย 100,000 ลดหย่อนส่วนตัว 60,000 ยังไม่รวมประกันสังคมหรือสิทธิอื่น
ขั้น 35% ประกันแต่ละช่องประหยัดเท่าไร
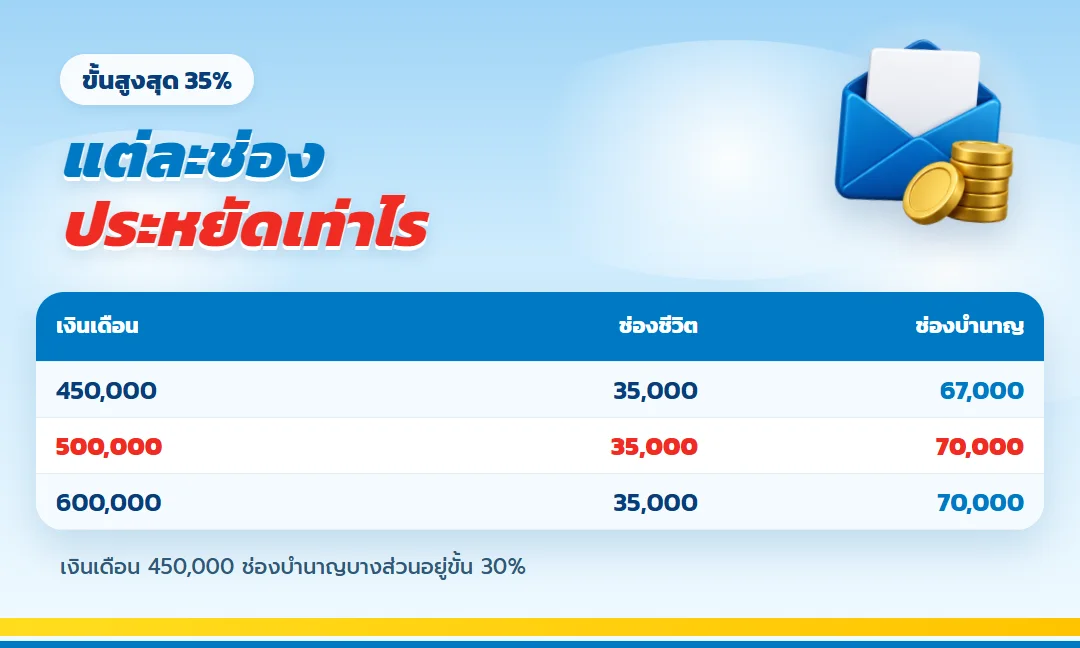
| เงินเดือน | รายได้ทั้งปี | ภาษีเดิม | ช่องชีวิต 100,000 | ช่องบำนาญ 200,000 |
| 450,000 | 5,400,000 | 1,349,000 | 35,000 | 67,000 |
| 500,000 | 6,000,000 | 1,559,000 | 35,000 | 70,000 |
| 600,000 | 7,200,000 | 1,979,000 | 35,000 | 70,000 |
เงินเดือน 500,000 ขึ้นไป ทั้งสองช่องอยู่ในขั้น 35% เต็มช่อง จึงประหยัดเท่ากันที่ 105,000 บาท ส่วนเงินเดือน 450,000 ช่องบำนาญบางส่วนลดลงไปอยู่ขั้น 30% จึงประหยัด 102,000 บาท เงินเดือนสูงขึ้นอีกก็ไม่ทำให้ยอดประหยัดจากประกันเพิ่ม เพราะเพดานยังเป็น 300,000
ลดหย่อนภาษีเงินเดือน 500,000 ใช้เบี้ยแทนภาษี
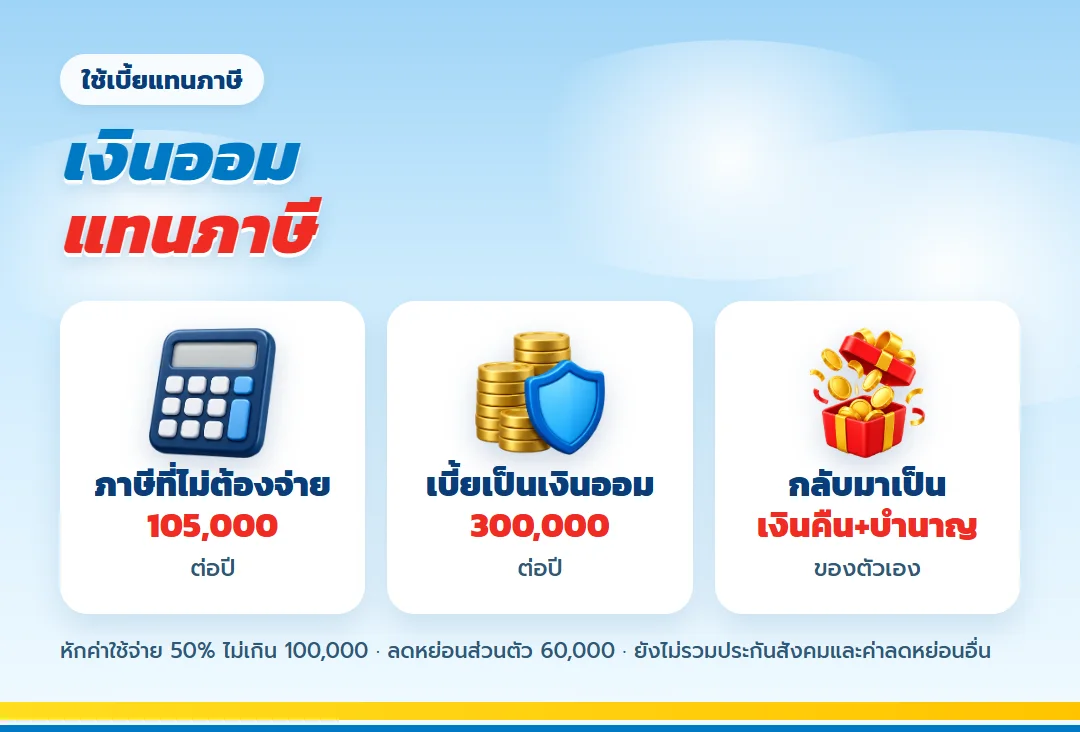
มุมที่ควรคิดคือ ภาษี 105,000 บาทที่ไม่ต้องจ่าย เท่ากับเงินที่ไม่หายไปไหน แต่เบี้ย 300,000 บาทเป็นเงินออมที่กลับมาเป็นเงินคืน เงินครบสัญญา และบำนาญของตัวเอง
- ช่องประกันชีวิต: มันนี่ ฟิต เวลท์ตี้ 18/4 ทุน 100,000 เบี้ย 98,000 จ่าย 4 ปี เงินคืน 4% ทุกปี ครบสัญญา 350%
- ช่องบำนาญ: แบบบำนาญลดหย่อนได้ เบี้ยไม่เกิน 200,000 ต่อปี รับบำนาญหลังเกษียณ
- ทั้งสองแบบที่ใช้เป็นตัวอย่างไม่ต้องตรวจสุขภาพ
เงินเดือนระดับนี้เช็คอะไรเพิ่ม
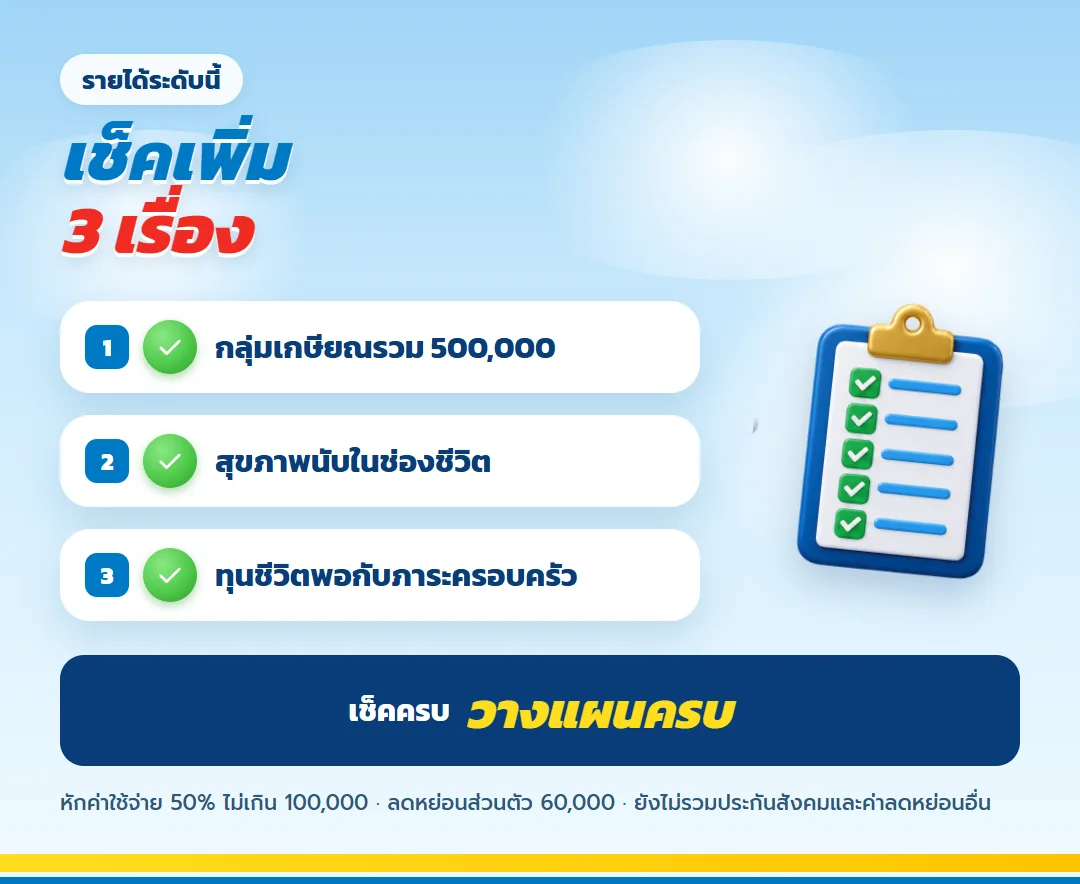
- ช่องกลุ่มเกษียณรวม 500,000 ถ้ามีกองทุนสำรองเลี้ยงชีพหรือ RMF อยู่แล้ว
- ประกันสุขภาพของตัวเองนับรวมในช่องประกันชีวิต 100,000
- ทุนประกันชีวิตที่พอกับภาระครอบครัว ไม่ใช่แค่ทุนที่ลดหย่อนได้
ขั้น 35% ใช้ช่องชีวิตให้นานที่สุด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 จ่ายเงินสด 5 ปี ใช้สิทธิลดหย่อนช่องประกันชีวิตต่อเนื่อง 20 ปี ผลตอบแทนส่วนที่เกิน 1% ไม่รับรอง
คำถามที่พบบ่อย
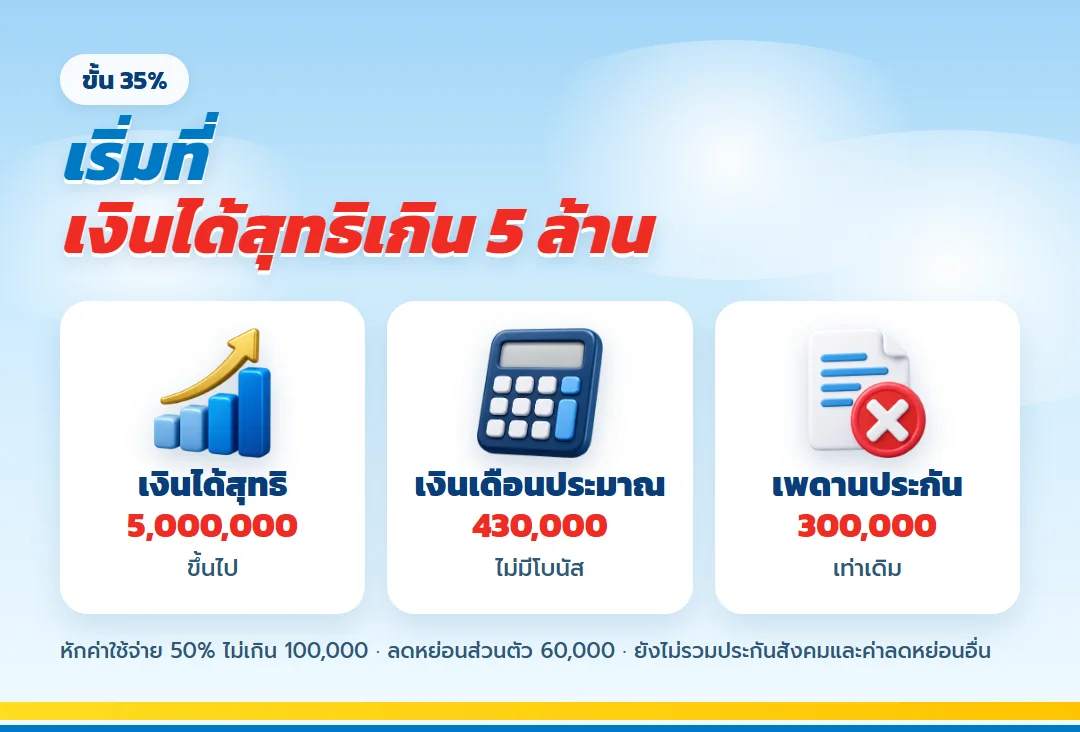
ขั้น 35% เริ่มที่รายได้เท่าไร?
เงินได้สุทธิเกิน 5,000,000 บาท ตัวอย่างในบทความคือเงินเดือนตั้งแต่ประมาณ 430,000 บาทไม่มีโบนัส
ซื้อเบี้ยเกิน 300,000 ได้ไหม?
ได้ แต่ส่วนเกินไม่ได้สิทธิภาษี ใช้เป็นเงินออมหรือความคุ้มครองเพิ่มได้
ควรจ่ายรายปีไหม?
ควร ปีที่จ่ายรายปีคือปีที่ได้สิทธิทั้งก้อน
ข้อกำหนดและคำเตือน
- ภาษีคำนวณเป็นตัวอย่าง ยอดในบทความคิดจากเงินเดือนล้วน หักค่าใช้จ่าย 100,000 ลดหย่อนส่วนตัว 60,000 ยังไม่รวมประกันสังคมหรือสิทธิอื่น
- สิทธิลดหย่อนตามเกณฑ์ของกรมสรรพากร ผู้ซื้อต้องแจ้งความประสงค์ใช้สิทธิกับบริษัท
- ประกันชีวิตไม่ใช่เงินฝาก
ให้ภาษีกลายเป็นเงินออม
ส่งรายได้ทั้งปีและกองทุนเกษียณที่มีให้ ประกันชีวิตbyเจ๊ตู่ จัดสองช่องให้ครบ 300,000 จ่ายเบี้ยรายปีงวดแรกภายในปีนี้ ไม่มีข้อผูกมัด
สนใจเรื่องนี้? ปรึกษาเราได้
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ตอบทุกข้อสงสัยจากบทความนี้
บทความอื่นที่ผู้คนสนใจ
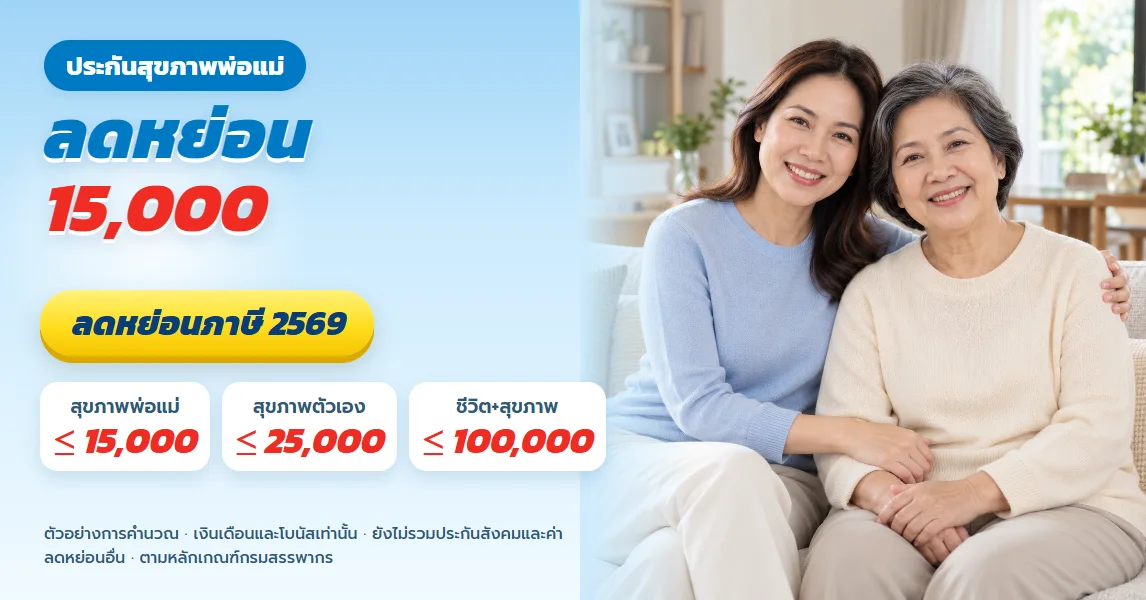
ลดหย่อนภาษีเดือนธันวาคม ประกันสุขภาพพ่อแม่ลดหย่อนได้ 15,000 แยกจากแสนแรก
ดูรายละเอียด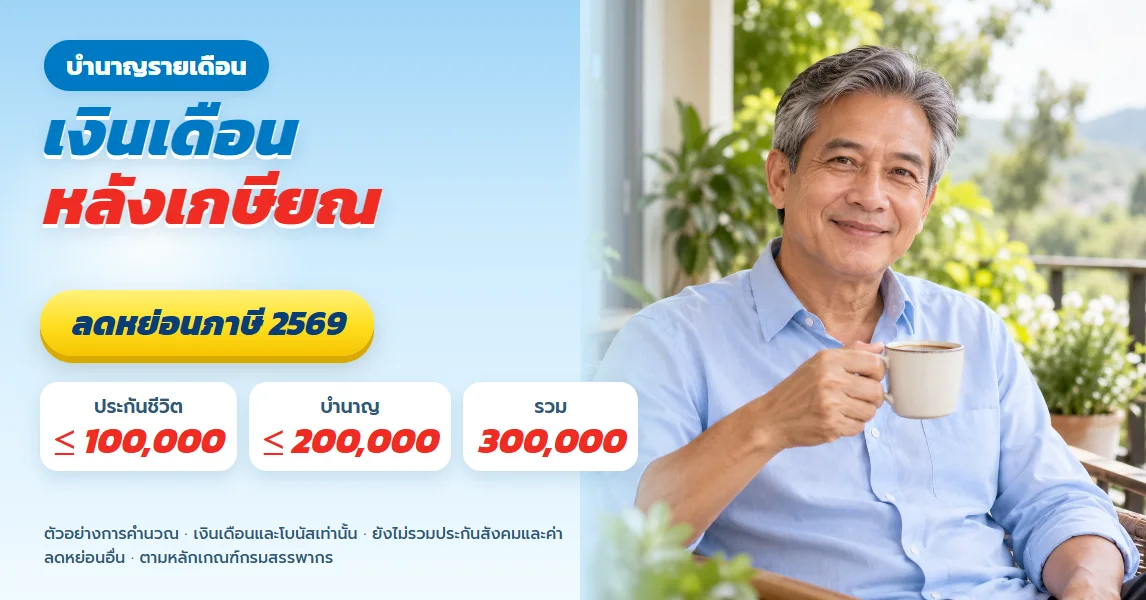
ประกันชีวิตคู่บำนาญ อยากได้บำนาญรายเดือนหลังเกษียณ ต้องทุนเท่าไร
ดูรายละเอียด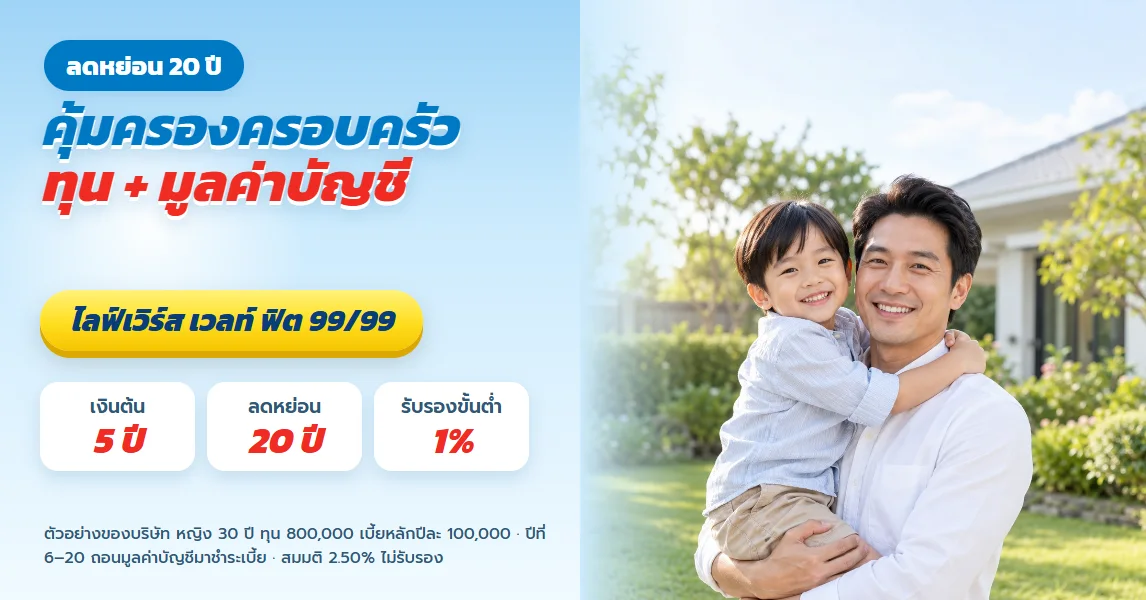
ไลฟ์เวิร์ส ลดหย่อนภาษี 20 ปี พร้อมความคุ้มครองชีวิต 800,000 บวกมูลค่าบัญชี
ดูรายละเอียดลดหย่อนภาษีเดือนธันวาคม ประกันสุขภาพพ่อแม่ลดหย่อนได้ 15,000 แยกจากแสนแรก
ดูรายละเอียดประกันชีวิตคู่บำนาญ อยากได้บำนาญรายเดือนหลังเกษียณ ต้องทุนเท่าไร
ดูรายละเอียดไลฟ์เวิร์ส ลดหย่อนภาษี 20 ปี พร้อมความคุ้มครองชีวิต 800,000 บวกมูลค่าบัญชี
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้